不動産売買とは?売る・買う流れと費用、契約前に確認したいこと
不動産仲介の基礎知識
目次
不動産売買とは、土地や建物などを、売主が買主へ売り渡し、買主が代金を支払う取引です。物件を探す・買主を探す段階から、条件の調整、契約、代金の決済、引き渡しまでに、複数の確認や手続きがあります。
初めての売買では、売買価格だけに目が向きがちです。しかし、諸費用、住宅ローン、引き渡し時期、物件の状態、契約を解除する場合の条件なども、資金計画や取引の安全に関わります。
この記事では、売主・買主に共通する基礎知識を説明したうえで、売る人と買う人の準備を分けて解説します。個別物件の検索ではなく、不動産売買の全体像と、契約前に確認したいことを整理するためのガイドです。
不動産会社の方へ
売主・買主への情報提供や、取引中の顧客対応を見直したい場合は、Faciloのサービス全体像もご覧ください。物件提案・売主対応・顧客管理を扱っています。
不動産売買とは?最初に知っておきたい関係と契約
不動産売買では、「誰が売るのか・買うのか」と、「誰が仲介するのか」を最初に確認しましょう。不動産会社が関わっていても、その会社が必ず売主とは限りません。
売主・買主・仲介会社の役割
売主は不動産を売り渡す人・法人、買主は代金を支払い取得する人・法人です。仲介会社は、相手を探し、条件を調整し、契約や引き渡しに向けて取引を支援する立場です。
中古住宅を個人から買う取引では、売主と買主の間に仲介会社が入る場合があります。一方、新築分譲住宅や買取再販物件などでは、不動産会社自身が売主となる場合もあります。広告や説明にある「売主」「代理」「媒介」などの取引態様を確認してください。
売主側と買主側で、別々の仲介会社が関わることもあります。担当者の人数だけでなく、どの会社が誰から依頼を受け、どの業務を担うのかを確認すると、相談先や費用の関係を理解しやすくなります。
売買の途中では、金融機関、司法書士、土地家屋調査士、建築士などが関わる場合もあります。仲介会社にすべての専門判断を一任するのではなく、どの事項を誰が確認するかを整理しましょう。
売買と賃貸、仲介と買取の違い
売買は不動産の権利を移す取引、賃貸は賃料を支払って使用・収益する関係です。購入後は、所有者として維持管理や税金などを負担することになるため、購入代金だけで比較しないことが重要です。
売却方法の「仲介」と「買取」も異なります。仲介は会社に買主探しなどを依頼する方法で、買取は不動産会社などが直接買主となる方法です。
方法 | 売主が契約する相手 | 比較するポイント |
|---|---|---|
仲介による売却 | 探してきた買主 | 売り出し方、期間、価格、仲介手数料、条件調整 |
不動産会社による直接買取 | 買取を行う会社 | 買取価格、引き渡し条件、残置物や修繕の扱い |
買取に別会社の仲介が入る取引 | 買取会社。仲介業務は別会社 | 買取条件に加え、仲介手数料などの費用 |
買取なら必ず短期間、仲介なら必ず高値、と一律にはいえません。価格だけでなく、引き渡しまでの条件や売主側の負担も含めて比較してください。直接買取と、仲介会社を通した買取の紹介も区別が必要です。
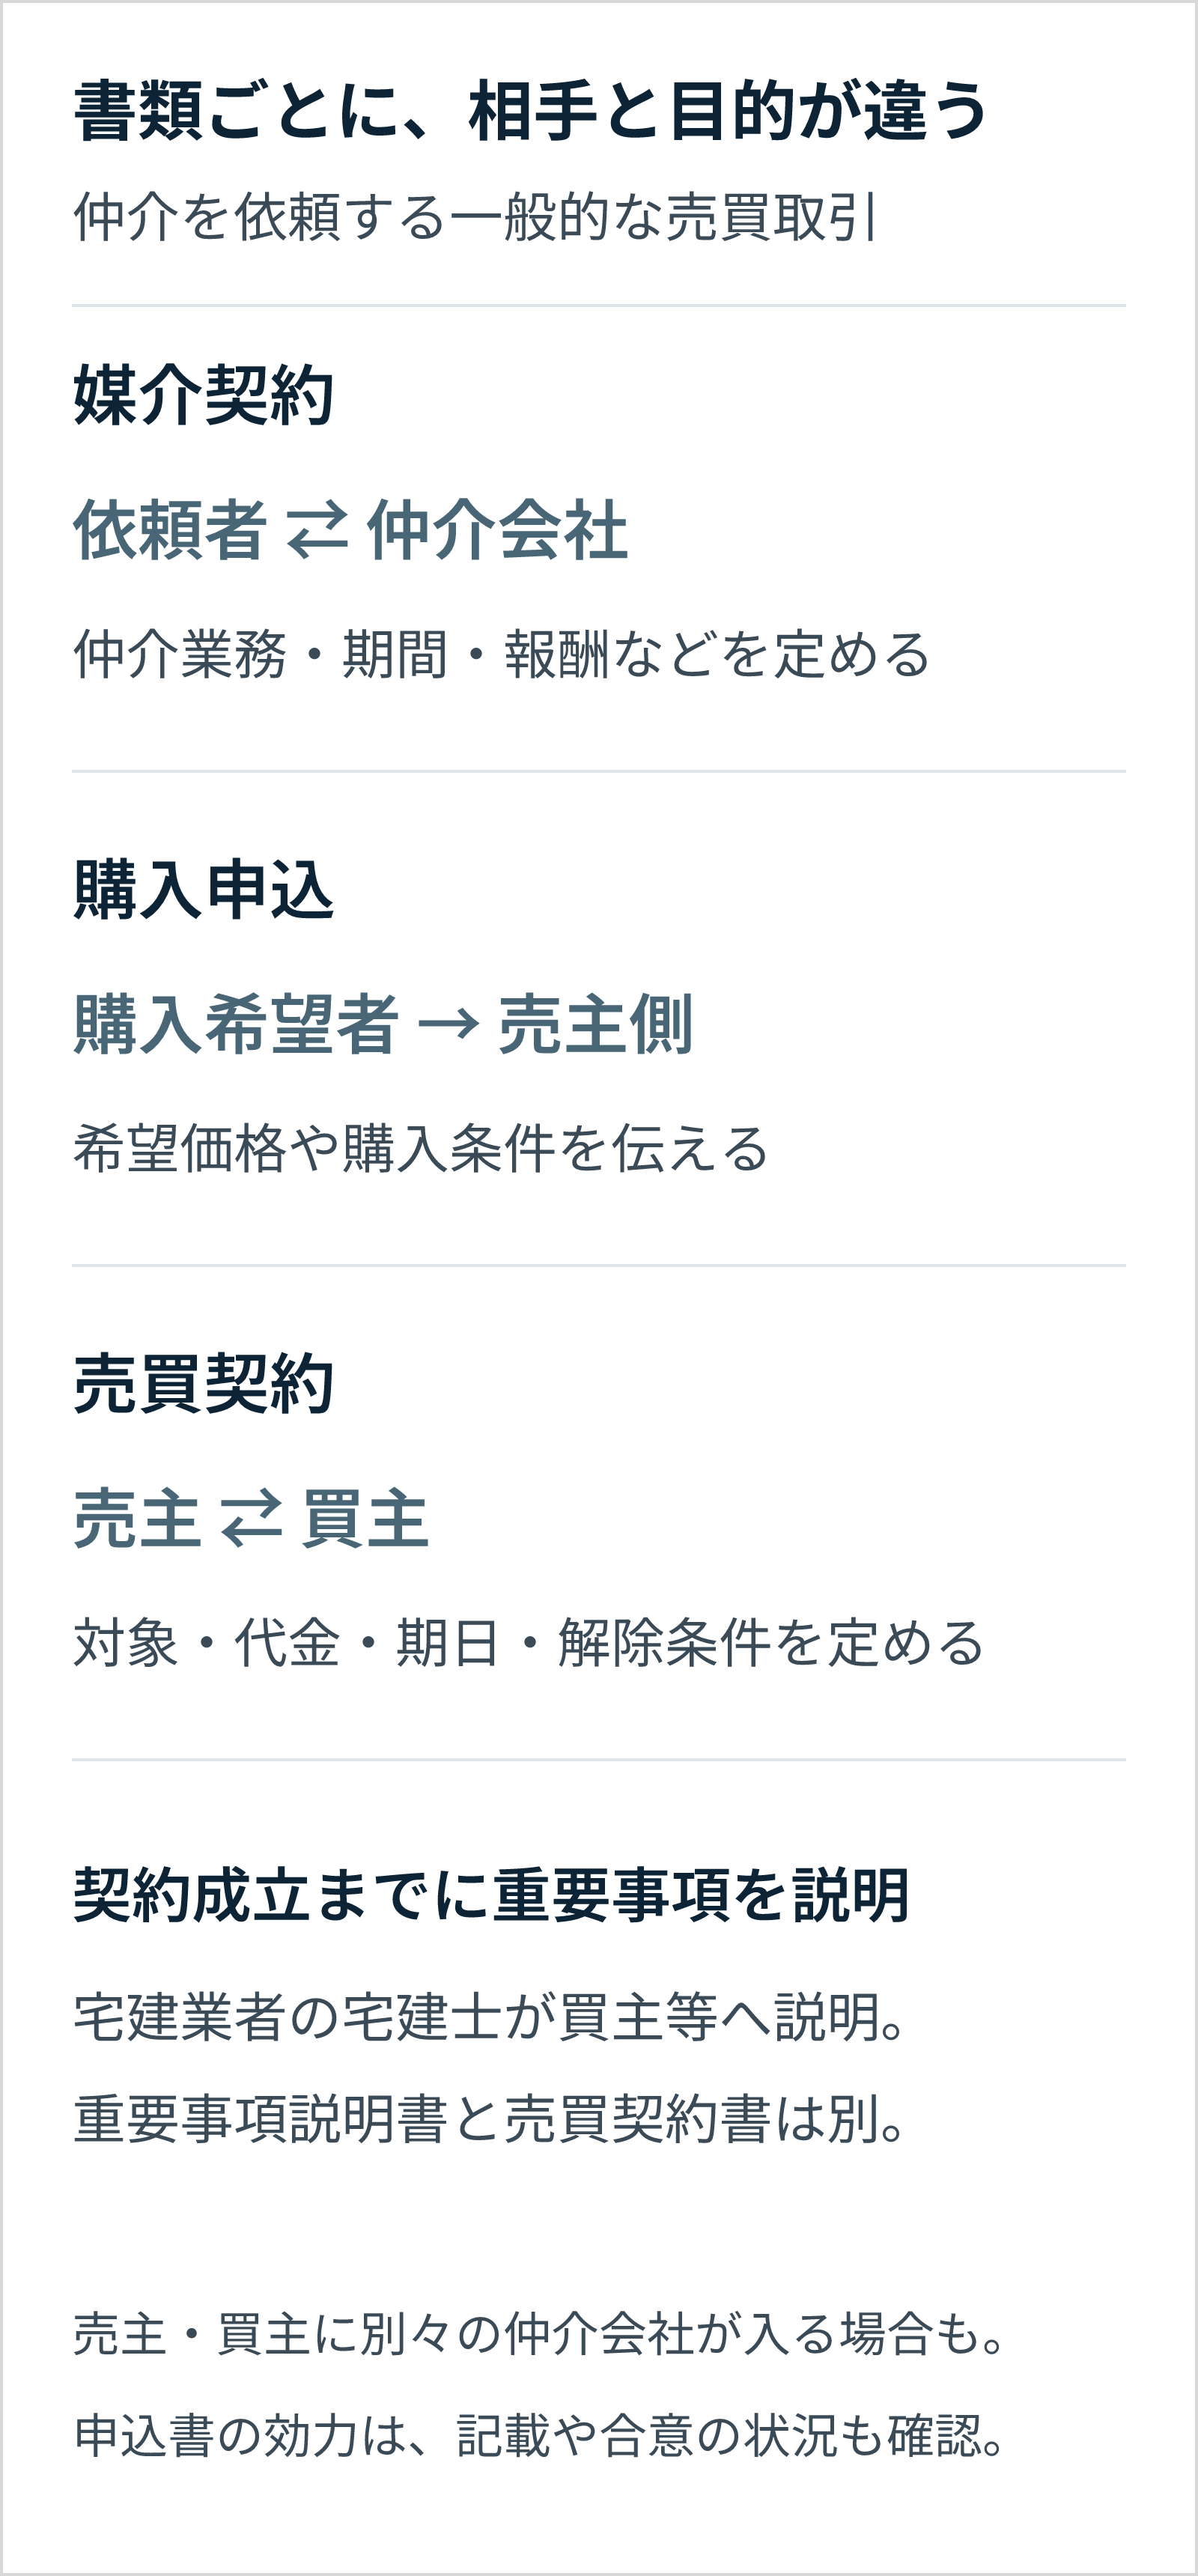
媒介契約・購入申込・売買契約は別
書類・契約 | 主な関係者 | 主な目的 |
|---|---|---|
媒介契約 | 依頼者と不動産会社 | 仲介する業務、期間、報酬などを定める |
購入申込書・買付証明書 | 購入希望者から売主側へ | 希望価格や購入条件を伝える |
売買契約書 | 売主と買主 | 売買の対象、代金、期日、解除などの条件を定める |
重要事項説明書 | 宅建業者が買主などへ説明する資料 | 権利・法令制限・取引条件などの重要な情報を示す |
購入申込書を提出することと、売買契約を締結することは、通常の取引の流れでは別の段階です。ただし、書類の名前だけで法的な効力を決めることはできません。具体的な記載や合意の状況、交渉の経緯によって問題が生じることもあるため、「申し込みなら何をしても責任は生じない」とは考えないでください。
媒介の種類を比較する場合は、専任媒介・一般媒介・専属専任媒介の違いも参考になります。
不動産売買の全体の流れを売主・買主で整理する
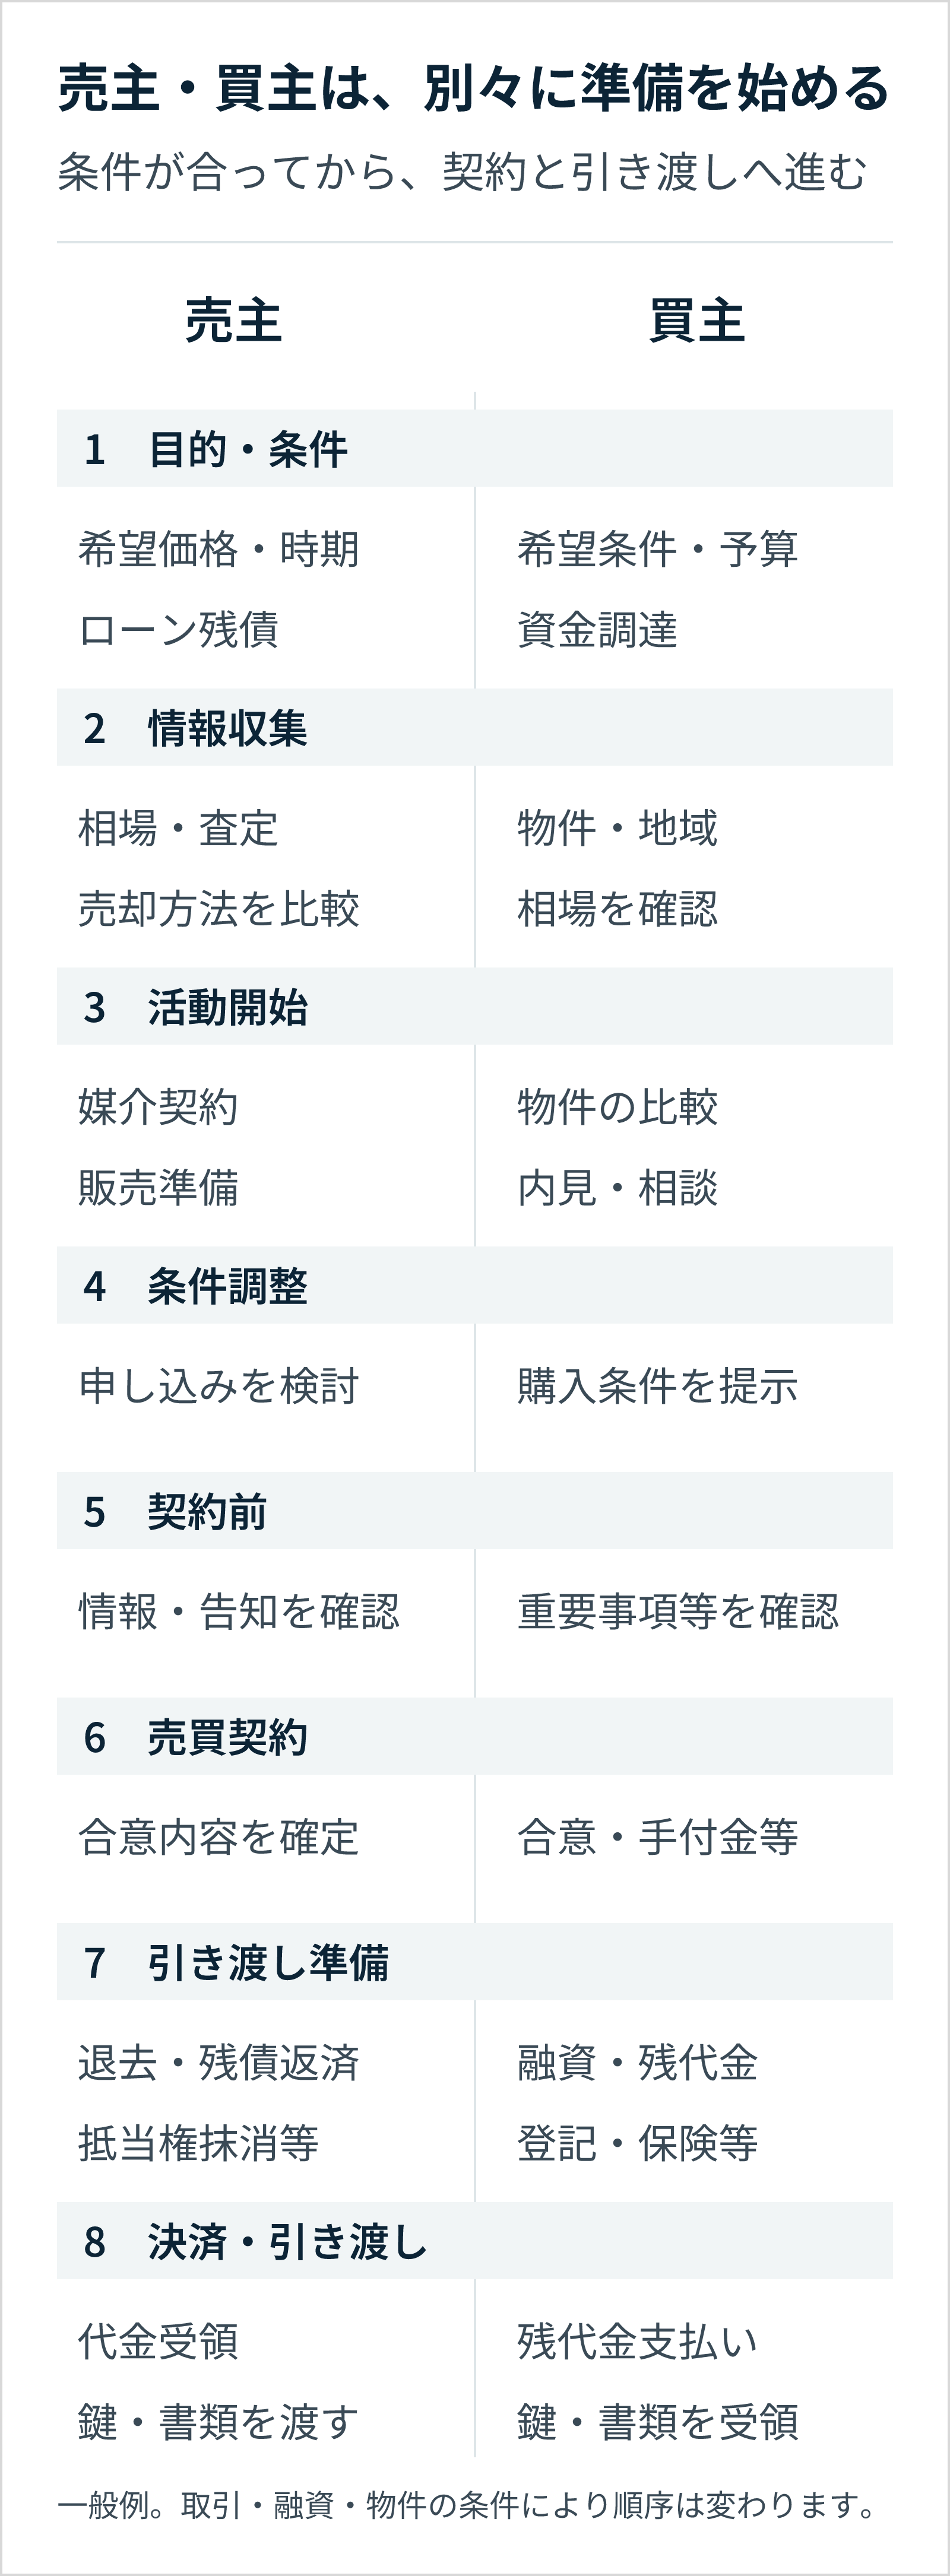
売主と買主は別々に準備を始め、条件が合ったところで契約へ進み、代金と物件の引き渡しを行います。契約がゴールではなく、決済・引き渡しまでを見通して準備することが重要です。
準備・条件整理から相手を探すまで
段階 | 売主が進めること | 買主が進めること |
|---|---|---|
目的・条件の整理 | 売却理由、希望価格、時期、残債の確認 | 希望条件、総予算、資金調達の確認 |
情報収集 | 相場の確認、査定、売却方法の比較 | 物件・地域・相場の確認 |
依頼・活動開始 | 仲介会社との媒介契約、販売準備 | 仲介会社への相談、物件の比較・内見 |
相手・条件の調整 | 購入申し込みの内容を検討 | 希望価格、融資、引き渡し時期などを提示 |
契約前の確認 | 売買条件、物件情報、必要な告知を確認 | 重要事項説明、物件状態、融資・契約条件を確認 |
売買契約 | 合意内容を契約書で確定 | 合意内容を契約書で確定し、手付金などを支払う |
引き渡し準備 | 退去、残債返済や抵当権抹消などの準備 | 融資手続き、残代金、登記、保険などの準備 |
決済・引き渡し | 代金受領、鍵・書類の引き渡しなど | 残代金の支払い、鍵・書類の受領など |
これは一般的な流れの整理です。新築の完成前契約、借地権付きの物件、住み替え、相続、現金購入などでは、必要な手続きや順序が変わります。
売却を先に進める住み替えと、購入を先に進める住み替えでも、資金と住まいの確保の方法が異なります。双方の引き渡し日を同じ日にすれば解決するとは限らないため、金融機関や仲介会社と、期日がずれた場合も含めて調整しましょう。
重要事項説明・契約から決済・引き渡しまで
宅地建物取引業者が関わる取引では、買主などに対し、契約が成立するまでに宅建士が重要事項を説明する仕組みがあります。物件の権利、法令上の制限、インフラ、契約解除など、判断に関わる事項を確認する機会です。
契約時には、代金、手付金、支払日、引き渡し日、解除条件などを確認します。契約後は、その約束を実行するために、住宅ローン、登記、退去、修繕などの手続きを進めます。
決済では残代金の支払いと、権利移転の登記に必要な書類の確認などが行われます。売主のローンを返済して抵当権を抹消する場合は、その準備も必要です。鍵の受け渡しだけで取引が完了すると考えず、当事者と専門家が何を確認するかを把握しましょう。
期間と順番は取引条件で変わる
売却や購入にかかる期間は、物件、価格、資金調達、調査、相手の事情などで変わります。全国一律に「何カ月で終わる」と考えるのではなく、期限がある作業と、まだ確定していない予定を分けます。
例えば、住宅ローンの手続き、境界の確認、相続登記、売主の転居先の確保などが、予定に影響する場合があります。契約時点で解決していない事項があれば、誰が、いつまでに対応し、間に合わなかったらどうするかを明確にしましょう。
不動産会社の方へ
比較検討中の買主と、販売活動を知りたい売主では、届けたい情報が異なります。顧客の立場に合わせた情報共有を、どのサービスで支援できるか確認できます。
売る人が準備することと売却の流れ
売却では、希望価格を決める前に、所有関係、ローン残債、引き渡せる時期を確認しておくと、その後の条件調整が進めやすくなります。
所有・相続・ローン残債と希望条件
最初に、誰が所有しているか、共有者がいるか、抵当権などが設定されているかを確認します。相続した不動産なら、権利関係や登記の手続きを整理する必要がある場合があります。「家族の物件だから、自分一人で売却を決められる」とは限りません。
住宅ローンが残っている場合は、残高だけでなく、完済や抵当権抹消に必要な手続きを金融機関へ確認します。売却代金で返済できるかは、仲介手数料などの費用を引いた後の資金も踏まえて考えます。
希望条件は、価格、時期、居住したまま売るか、引き渡しまでに行える準備などに分けます。すべてを最優先にはできないこともあるため、価格と期限のどちらを優先するか、譲れない条件は何かを整理しておきましょう。
相場・査定・媒介契約・販売活動
周辺の売り出し情報や公的な取引価格情報は参考になりますが、同じ地域でも面積、築年、状態、道路、階数などによって条件は異なります。見つけた価格をそのまま自分の物件へ当てはめないことが重要です。
不動産会社へ査定を依頼したら、提示額だけでなく、比較した事例と、価格を調整した理由を確認します。査定価格、売り出し価格、最終的な成約価格は同じとは限りません。
依頼する会社と媒介契約を結ぶ際は、種類、期間、報酬、販売活動、報告方法を確認します。どのサイトに広告を出すか、写真や資料をどう準備するか、他社からの紹介へどう対応するかまで聞いておくと、契約後の活動を把握しやすくなります。
内覧・条件交渉・引き渡しの準備
居住中の物件なら、内覧できる日時や、鍵の取り扱いを相談します。売主が知っている不具合や修繕の経緯は、確認できる資料とともに整理しておきましょう。価格への影響を心配して、重要な情報を隠すことは避ける必要があります。
購入申し込みでは、価格だけでなく、融資の利用、引き渡し希望日、残す設備、修繕などの条件を確認します。価格が高い申し込みでも、ほかの条件を含めた実現可能性を確認して判断することが大切です。
引き渡し前には、退去、残置物の処分、鍵や説明書の整理など、契約に沿った準備を進めます。どこまでが売主の負担かをあいまいにすると、直前のトラブルになりやすいため、設備表や契約条件と照らし合わせて確認しましょう。
売却に絞った各段階の準備は、不動産売却の流れで詳しく解説しています。
売却を支援する不動産会社の方へ
問い合わせや販売活動の状況を、売主が自分でも確認できるようにしたい方へ。売主専用ページを使った情報共有の仕組みを紹介しています。
買う人が準備することと購入の流れ
購入では、買える価格だけでなく、諸費用や購入後の負担を含めて、無理なく保有できるかを確認しましょう。物件が決まってから資金の不足に気づくことを避けるためです。
条件と資金計画を決める
住みたい場所、面積、間取り、築年、通勤・通学、入居時期などを整理し、優先順位を決めます。希望を増やしすぎて候補がなくなる場合は、何をどこまで調整できるかを検討します。
資金計画では、自己資金、借入額、返済額、諸費用、購入後の維持費を分けます。マンションなら管理費や修繕積立金、戸建てなら将来の修繕費なども考慮します。固定資産税や保険、引っ越し、家具などの支出も、生活費と合わせて見通しておきましょう。
住宅ローンの借入可能額と、家計として負担できる額は同じとは限りません。金融機関の審査だけに判断を委ねず、金利や収入が変わる場合も含めて返済を検討します。
資金は総額だけでなく、必要になる時期も確認します。住宅ローンの融資実行前に手付金や一部の費用が必要となる場合があるため、最終的に借りられる金額だけで資金繰りを判断しないでください。
確認する時点 | 買主が整理すること | 売主が整理すること |
|---|---|---|
契約前 | 手元資金、借入の見込み、諸費用の見積もり | ローン残債、売却費用、必要な調査・準備 |
契約時 | 手付金など、その日に必要な支払い | 受領する手付金と、その後の契約上の義務 |
決済前 | 融資実行日、送金手続き、足りない自己資金 | 完済・抵当権抹消の手続き、退去・引き渡し準備 |
決済・引き渡し後 | 税金、引っ越し、修繕、保険など | 譲渡所得の申告の要否、住み替え先の支払い |
例えば住み替えで、今の家の売却代金を次の家の購入に使う計画なら、売却代金を受け取る日と、購入代金を支払う日の前後関係が重要です。予定どおりに進まない場合に、仮住まいや追加の資金調達が必要になるかまで検討します。こうした条件は、契約を結んでから調整するより、両方の取引を相談する段階で伝える方が整理しやすくなります。
物件・周辺環境を確認し購入を申し込む
物件の写真や間取りだけでなく、現地で使い勝手や周辺環境を確認します。時間帯を変えた交通や騒音、日常の移動、ハザード情報なども、生活や保有に関わる判断材料です。
中古住宅では、設備の動作、修繕の履歴、雨漏りなどの不具合、建物状況調査の実施状況も確認します。建物状況調査を行った場合でも、あらゆる不具合や将来の状態を保証するものではないため、調査範囲と結果を確認してください。
購入を希望する場合は、価格、融資、契約・引き渡し時期などの条件を整理して伝えます。購入申込書などを出す前に、記載内容、申込金がある場合の取り扱い、条件がまとまらなかった場合の扱いを確認しましょう。
書類の役割や確認点は、不動産買付証明書・購入申込書の解説も参考になります。
融資・契約・決済の条件をそろえる
住宅ローンを利用する場合は、金融機関の審査の段階、必要書類、借入条件、手続きの予定を確認します。事前審査が通っていても、その後の審査や物件条件などの確認が必要になるため、融資が確定したと早合点しないことが大切です。
売買契約では、融資が受けられない場合の取り扱いを確認します。融資利用の特約があるなら、対象となる融資、申し込みなどの義務、期限、解除の方法を具体的に確認してください。「ローンが通らなければ必ず無条件で解除できる」と考えるのは危険です。
決済に向けて、残代金と諸費用の準備、登記、保険などを進めます。送金の限度額や金融機関で必要な手続きも、直前ではなく事前に確認しておくと安心です。振込先の変更連絡などを受けた場合は、既知の連絡先へ確認し、メールの記載だけで判断しないようにしましょう。
購入を支援する不動産会社の方へ
候補物件をメールで送り続けるだけでは、買主が見比べにくくなることがあります。顧客専用マイページに物件情報をまとめて届ける提案方法をご覧いただけます。
売買価格以外にかかる費用と税金
資金計画では「総額」「支払う時期」「誰が負担するか」をそろえて確認します。物件価格に含まれない費用や、引き渡し後に発生する税金もあります。
売主・買主の負担を分けた費用表
費用・支出 | 主に関係する人 | 確認すること |
|---|---|---|
仲介手数料 | 仲介を依頼する売主・買主 | 上限、約定額、支払時期、特例 |
契約書の印紙税 | 課税文書を作成する当事者 | 紙・電子などの形式と課税関係 |
登記関係の税・専門家費用 | 登記を行う売主・買主 | 所有権移転、抵当権設定・抹消などの内訳 |
ローン関係費用 | 借りる買主、返済する売主 | 事務手数料、保証料、繰上返済など |
測量・境界確認・解体など | 契約条件に応じる | 必要性、見積もり、期限、負担者 |
固定資産税などの精算金 | 売主・買主の合意に応じる | 精算の対象、基準日、計算方法 |
不動産取得税 | 取得する買主 | 課税や軽減の条件、申告・納付の確認 |
譲渡所得への税金 | 売却で課税対象の所得が生じる売主 | 取得費、譲渡費用、所有期間、特例 |
引っ越し・修繕・保険など | 必要となる当事者 | 実施時期と見積もり、補償の範囲 |
負担者や支払時期は、物件や契約条件によって異なります。例えば測量や解体を行うかは、すべての取引で同じではありません。「売却費用は一律何%」とまとめるより、必要な項目を見積もりで確認する方が具体的な資金計画になります。
仲介手数料・登記・融資関連費用
売買の仲介手数料には、国土交通省の告示による上限があります。売買価格が400万円を超える場合の通常の上限は、売買価格に含まれる消費税相当額を除いた金額を使い、速算式で「価格×3%+6万円」に仲介手数料の消費税を加えて求められます。実際に支払う金額は、上限の範囲で契約を確認します。
例えば計算対象の価格が3,000万円で、仲介会社が課税事業者の場合、通常の税込上限は105万6,000円です。これは売主・買主が共同で一つの上限を分ける意味ではなく、原則として依頼者の一方から受け取る報酬の上限です。
一方、800万円以下の宅地建物には、媒介に要する費用を勘案する特例があります。取引の条件によって扱いが異なるため、低価格の物件に通常の速算式だけを当てはめないでください。詳しい計算と特例は仲介手数料の上限・計算方法をご確認ください。
登記費用には、登録免許税と、司法書士などへ依頼する場合の報酬が含まれます。登記の種類や物件の評価額などに関係するため、単純に購入価格へ一定率を掛ければ総額が出るとは限りません。
ローン関係でも、事務手数料、保証料、抵当権設定、保険などを分けて確認します。金利だけを比較しても、借り入れにかかる費用全体は比較できません。
税金は取引日・所有期間・特例の条件で確認する
個人が土地・建物を売った場合の譲渡所得は、売却収入から取得費と譲渡費用を差し引くなどして計算します。売却代金の全額や、住宅ローンを返済した後の残金を、そのまま課税される所得とするわけではありません。
取得費には購入時の資料が関わり、建物については減価償却に相当する額の扱いもあります。所有期間や居住用財産の特例などで税の取り扱いが変わるため、契約前から購入時の契約書・領収書などを探しておくと、確認を進めやすくなります。
特例は、住んでいた家を売れば無条件で適用されるものではありません。対象者、期間、ほかの特例との関係、申告などの条件を確認します。具体的な税額は、取引の年の国税庁や自治体の案内、税理士などへ確認してください。
売買の流れや契約時の確認点を、手引でもまとめて読みたい方へ。不動産適正取引推進機構が公開するPDFを参照できます。税・制度の適用条件は、取引時点の最新案内と合わせて確認してください。
契約前に確認したい書類と条件
契約前の確認は、書類を受け取るだけでなく、自分の予定や理解と一致しているかを確かめるために行います。疑問を残したまま契約日を迎えないよう、事前に読める資料の共有を依頼しましょう。
重要事項説明書と売買契約書
重要事項説明書は、物件の権利、法令上の制限、設備やインフラ、取引条件などを確認する資料です。売買契約書は、当事者間で合意する売買条件を定める書類です。説明を受けたことと、条件に合意することは区別して理解します。
例えば、重要事項説明で道路や建築の制限を知った場合、それが予定している建て替えにどう影響するかを確認する必要があります。説明書に記載があるから、自分の希望どおりに使えるという意味ではありません。
売主・買主の名前、対象物件、価格、支払日、引き渡し日などの基本事項に加え、特約欄も確認してください。標準的な書式を使っていても、追加された条項によって責任や解除の条件が変わることがあります。
読み方の詳細は、重要事項説明書の確認ポイントで解説しています。
物件の状態・権利・法令制限・境界
確認する分野 | 主な確認事項 | 判断に影響することの例 |
|---|---|---|
権利 | 所有者、共有、抵当権、借地権など | 誰が同意・手続きする必要があるか |
法令上の制限 | 都市計画、用途地域、建築規制など | 希望する建物・用途が可能か |
道路・境界 | 接道、私道負担、測量、境界の確認状況 | 建て替えや通行、敷地の範囲 |
建物・設備 | 不具合、修繕履歴、残す設備 | 入居後の負担や修繕の必要性 |
マンション管理 | 規約、管理費、修繕積立金、修繕計画 | 利用方法と将来の負担 |
災害・環境 | ハザード情報、現地、周辺状況 | 居住や利用に関わるリスク |
資料同士で面積や名称が違う場合は、表示の基準が異なるのか、誤りなのかを確認します。登記簿、測量図、広告、契約書が常に同じ基準の面積を示すとは限りません。
現地をみただけではわからないこと、書類だけではわからないこともあります。建て替え、店舗利用、増改築などの予定がある場合は、仲介会社へ早めに伝え、必要な専門確認を契約前に進めましょう。
手付金・融資条件・解除・契約不適合責任
手付金は、売買契約に伴って授受される金銭です。代金の一部に充当される扱いが一般的ですが、契約解除との関係もあるため、金額だけでなく性質や期限を確認します。
民法には、買主が手付を放棄し、売主は倍額を現実に提供して解除する仕組みがありますが、相手が履行に着手した後はこの方法による解除が制限されます。契約の条項や宅地建物取引業法の適用なども関わるため、いつでも手付金だけで解約できるとは考えないでください。
契約不適合責任は、引き渡された物件が種類・品質・数量などの点で契約内容に合っていない場合の責任です。追完、代金減額、損害賠償、解除などにはそれぞれ条件があります。「中古だからすべて免責」「不具合があれば必ず全額返金」といった理解は適切ではありません。
確認したいのは、どの状態で引き渡す合意か、不具合の通知や対応の条件、責任に関する特約です。売主が宅建業者か個人かなどでも扱いが異なるため、取引ごとに確認しましょう。
出典:民法 第557条・第562〜566条、宅地建物取引業法 第38〜40条
仲介業務を見直したい不動産会社の方へ
物件提案、売主への情報共有、顧客管理。自社で整えたい業務に合わせて、Faciloのサービス資料を選べます。
不動産会社を選ぶときと、トラブルを避けるための確認
不動産会社は、価格の提案だけでなく、調査、説明、連絡、契約後の準備までを比較して選びましょう。わからない点を具体的に確認できることが重要です。
説明・調査・連絡方法・費用を比べる
売主なら査定の根拠や販売計画、買主なら物件条件や資金計画への説明を確認します。「売れます」「問題ありません」という結論だけでなく、何を確認したうえでそう判断しているかを聞いてみましょう。
費用については、金額と支払時期に加え、どの業務を含むかを確認します。追加の調査や専門家への依頼が必要な場合、その費用を誰が負担するかも明確にします。
担当者不在時の窓口、連絡手段、資料を共有する方法も確認しておくと、取引途中の行き違いを減らしやすくなります。急いでいる事情があっても、理解できていない条件を確認する時間は確保しましょう。
土地を売るときの大手・地元の会社選びは、こちらの記事で詳しく説明しています。
個人間売買・代理人・共有名義は何を確認するか
個人間売買では、仲介会社が行う調査や条件調整を、当事者が別の形で準備する必要があります。仲介手数料がないことだけで判断せず、権利や物件の調査、契約条件、登記、融資について、必要な専門家へ依頼する費用も考慮してください。
代理人が契約に関わる場合は、本人の意思、代理権、権限の範囲などの確認が必要です。委任状があるという説明だけで、すべての条件について代理できると判断しないようにしましょう。
共有名義の不動産全体を売る場合は、共有者の意思や手続きの確認が重要です。共有持分だけの取引とは異なるため、何を売買する契約なのかを明確にします。相続や共有者間の調整がある場合は、売り出し後に問題が発覚しないよう早めに整理します。
仲介会社向け:説明資料と顧客対応の経緯を残す
ここからは不動産会社向けです。売主・買主への説明を担当者の記憶に頼ると、途中の担当変更や、認識違いが生じた際に確認がむずかしくなります。
どの資料を、いつ、誰に示し、どの質問が残っているかを記録します。重要な条件の変更は、連絡した事実だけでなく、当事者が何に合意したかを確認できる形で残しましょう。
顧客管理や資料共有のツールは、情報を整理し、担当者間で引き継ぐために利用できます。ただし、契約書の法的判断や必要な調査、宅建士による説明を自動的に代替するものとして扱わないことが重要です。
担当者が変わるたびに、顧客が同じ説明を繰り返す状態を減らしたい方へ。顧客情報と接客履歴をまとめ、対応の経緯を確認しながら引き継ぐ仕組みを紹介しています。
不動産売買でよくある質問
資格、手付金、キャンセルの扱いは、誰がどの立場で取引し、どの契約条件に合意しているかによって確認する内容が変わります。
宅建士資格がない個人も売買できる?
自分の住まいを売る・買うことについて、当事者が宅建士資格を持つ必要はありません。一方、宅地建物取引業を営む場合には、宅建士資格とは別に、宅地建物取引業の免許が問題になります。
取引を業として行うかは、反復継続性などの事情を踏まえて判断されます。「個人だから免許は不要」「何件までなら必ず不要」と簡単には決められません。事業として売買を行う場合は、免許行政庁などへ確認してください。
手付金と頭金は同じ?
同じ意味ではありません。手付金は売買契約に伴って授受され、解除などとの関係を持つ金銭です。頭金は、一般に購入代金のうち住宅ローンなどの借り入れで賄わない自己資金部分を指します。
例えば、物件価格3,000万円、借入額2,700万円、自己資金300万円という計画で、手付金150万円を支払い、決済時に代金へ充当するなら、その150万円は自己資金300万円の一部に含まれる計算です。頭金300万円と手付金150万円を常に別々に足すわけではありません。ただし、諸費用はこの仮定に含めていないため、別に準備が必要です。
契約後にキャンセルしたいときは?
まず、申し込みの段階か、売買契約を締結した後かを確認します。契約後なら、手付解除、融資に関する特約、債務不履行など、どの条件に当たるかによって対応が変わります。
支払った金額が戻るか、違約金が発生するかを、理由だけで判断することはできません。契約書と期限、これまでのやりとりを確認し、仲介会社や必要に応じて法律の専門家へ相談してください。クーリングオフも、売主や契約場所などの条件があり、すべての不動産売買で利用できる制度ではありません。
不動産売買を進めるときは、物件・資金・契約の3つを切り離さずに確認することが大切です。売る人と買う人、それぞれの準備を整理し、わからないことを契約前に確認できる状態を作りましょう。
売買仲介の提案・情報共有を見直したい不動産会社の方へ
物件の比較、販売活動の説明、担当者間の引き継ぎ。顧客の判断を支えるために、必要な情報を届け続けることが大切です。
Faciloでは、買主への物件提案、売主との情報共有、顧客・接客履歴の管理などを支援しています。自社で手間がかかっている業務から、検討するサービスを選べます。
執筆:Facilo編集部/制度・製品情報の確認日:2026年11月16日
Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00