不動産の仲介手数料はいくら?売買・賃貸の計算方法・早見表と上限
不動産仲介の基礎知識
目次
物件価格や家賃を確認した後、見積書の仲介手数料を見て「この金額で合っているのだろうか」と迷うことはないでしょうか。売買と賃貸では計算方法が異なり、低価格の不動産などには特例もあります。
まずは、自分の取引が次のどれに当てはまるかを確認してください。
表は横にスクロールできます
取引 | 通常の上限の考え方 | 具体例・注意点 |
|---|---|---|
売買価格が400万円を超える売買 | 依頼者の一方につき「売買価格×3%+6万円」に消費税を加える | 税抜売買価格3,000万円なら105万6,000円(税込) |
売買価格が400万円以下の売買 | 200万円以下と200万円超400万円以下で計算式が異なる | 下の売買早見表で確認。800万円以下の物件には別途特例あり |
居住用の賃貸 | 貸主・借主の合計で家賃1.1ヶ月分(税込)が通常の上限 | 各当事者は原則0.55ヶ月分。依頼時の承諾で配分が変わる |
特例が関係する売買・賃貸 | 通常の計算とは別に対象・説明・合意を確認する | 800万円以下の売買、長期の空き家等の賃貸など |
本文の税込計算は、仲介会社が消費税の課税事業者で、消費税率10%の場合です。売買の計算に使う価格には、建物に課される消費税相当額を含めません。免税事業者の報酬上限は別の扱いがあるため、見積もり時に確認しましょう。
この記事では、通常の上限と特例、支払い・キャンセルの条件、仲介会社へ確認したい項目を整理します。上限は「必ず支払う定価」ではありません。計算結果と、実際に依頼する会社との合意内容を照らし合わせることが大切です。国土交通省の仲介手数料の案内
仲介手数料とは?誰が何のために支払う費用?
仲介手数料とは、不動産会社に売買や賃貸借の仲介を依頼し、契約が成立したときに支払う報酬です。物件探しや買主探し、条件の調整、契約手続きなど、仲介業務の対価として支払います。
媒介手数料・仲介報酬とは基本的に同じもの
「媒介手数料」「媒介報酬」「仲介報酬」と呼ばれる場合も、一般にこの仲介手数料を指します。媒介は取引の間に立って契約成立を支えることです。名称が違うから別の手数料が追加される、という意味ではありません。
仲介会社に支払う報酬と、その会社が営業担当者に支払う歩合給は別のものです。たとえば売主が支払った仲介手数料が、そのまま担当者個人の収入になるわけではありません。給与制度や会社の経費配分は各社で異なり、顧客が負担する仲介手数料の上限とは分けて考えます。
売買では売主・買主、賃貸では貸主・借主の負担を確認する
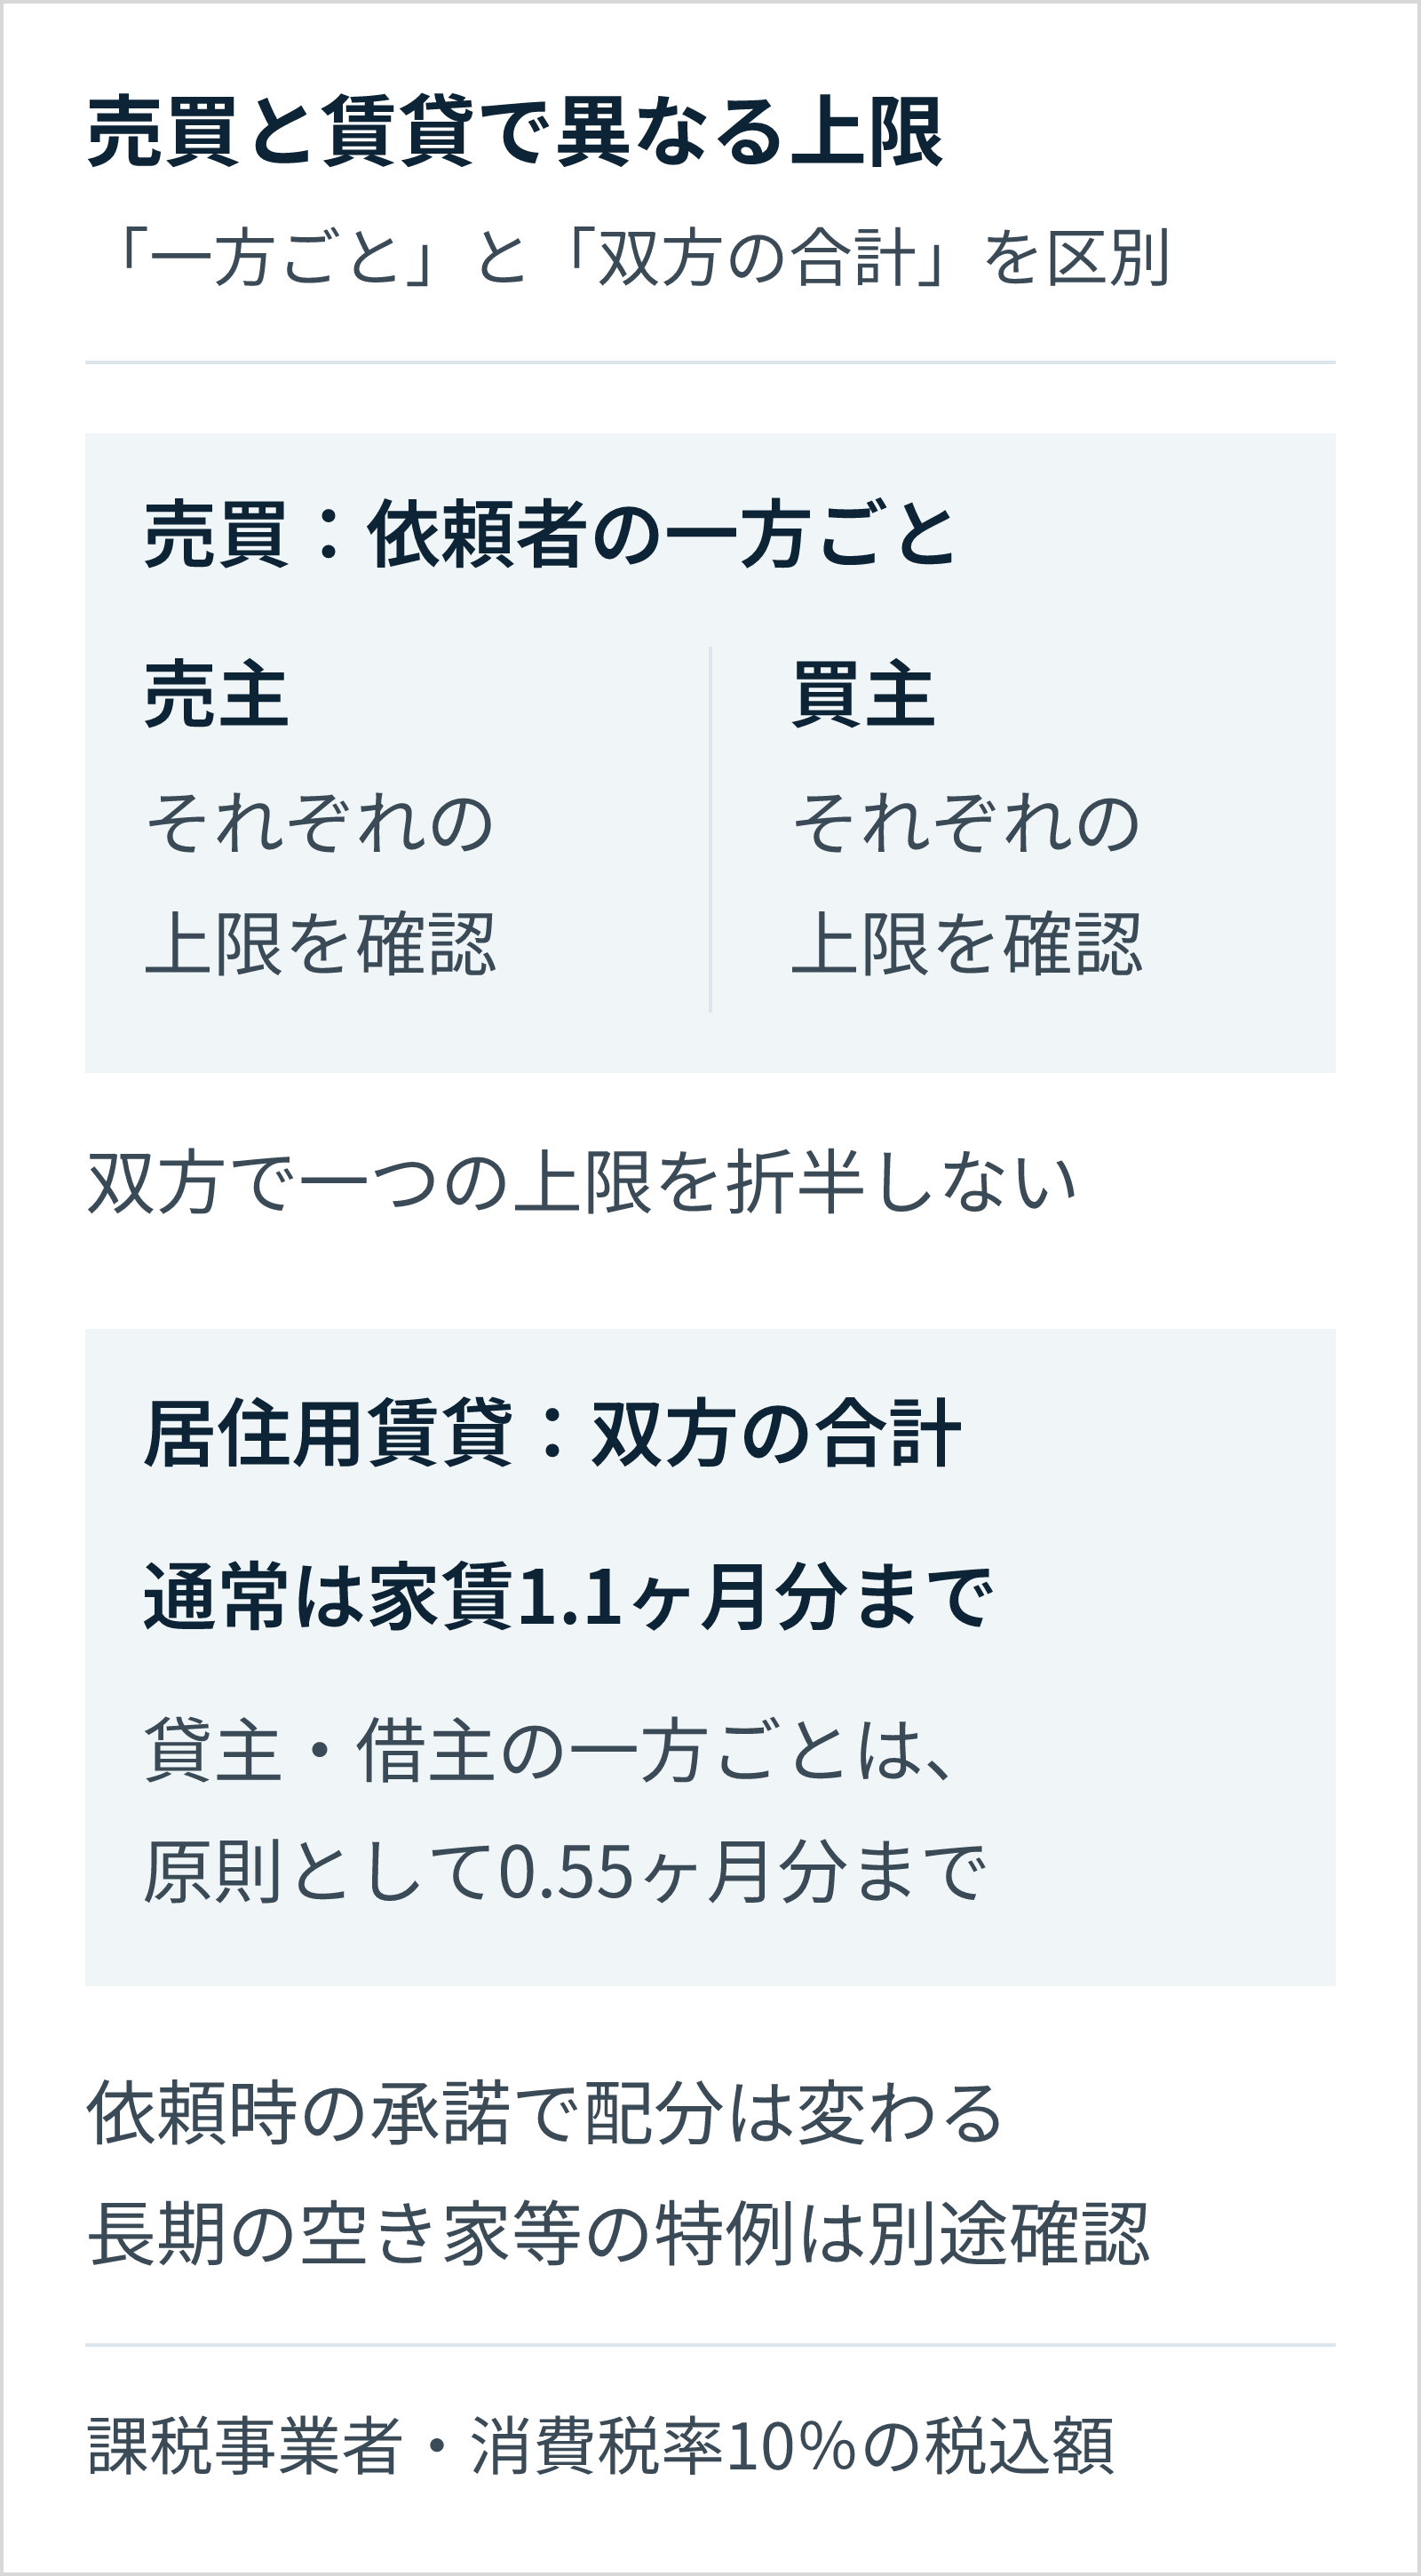
売買では、売主は売却を依頼した会社へ、買主は購入の仲介を依頼した会社へ、それぞれの契約に基づいて支払います。同じ会社が双方を仲介する場合もありますが、売主と買主で一つの上限額を折半する仕組みではありません。
一方、賃貸の通常の上限は、貸主と借主から受け取る報酬の合計に対して定められています。居住用では一方から受け取る額にも原則があります。売買の「一方からの上限」と、賃貸の「双方の合計」を取り違えないようにしましょう。
上限・相場・約定報酬額を区別する
法律に基づく上限額と、実際に支払う合意額は同じとは限りません。「約定報酬額」とは、依頼者と仲介会社が合意した報酬額のことです。上限を基準に見積もる会社も、上限より低い金額を提示する会社もあります。
「相場は3%+6万円」と説明される場合でも、それは一定価格を超える売買の上限計算を指していることがあります。全国の実際の契約金額を集計した平均値とは限りません。自分の取引では、計算の根拠、消費税、特例の適用、支払時期を確認し、合意額を書面等に残しましょう。
仲介会社へ相談しただけ、内見しただけで、当然に通常の仲介手数料が発生するわけではありません。ただし、別に依頼した特別な業務の費用などは契約内容により扱いが異なります。後述する「特別依頼の費用」と分けて確認してください。不動産適正取引推進機構:仲介手数料のQ&A
仲介手数料と、会社が外注先へ支払う業務委託報酬、従業員の歩合給は分けて考えます。それぞれの違いは、成果報酬型の意味と契約前の確認点でも整理しています。
不動産会社の方へ。費用説明とあわせて、顧客対応の進め方を見直すなら。
Faciloでは、物件提案や顧客とのやりとりなど、担当する業務からサービスを確認できます。
【売買】仲介手数料の計算方法と早見表
売買の通常の上限は、売買価格を3つの部分に分け、それぞれに料率を掛けて計算します。先に通常の計算を理解し、その後で800万円以下の物件に関する特例を確認すると、見積もりの違いが分かりやすくなります。
計算に使うのは消費税相当額を除いた売買価格
土地・建物を合わせて売買する場合、建物価格に消費税が含まれていれば、その税額を除いて仲介手数料を計算します。土地代金や個人の売主からの売買など、そもそも消費税が課されない部分に一律に「税込価格÷1.1」を行う計算ではありません。
たとえば契約価格が3,100万円で、そのうち建物の消費税相当額が100万円と確認できる場合、計算の基礎は3,000万円です。物件全体を1.1で割るのではなく、売買契約書や見積書で消費税の内訳を確かめます。土地・建物の内訳が不明な段階では、仲介会社に計算の基礎を示してもらいましょう。
段階別の料率と速算式
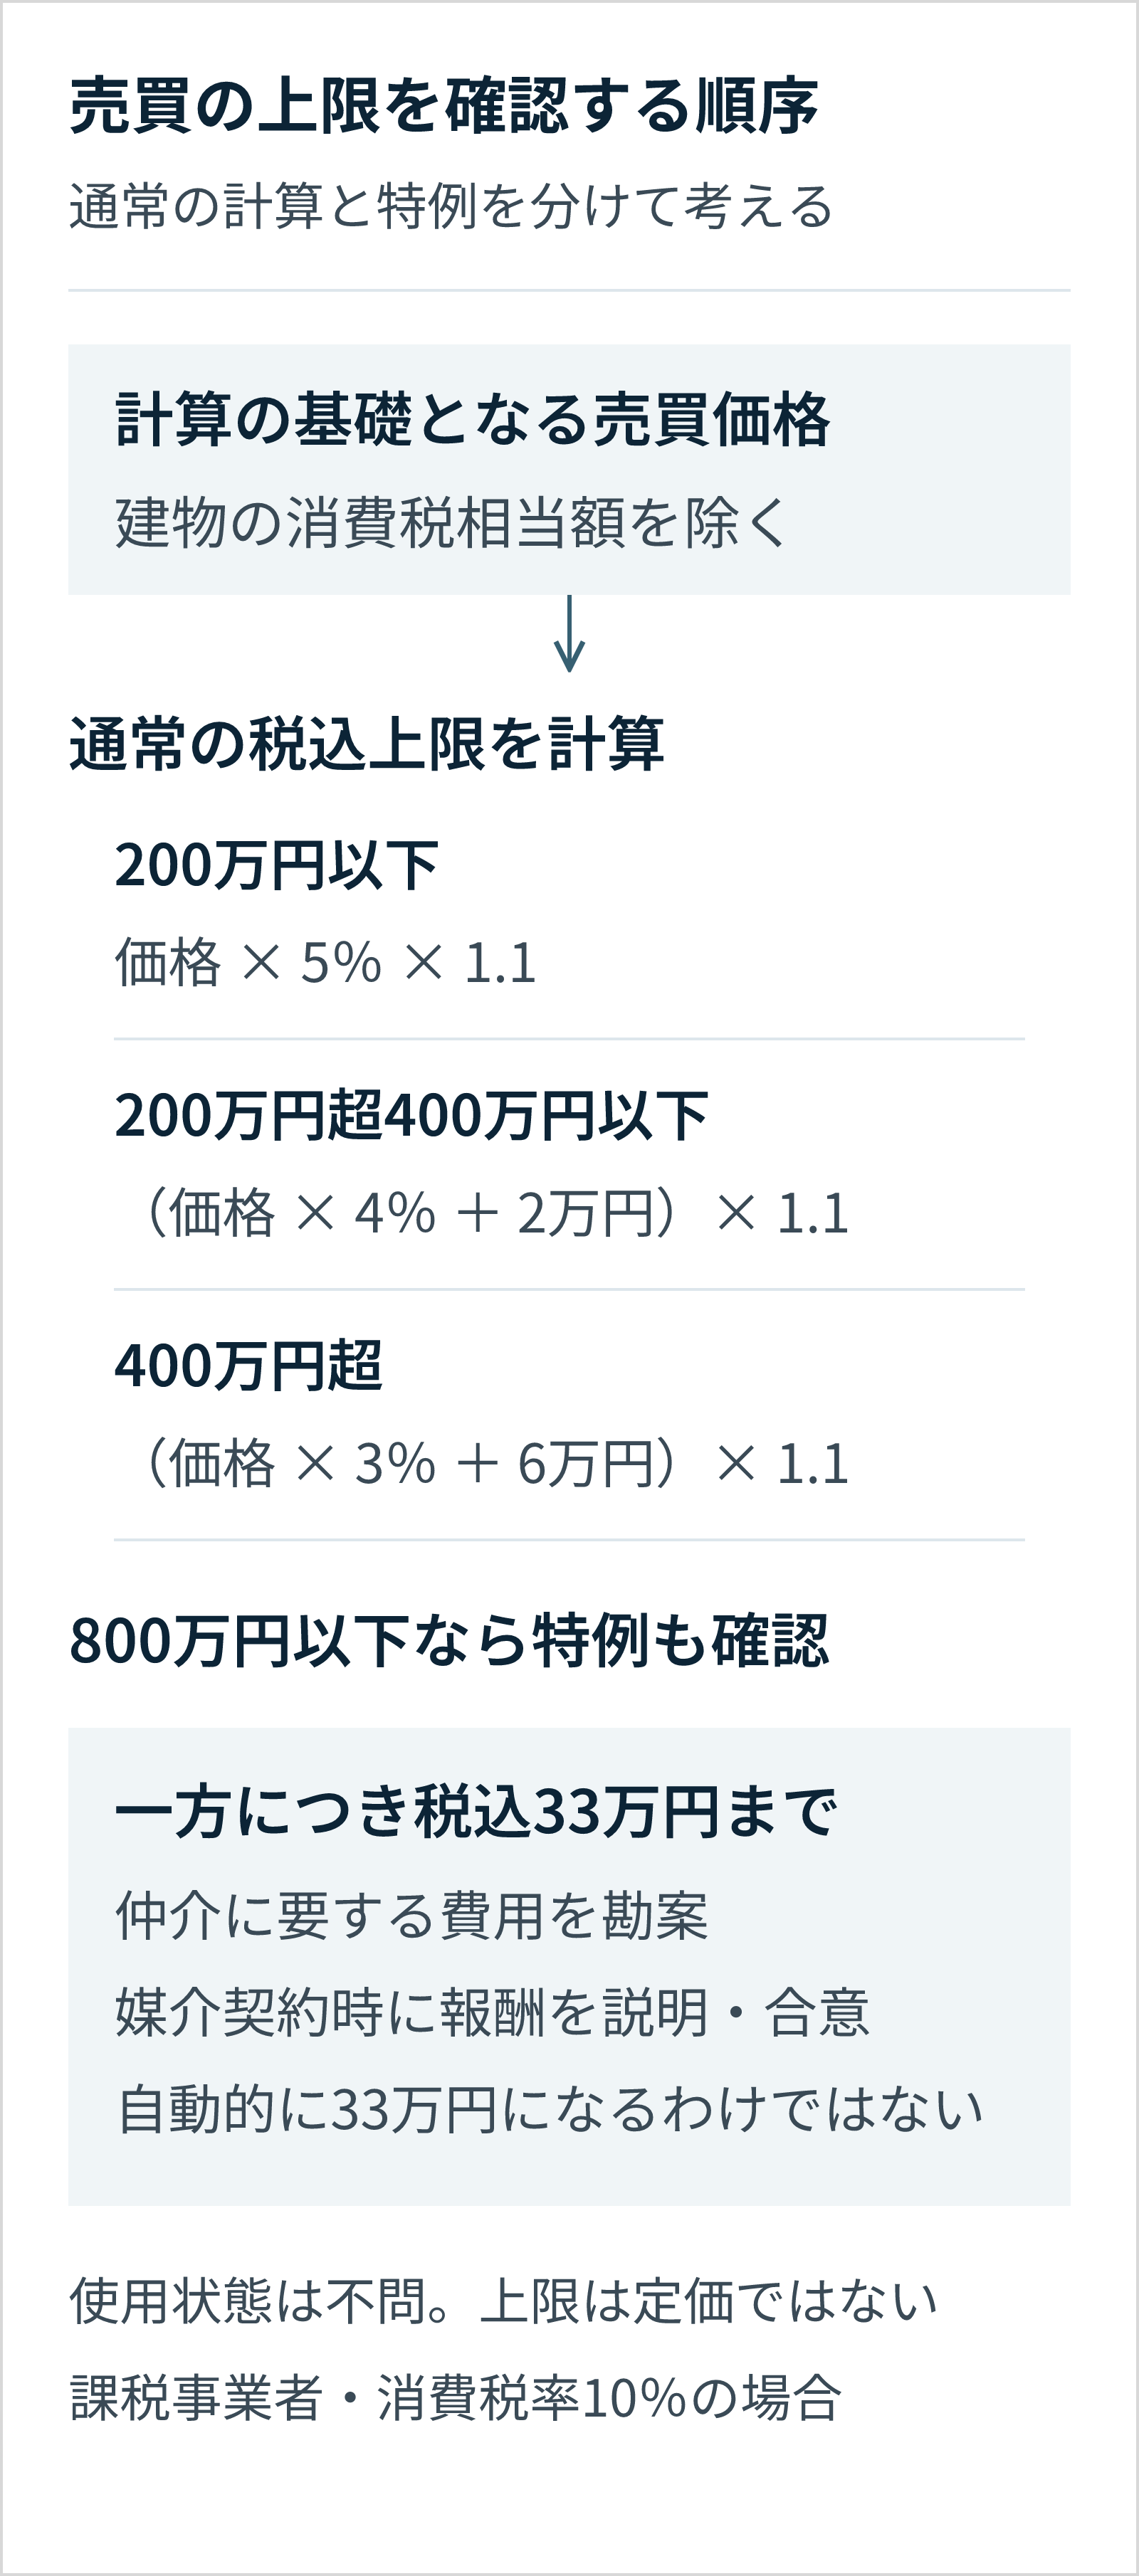
通常の税抜報酬上限は、次のように売買価格の各部分へ料率を掛けます。
表は横にスクロールできます
売買価格の部分 | その部分に掛ける料率(税抜報酬) |
|---|---|
200万円以下の部分 | 5% |
200万円超400万円以下の部分 | 4% |
400万円を超える部分 | 3% |
毎回分けて足す代わりに、売買価格全体を使う速算式でも同じ上限を求められます。
表は横にスクロールできます
計算の基礎となる売買価格 | 通常の上限を求める速算式(税込) |
|---|---|
200万円以下 | 売買価格×5%×1.1 |
200万円超400万円以下 | (売買価格×4%+2万円)×1.1 |
400万円超 | (売買価格×3%+6万円)×1.1 |
「価格×3%+6万円」はすべての売買に使える式ではなく、通常計算では400万円を超える価格帯の速算式です。また、6万円を足した後の報酬全体に消費税を掛けます。
「+6万円」は追加の事務手数料ではない
3,000万円の物件を段階別に計算すると、次のようになります。
- 最初の200万円×5%=10万円
- 次の200万円×4%=8万円
- 残りの2,600万円×3%=78万円
- 税抜報酬の合計96万円×1.1=105万6,000円
一方、3,000万円全体に3%を掛けると90万円です。最初の200万円の料率差が4万円、次の200万円の料率差が2万円なので、合計6万円を足すと96万円になります。「+6万円」はこの差を調整するための金額で、別途必要になる事務手数料ではありません。国土交通省:報酬額の告示
売買価格別の仲介手数料早見表
以下は、依頼者の一方が支払う場合の上限です。売主・買主がそれぞれ仲介を依頼するときは、それぞれについて確認します。通常計算と特例を同じ金額として扱わないよう、列を分けています。
表は横にスクロールできます
売買価格(消費税相当額を除く) | 通常の上限(税込) | 800万円以下の特例を適用する場合の上限(税込) |
|---|---|---|
100万円 | 5万5,000円 | 33万円まで。費用を勘案し事前の説明・合意が必要 |
200万円 | 11万円 | 同上 |
300万円 | 15万4,000円 | 同上 |
400万円 | 19万8,000円 | 同上 |
500万円 | 23万1,000円 | 同上 |
600万円 | 26万4,000円 | 同上 |
700万円 | 29万7,000円 | 同上 |
800万円 | 33万円 | 33万円。通常計算と同額 |
1,000万円 | 39万6,000円 | 対象外 |
1,500万円 | 56万1,000円 | 対象外 |
2,000万円 | 72万6,000円 | 対象外 |
2,500万円 | 89万1,000円 | 対象外 |
3,000万円 | 105万6,000円 | 対象外 |
3,500万円 | 122万1,000円 | 対象外 |
4,000万円 | 138万6,000円 | 対象外 |
5,000万円 | 171万6,000円 | 対象外 |
6,000万円 | 204万6,000円 | 対象外 |
8,000万円 | 270万6,000円 | 対象外 |
1億円 | 336万6,000円 | 対象外 |
たとえば3,000万円から2,900万円へ売買価格が変更になった場合、通常の税込上限は105万6,000円から102万3,000円に変わります。最初の売出価格で作られた見積もりをそのまま使わず、最終的な契約価格と合意した報酬額を確認してください。
800万円以下の不動産に適用される特例
2024年7月1日以降、800万円以下の宅地・建物の売買では、仲介に要する費用を勘案し、依頼者の一方から税込33万円まで受け取れる特例があります。売主だけでなく買主側にも適用され得ます。
制度上の名称は「低廉な空家等」ですが、売買のこの特例は、価格要件に該当すれば使用状態を問いません。「空き家ではないから必ず通常計算」とは判断できない点に注意しましょう。
ただし、価格が800万円以下なら自動的に33万円になるわけではありません。媒介契約の締結時に、仲介会社から報酬額について説明を受け、合意する必要があります。通常の計算額を超える見積もりなら、特例の適用、費用をどう勘案したか、税込・税抜の内訳を確認します。
改正内容を詳しく知りたい方は、仲介手数料の法改正と特例の解説も参考にしてください。売却側の予算を中心に考える場合は、不動産売却の仲介手数料で確認できます。
買主への説明を担当する不動産会社の方へ。
費用とあわせて検討する物件情報も、比較しやすい形で届けたい場合は、顧客マイページを使った提案方法を確認できます。
【賃貸】仲介手数料はいくら?0.5ヶ月・1ヶ月の違い
賃貸では、家賃を基準に仲介手数料の上限を計算します。ただし、「家賃1ヶ月分+税が上限」という説明だけでは、誰がいくら負担するかは分かりません。ここでは居住用の賃貸を中心に整理します。
通常の上限は貸主・借主の合計で家賃1.1ヶ月分
課税事業者である仲介会社が受け取れる通常の上限は、貸主と借主の合計で家賃1ヶ月分の1.1倍、つまり税込1.1ヶ月分です。
居住用建物の賃貸では、一方から受け取れる額は原則として家賃0.55ヶ月分(税込)までです。依頼を受けるに当たってその当事者の承諾を得ている場合は、0.55ヶ月分を超える配分にできます。ただし、通常の取引では、貸主・借主の合計は家賃1.1ヶ月分(税込)を超えられません。
たとえば家賃10万円なら、次のような配分が考えられます。いずれも、実際の金額は合意内容を確認します。
表は横にスクロールできます
居住用賃貸の通常例 | 借主の負担(税込) | 貸主の負担(税込) | 合計(税込) |
|---|---|---|---|
原則の各0.5ヶ月分+税を受け取る | 5万5,000円 | 5万5,000円 | 11万円 |
借主が依頼時に承諾し、借主から1ヶ月分+税を受け取る | 11万円 | 0円 | 11万円 |
貸主が依頼時に承諾し、貸主から1ヶ月分+税を受け取る | 0円 | 11万円 | 11万円 |
「仲介手数料0.5ヶ月」と表示されていても、消費税が別なら支払額は家賃の0.55ヶ月分です。逆に借主へ1.1ヶ月分を請求する見積もりなら、単に上限を計算するだけでなく、いつどのような内容に承諾したかも確認してください。国土交通省:賃貸の仲介手数料
家賃と管理費・共益費を分けて計算する
上限の計算の基礎は借賃です。家賃とは別に設定されている管理費や共益費を、そのまま足して計算するものではありません。契約上の賃料と各費用の内訳がどうなっているかを確認しましょう。
表は横にスクロールできます
月額家賃 | 原則の一方の上限:0.55ヶ月分(税込) | 通常の双方合計上限:1.1ヶ月分(税込) |
|---|---|---|
5万円 | 2万7,500円 | 5万5,000円 |
6万円 | 3万3,000円 | 6万6,000円 |
7万円 | 3万8,500円 | 7万7,000円 |
8万円 | 4万4,000円 | 8万8,000円 |
10万円 | 5万5,000円 | 11万円 |
12万円 | 6万6,000円 | 13万2,000円 |
15万円 | 8万2,500円 | 16万5,000円 |
20万円 | 11万円 | 22万円 |
居住用の家賃が非課税でも、仲介会社が提供する仲介サービスの手数料には消費税が関係します。家賃と仲介手数料で税の扱いが異なる点も、見積もりの見落としやすいところです。
長期の空き家等では貸主側の特例がある
長期間使われていない、または今後も使われる見込みがない宅地・建物の賃貸では、仲介に要する費用を勘案し、通常の上限を超えて報酬を受け取れる場合があります。国土交通省は、少なくとも1年を超える期間にわたり居住者が不在となっている戸建ての空き家や分譲マンションの空室などを例示しています。相続等で利用されなくなった直後でも、今後の所有者等による利用が見込まれないものは別の対象例として挙げられています。
この特例でも、借主から受け取れる額は通常の制限を維持します。居住用なら原則0.55ヶ月分、依頼時の承諾がある場合でも1.1ヶ月分以内です。そのうえで貸主・借主の合計が2.2ヶ月分(税込)以内となる範囲で、貸主から受け取る額を増やせます。貸主への事前の説明・合意も必要です。
家賃10万円で、借主の負担が5万5,000円なら、双方合計22万円の範囲内で貸主側は最大16万5,000円という関係です。借主が0円なら貸主側が最大22万円となる場合もあります。「空き家だから借主へ2.2ヶ月分を請求できる」という制度ではありません。
店舗・事務所などの非居住用賃貸や、返還されない権利金を伴う取引では別の取扱いが関係する場合があります。居住用の早見表だけで判断せず、取引条件を伝えて計算根拠を確認してください。国土交通省:報酬告示の第四・第六・第九
賃貸仲介の方へ。費用と物件条件を説明する接客の流れを整えるなら。
候補物件を顧客マイページで共有する方法など、賃貸の接客に使う機能を紹介しています。
仲介手数料はいつ払う?契約・キャンセル時の確認点
報酬が発生する場面と、実際にお金を支払う日は分けて確認します。契約成立により報酬請求権が発生するのが基本ですが、受領の条件や支払日は媒介契約等の定めに従います。
依頼時に報酬額・支払時期・税の内訳を確認する
売買の仲介を依頼する場合は、媒介契約書で約定報酬額と受領時期を確認しましょう。国土交通省の標準媒介契約約款には報酬と受領時期の定めがあり、宅地建物取引業法37条の書面を当事者へ交付する前に約定報酬を受領できない旨も示されています。
実務では売買契約時と決済・引渡し時に分けて支払う場合や、決済時にまとめる場合があります。ただし、常に「契約時に半分、引渡し時に半分」と法律で固定されているわけではありません。現金・振込などの支払方法も含め、資金を用意する前に契約書と見積書を照合します。
賃貸でも、申込時・契約時などの言葉だけで判断せず、契約の成立と支払条件を確認してください。申込みのための預り金と仲介手数料が混在している場合は、何の名目で預ける金銭か、成立しなかった場合にどう扱うかを明確にします。
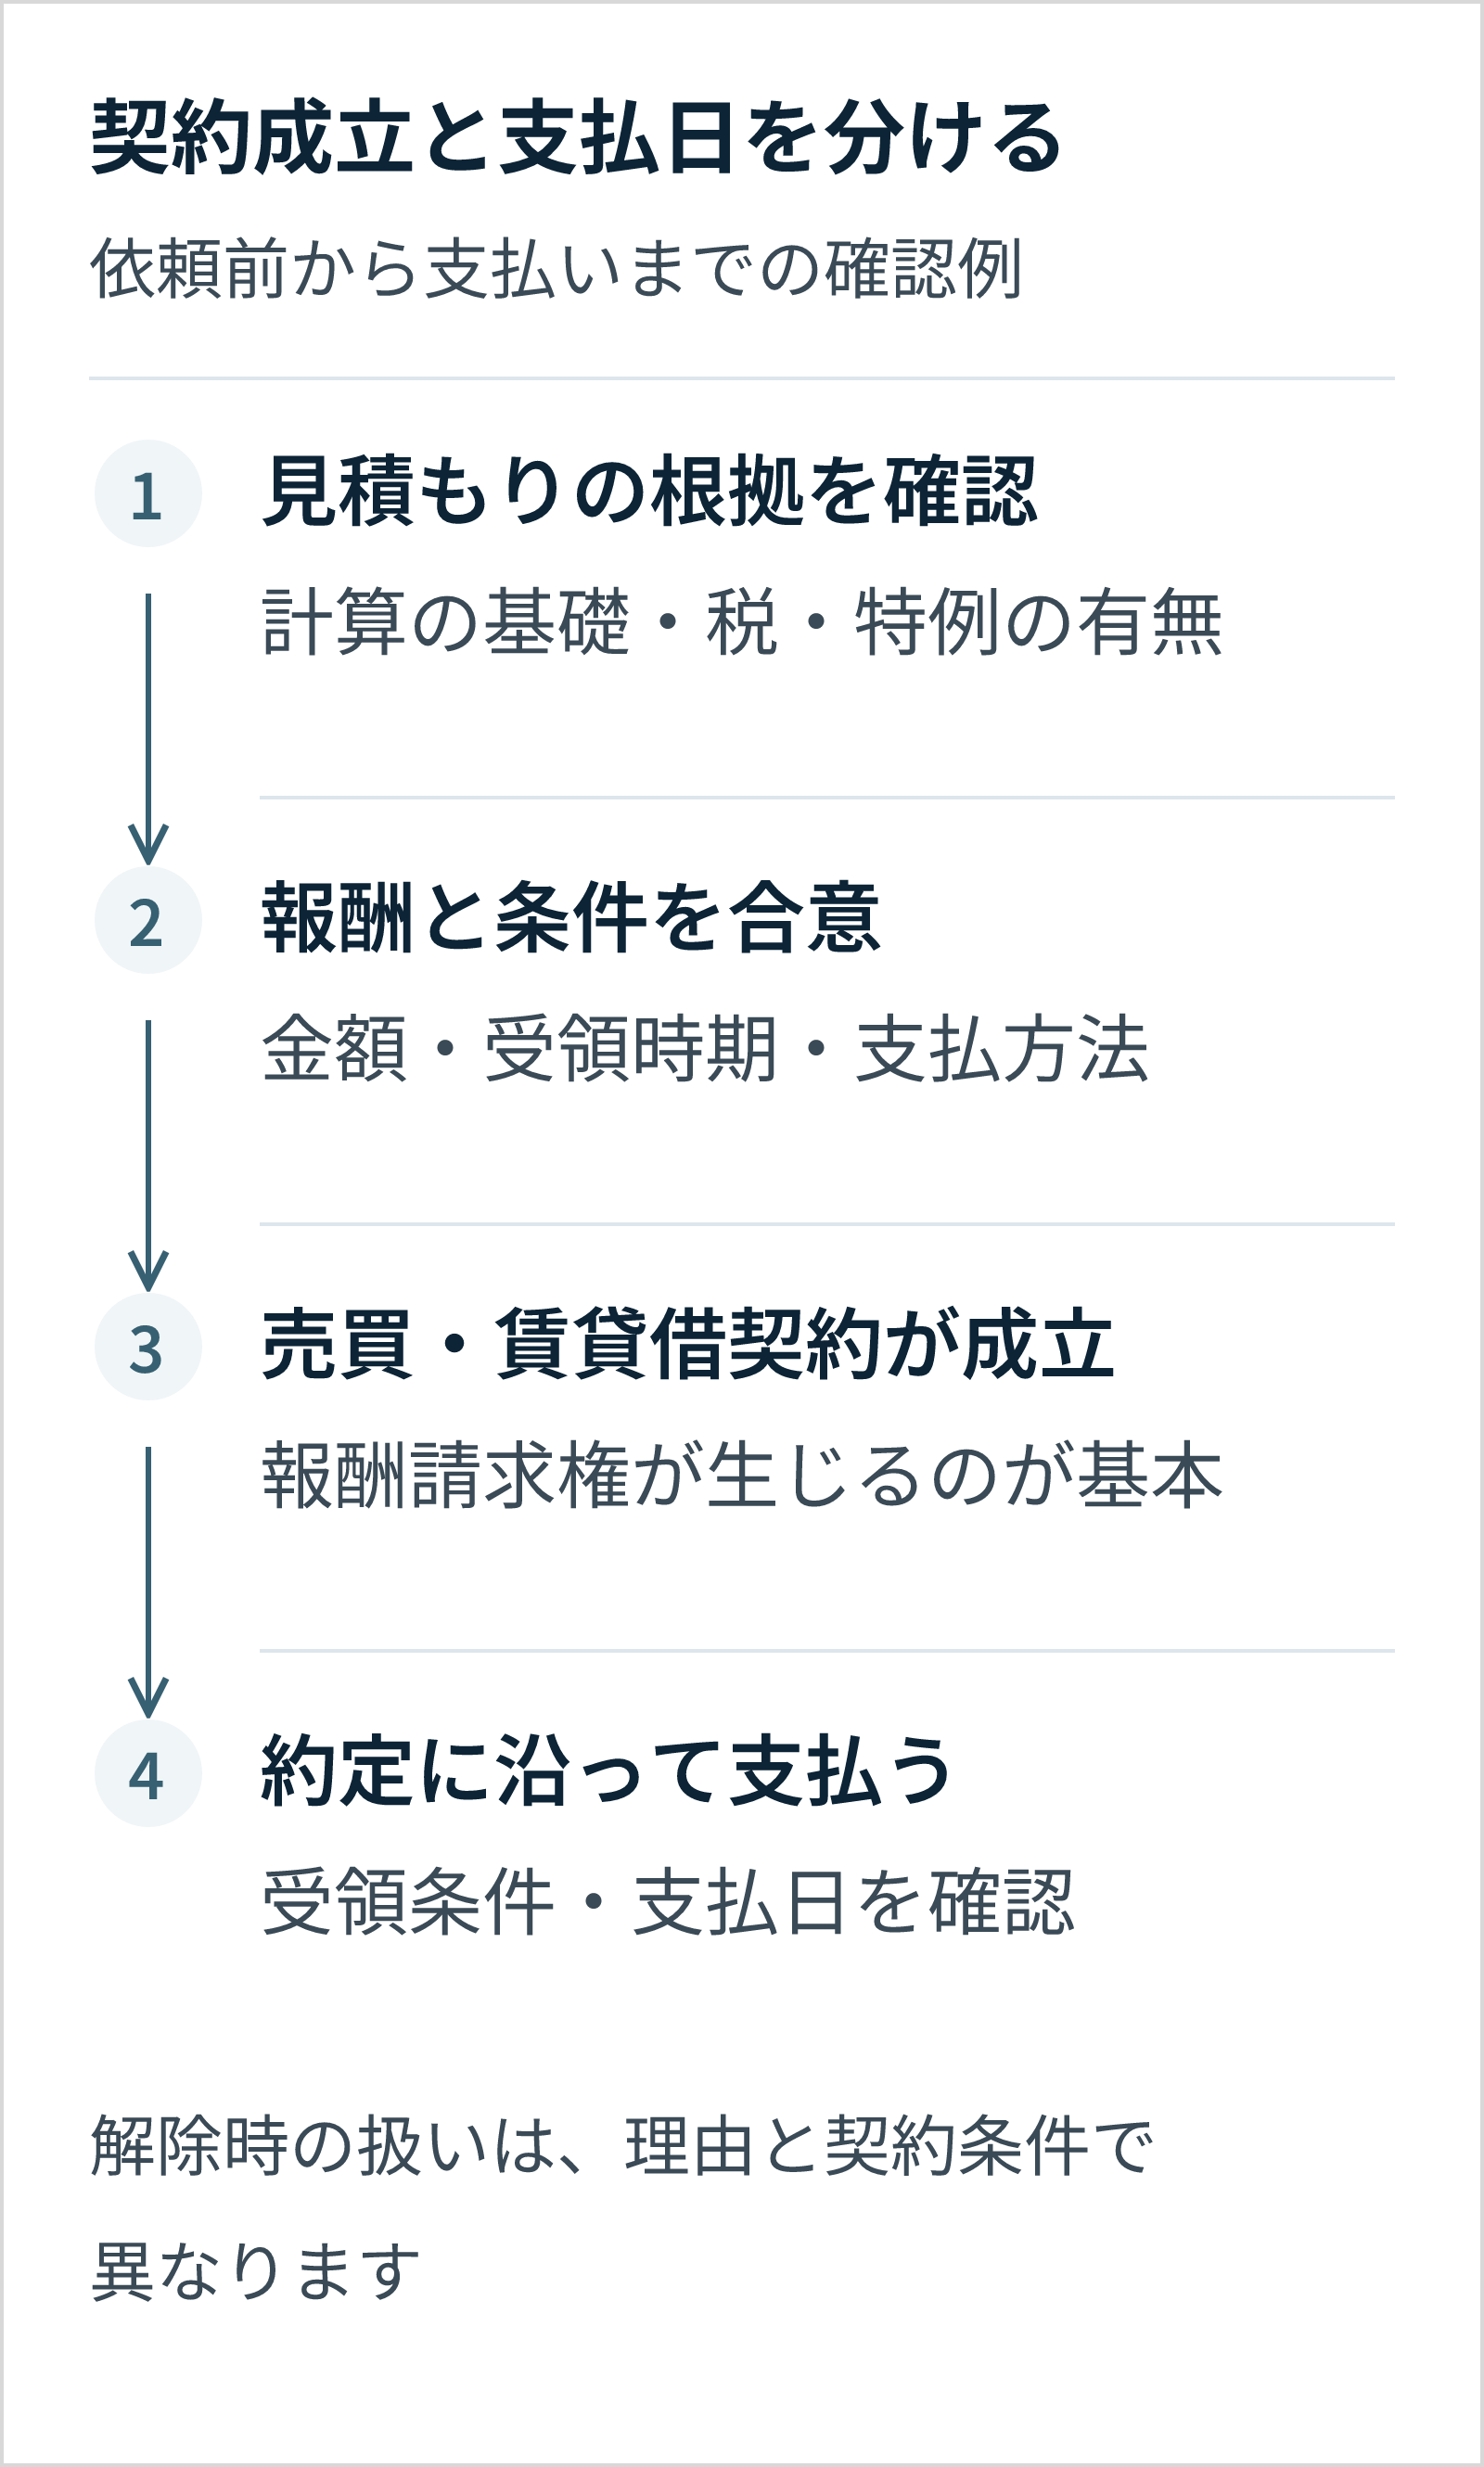
キャンセルは「契約成立前」と「成立後の解除」を分ける
取引をやめたから必ず返金される、あるいは一度払ったら必ず返金されない、とは一律にいえません。契約が成立したか、解除の原因は何か、どの特約を利用するかで判断が変わります。
表は横にスクロールできます
状況 | 仲介手数料を考える際の確認点 |
|---|---|
契約成立前に申込みを取り下げた | 通常の成功報酬が発生する場面とは区別する。別途の特別依頼費用や預り金の扱いも確認 |
売買契約成立後、手付放棄等で解除した | 契約成立に伴う報酬請求権が当然になくなるわけではない。業務の実施状況等も関係する |
融資不成立に関する特約に基づいて解除した | 特約の条件・期限と媒介契約の定めを確認。標準約款には所定の場合の全額返還の定めがある |
相手方の不履行、仲介会社の説明等に問題がある | 個別の契約・事実関係によるため、関連書類をそろえて相談する |
住宅ローンが通らなかった場合でも、単に「ローンを利用する予定だった」というだけで一律に同じ扱いになるわけではありません。標準媒介契約約款では、融資不成立を解除条件とする契約でその不成立が確定した場合などに、受領した約定報酬の全額を返還する旨が定められています。融資先・金額・期限など、売買契約のローン特約も確認しましょう。国土交通省:標準媒介契約約款、不動産適正取引推進機構:ローン特約
片手仲介・両手仲介で自分の上限が倍になるわけではない
売買で売主側と買主側にそれぞれ別の仲介会社が入る形を片手仲介、同じ会社が双方を仲介する形を両手仲介と呼ぶことがあります。同じ会社が双方を担当すれば、合意に基づき双方から報酬を受け取る場合があります。
ただし、会社が双方から報酬を受け取れることと、一方の依頼者が通常の上限を超えて支払うことは別です。また、両手仲介なら自分の手数料が自動的に半額になるわけでもありません。誰にどの業務を依頼し、自分はいくら負担するのかで判断します。
取引の進め方が気になる場合は、購入申込みの扱い、他社への情報提供、活動報告の方法なども確認してください。仲介形態の名称だけで、説明の良し悪しや取引条件の有利不利を決めつけないことが大切です。
顧客対応の引継ぎを見直したい不動産会社の方へ。
契約上の合意は適切な書面等で残し、日々の連絡履歴もチームで確認しやすくしておくと、過去の経緯を踏まえて対応できます。
仲介手数料を抑えるには?無料・値引きの考え方
仲介手数料は上限以下で合意するため、依頼する前に見積もりを取り、金額や条件を比較できます。ただし、値引きに応じるかは会社の方針や取引内容によって異なります。
依頼する前に総額と対象業務を比較する
相談時には「仲介手数料は税込でいくらか」「別の必須費用はあるか」「どこまで対応してもらえるか」を同じ条件で確認しましょう。購入と売却を同じ会社に頼む場合も、それぞれの契約・手数料を分けて示してもらうと比較しやすくなります。
交渉するなら、正式に依頼する前の段階で予算と希望を伝えます。すでに合意した金額を支払直前に当然のように変更できるものではありません。「高額物件なら必ず値引きできる」「閑散期なら安くなる」といった一般化も避け、自分の条件で確認することが必要です。
無料・半額には取引ごとの仕組みがある
買主や借主から仲介手数料を受け取らず、売主・貸主側からの報酬で運営する場合など、片側の負担を無料にする仕組みがあります。また、不動産会社が自ら売主や貸主となり、仲介会社を介さず直接契約する場合は、その会社の仲介という取引自体がありません。
一方、物件の「管理会社」であることと「貸主」であることは同じではありません。管理している会社が契約を仲介する場合もあるため、「自社管理物件だから手数料は必ず無料」とは判断できません。広告の取引態様と契約上の立場を確認しましょう。
無料・半額の対象が一部物件や一定の契約条件に限られることもあります。別名目の必須費用がないか、希望する物件が対象かまで確認します。仲介手数料無料の仕組みと確認点では、無料になる場合を詳しく説明しています。
安さだけでなく必要な対応が受けられるかを見る
手数料の高低だけで、サービスの品質を判断することはできません。金額と一緒に、物件や契約条件の説明、調査内容、質問への回答、連絡方法を比較しましょう。
たとえば価格が低くても、必要な説明と対応が明確なら検討しやすくなります。反対に上限額の見積もりでも、何をしてもらえるか不明なままでは納得しづらいでしょう。「値引きをしない会社は高品質」「安い会社は調査不足」と結びつけず、実際の業務と説明を確認します。
仲介会社を使わない個人間取引も、手数料だけで決めるべきではありません。権利関係や契約条件、登記、決済などを誰が確認するかを整理する必要があります。削減する費用と、代わりに必要な手続き・専門家費用を一緒に見積もってください。
購入客への提案方法を見直したい不動産会社の方へ。
費用の説明に加え、候補を比較しやすい提案体験も整えたい場合は、Faciloの購入クラウドのサービス資料を確認できます。
仲介手数料以外の費用も含めて予算を確認する
仲介手数料が想定より安くても、取引全体の支出が予算に収まるとは限りません。売買価格や毎月の家賃だけでなく、契約・引渡し・入居までの費用を時期別に整理しましょう。
買主・売主・借主で必要な項目が異なる
次の表は、一般に確認しておきたい費用項目です。すべての取引に必ず発生するという意味ではありません。金額や税の適用は物件・契約・借入条件等によって変わります。
表は横にスクロールできます
立場 | 確認したい主な費用 | 見落としやすい点 |
|---|---|---|
買主 | 仲介手数料、登記関連費用、融資の事務手数料・保証料、保険料、契約書の印紙税、税金や管理費等の精算 | 手付金を含む支払い日、ローンに含められる費用の範囲 |
売主 | 仲介手数料、抵当権抹消等の登記費用、ローン繰上返済手数料、契約書の印紙税、必要に応じた測量・解体等 | 売却代金から何を差し引くか、売却後に発生する税の確認 |
借主 | 仲介手数料、敷金・礼金、前家賃・日割家賃、保証会社の保証料、保険料、鍵交換等 | 敷金の精算条件、任意・必須の区別、退去時や更新時の費用 |
敷金は一定条件で精算・返還される預り金、礼金は通常返還されない金銭など、支出の性質も異なります。「初期費用総額」だけでなく、どの金銭が何のために必要かを確認しましょう。
支払日と資金の入る日を並べる
売買の手付金は通常、代金の一部に充当されるため、物件代金と別の費用として二重計上しないようにします。一方で、決済より前に用意する必要がある金銭として、資金計画には含めます。
表は横にスクロールできます
時点の例 | 確認する内容 |
|---|---|
媒介を依頼する前 | 報酬の見積もり、特別依頼の有無、支払いの合意 |
売買・賃貸の契約前後 | 手付金や初期費用、契約書の税・手数料、仲介手数料の支払条件 |
決済・引渡し・入居時 | 残代金、精算金、登記・融資関連費用、仲介手数料の残額等 |
取引後 | 税の申告・納付、保険更新、賃貸の更新・退去時の費用等 |
「総額はいくらか」に加えて、「いつまでに、どの口座から、いくら支払うか」を確認すると、支払い直前の不足を防ぎやすくなります。
仲介手数料などの諸費用を住宅ローンに含められるかは、金融機関の商品や審査条件によって異なります。含められる場合も借入額や利息は増えるため、現金支払いと借入れの両方で返済計画を確認しましょう。税金の個別計算や経費処理は、税務署・税理士等へ相談してください。
請求額がおかしいと感じたときの確認と相談先
高いと感じる見積もりでも、特例や税の扱いを確認すると説明できる場合があります。逆に「一般的な金額です」という説明だけでは、上限や合意の根拠を確認したことになりません。資料をそろえて順に照合します。
まず計算の前提と合意した内容を確認する
次の順で仲介会社へ尋ねると、どこに疑問があるかを整理できます。
- 売買価格・家賃のどの金額を計算の基礎にしているか
- 通常計算か、特例を適用しているか
- 税込・税抜と、誰が負担する額か
- いつ、どの書面等で報酬額や配分を合意したか
- 仲介手数料以外の費用は、何の依頼に基づくものか
売買なら800万円以下の特例、居住用賃貸なら依頼時の承諾や双方合計を確認します。請求書の数字だけで違法と決めつけず、逆に特例の名称だけで納得せず、具体的な条件まで示してもらいましょう。
「事務手数料」など別名目の費用は内容を確認する
仲介報酬を別の名称に分ければ、上限を超えて自由に受け取れるわけではありません。通常の仲介業務に含まれる広告や調査等の費用と、依頼者が特別に依頼した業務の費用を分ける必要があります。
国土交通省の告示や標準媒介契約約款、不動産適正取引推進機構のQ&Aでは、特別に依頼した広告や遠隔地への出張旅費等についての取扱いが示されています。「依頼していない広告費を請求された」「何の調査費か分からない」場合は、依頼内容、事前の説明、実費の内訳を確認してください。
賃貸の保証料や保険料など、仲介手数料とは別のサービスに基づく費用もあります。名目だけで適法・違法を判断せず、提供者、契約、任意性、費用の根拠を一つずつ確認します。不動産適正取引推進機構:報酬以外の費用のQ&A
解決しないときは書類と経緯をまとめて相談する
見積書、媒介契約書、売買・賃貸借契約書、請求書・領収書、メール等の説明記録をそろえましょう。「いつ、誰から、どの説明を受け、何に承諾したか」を時系列で整理すると、相談先が状況を把握しやすくなります。
相談先は、不動産会社の免許行政庁の担当窓口、所属団体の相談窓口、消費生活センター、不動産適正取引推進機構などです。返金や損害賠償を含む個別の法的判断が必要なら、弁護士等への相談も検討します。不動産適正取引推進機構の相談・案内
社内の顧客対応を見直したい不動産会社の方へ。
法律相談とは別に、問い合わせや過去の対応履歴をチームで共有する方法を探している場合は、CRMのサービス資料をご確認ください。
不動産会社を選ぶときに比べたい説明と対応
手数料を比較する際は、金額と一緒に「判断に必要な説明を受けられるか」を確認しましょう。質問に対して、条件と根拠を分けて回答してもらえるかが一つの目安になります。
見積もり・業務範囲・連絡方法をそろえて比較する
表は横にスクロールできます
比較する項目 | 相談時に確認する質問の例 |
|---|---|
見積もりの明確さ | 税と特例を含め、合計額の計算根拠を教えてもらえますか |
業務の範囲 | 物件調査や条件調整はどこまで対応し、別途費用は何に発生しますか |
説明資料 | 契約条件や費用を、後から読み返せる資料でも確認できますか |
連絡と引継ぎ | 連絡手段、返信の目安、担当者不在時の窓口はどうなっていますか |
売却活動 | どの媒体で紹介し、活動状況をどのように報告してもらえますか |
購入・賃貸の提案 | 希望条件の優先順位や候補物件の違いをどう整理してもらえますか |
同じ手数料でも、説明方法や対応範囲は会社ごとに異なります。大手か地域密着かだけで決めず、対象地域・物件種別の対応経験や、実際の説明を確かめると比較しやすくなります。
内見前には、物件の募集状況、契約条件、入居・引渡し時期なども確認しましょう。費用の疑問を残したまま物件だけを見続けるより、検討の途中で一度、総額と依頼内容を整理しておくと判断が進みます。
【不動産会社向け】担当業務から提案・顧客対応の機能を確認する
ここからは仲介業務を行う不動産会社向けの案内です。顧客への費用説明を支えるには、金額の確認に加え、どの物件を提案し、どのような質問を受けたかを把握することも必要です。
Faciloでは、購入・売却・賃貸などの業務に応じた物件提案のサービスや、顧客・担当者・やりとりの履歴をまとめるCRMを紹介しています。手数料の自動計算や法律判断を代行するものとしてではなく、物件共有と日々の顧客対応を整える選択肢として検討できます。
買主への提案、売主への対応、賃貸の接客など、見直したい業務から機能を確認できます。
【不動産会社向け】導入候補の資料をそろえる
社内で検討する場合は、困っている業務と必要な機能を先に整理しましょう。たとえば「候補物件を比較しやすく共有したい」と「担当者不在でも過去のやりとりを確認したい」では、優先して見る機能が異なります。
公開ページで候補を絞った後、利用する業務に合う製品の資料をそろえると、担当者や責任者で検討しやすくなります。仲介手数料の解説資料ではなく、Faciloの各サービスの導入を検討するための資料です。
自社の物件提案や顧客対応に合う製品を選び、サービス資料を請求できます。
仲介手数料のよくある質問と、支払う前のチェック
管理会社の物件なら仲介手数料は無料ですか?
管理会社であるという理由だけでは無料になりません。管理会社が貸主なのか、貸主から依頼を受けて仲介する立場なのかを確認します。「貸主」「代理」「媒介」などの取引態様と、契約する会社の役割を見て判断しましょう。
買主や売主がすでに決まっていても支払いますか?
相手を探す必要がなくても、契約条件の調整や手続きなどの仲介を依頼すれば、報酬が発生する場合があります。相手が決まっていることを伝えたうえで、依頼する業務と報酬を事前に確認してください。相手探しをしない分だけ自動的に無料になるとは限りません。
一般・専任・専属専任で仲介手数料の上限は変わりますか?
媒介契約の種類によって、売買の報酬上限の計算式が変わるわけではありません。種類によって、他社にも依頼できるか、自分で相手を見つけた場合の扱い、活動報告等の条件が異なります。金額だけでなく契約内容を比較しましょう。国土交通省:標準媒介契約約款
仲介手数料に消費税はかかりますか?
課税事業者が提供する仲介サービスの手数料には消費税がかかります。物件そのものの売買や住宅家賃の課税関係とは別です。見積もりが税込か税別か、会社が免税事業者の場合の上限・税相当額の扱いも確認してください。
確定申告の経費にできますか?
自宅の購入・売却か、賃貸事業用の取得かなどで扱いが異なり、支払った年にすべて必要経費にできるとは限りません。取得費等への算入が関係する場合もあるため、契約書と領収書を保管し、目的を伝えて税務署・税理士等へ確認しましょう。
最後に何を確認すればよいですか?
支払う前には、次の項目を見積書と契約書で確認してください。
- 売買・賃貸のどちらの計算で、基礎となる価格・家賃はいくらか
- 通常の上限か、特例を適用した上限か
- 誰の負担額で、税を含めていくらか
- その金額・配分にいつ合意したか
- 支払日と、契約不成立・解除時の扱いはどうなるか
- 別途費用の内容と、依頼・合意の記録があるか
仲介手数料は、計算式だけでなく「対象となる取引・合意・支払いの条件」をそろえて確認することが大切です。分からない点をそのままにせず、根拠と内訳を尋ね、納得できる状態で手続きを進めましょう。
不動産会社の方へ:顧客に説明しやすく、チームで対応しやすい業務へ
費用を説明した後も、候補物件の比較、追加の質問、担当者間の引継ぎは続きます。物件資料や連絡履歴が別々の場所にあると、前回の経緯を確認する作業が増えてしまいます。
Faciloは、顧客への物件共有や日々のやりとりの集約など、仲介業務の改善を支えるサービスを提供しています。買主・売主・賃貸などの担当業務と、必要な機能から導入する製品を検討できます。
- 候補物件を顧客と共有し、比較・検討を支える
- 顧客と担当者、やりとりの履歴をチームで確認する
- 自社の業務と利用条件に合う製品を検討する
導入費用を確かめたい場合は、検討中のサービスと利用条件をお知らせください。以下はFaciloの導入見積もりの窓口で、物件の仲介手数料を見積もるフォームではありません。
執筆:Facilo編集部/法令・製品情報の確認日:2026年10月16日
Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00