不動産仲介の売上とは?計算方法・利益との違いと売上目標の立て方
経営・バックオフィス
目次
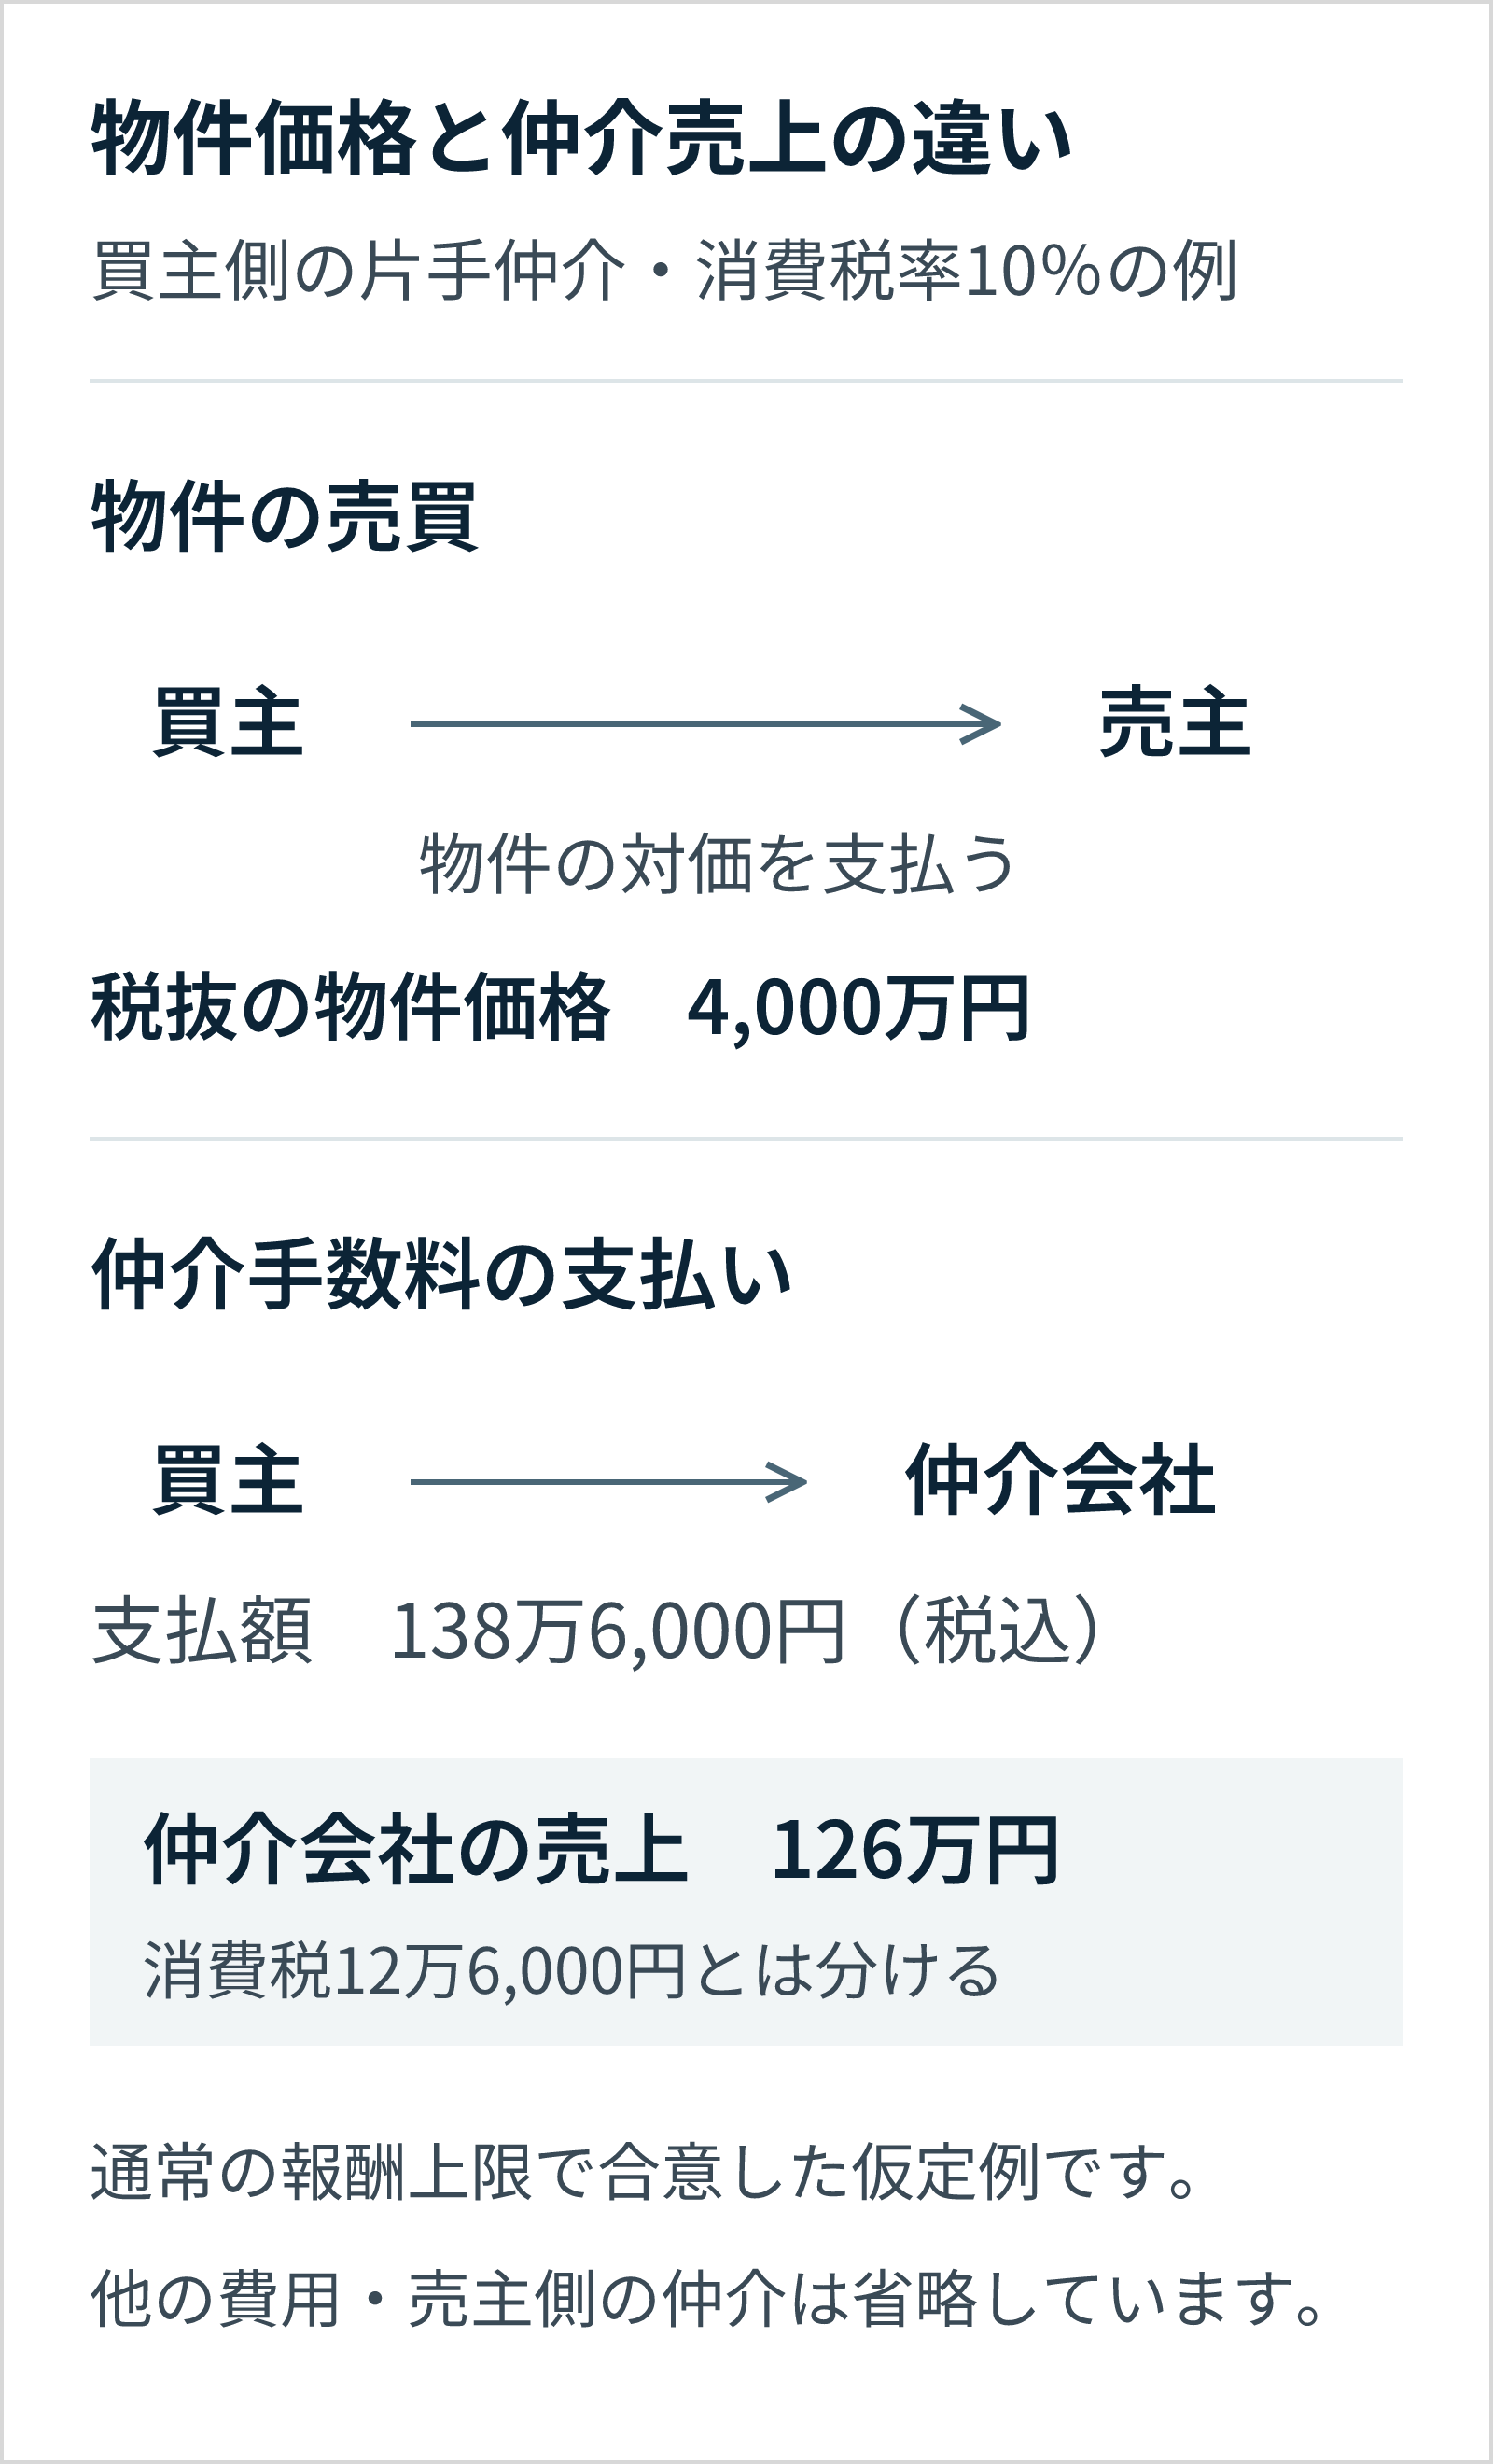
不動産仲介の売上は、原則として仲介業務によって得る手数料収入です。4,000万円の住宅を仲介しても、4,000万円が仲介会社の売上になるわけではありません。売買価格の合計である「取扱高」、会社に残る「利益」、口座に入る「入金」も、それぞれ別の数字です。
この違いが曖昧なまま目標を決めると、契約件数が増えても利益が残らない、売上は達成しているのに支払いに困る、といった問題を見落としかねません。本記事では、仲介会社の経営者・店長に向けて、売上の計算、利益と資金繰り、目標から必要な営業活動を考える方法を解説します。
会社別の規模を比較したい方は、不動産仲介会社のランキングもご覧ください。ここでは、自社の売上を正しく捉え、改善に生かす方法を扱います。
不動産仲介の売上・取扱高・利益・入金は何が違う?
仲介会社の売上を考えるときは、「いくらの物件を扱ったか」と「いくらの手数料を得たか」を分けることが出発点です。経営会議の資料にも、数字の定義と集計期間を付けておきましょう。
指標 | 意味 | 4,000万円の売買を仲介した場合の例 |
|---|---|---|
取扱高 | 仲介した物件の売買価格の合計 | 4,000万円 |
仲介売上 | 仲介によって得る手数料収入 | 片側から税抜126万円を受け取る契約なら126万円 |
利益 | 売上から対象となる費用を差し引いた額 | 人件費・広告費等を控除して計算。利益の種類も明記する |
入金 | 実際に受け取った金額 | 税込138万6,000円を受領する例では、売上額と一致しない |
売上見込み | 未確定の案件から予測する将来の売上 | 成約前の想定手数料。確定した売上には混ぜない |
この表の手数料は、消費税率10%、税抜の売買価格4,000万円、通常の報酬上限を前提にした例です。必ず上限額を請求できるという意味ではなく、実際の報酬は法令の範囲内で依頼者と合意します。
仲介以外の収入がある会社は部門を分ける
仲介と賃貸管理、買取再販を兼業している会社では、会社全体の売上と仲介部門の売上を分けて見ます。自社で買い取った物件を売る事業と、他者の売買を仲介する事業では、売上の構造も必要資金も違うからです。
「売上3億円」という数字だけでは、仲介手数料の積み上げなのか、保有物件の販売代金が中心なのかは分かりません。比較する会社や店舗でも、対象事業・期間・税込税抜・集計基準をそろえます。事業ごとの違いは不動産ビジネスの種類と収益モデルで整理しています。
月次の数字を把握するには、成約した案件と、これから成約を目指す案件を分けて確認できることが大切です。FaciloのCRMでは、顧客や物件に紐づく営業情報を、担当者の手元だけに置かず共有するための機能を紹介しています。
不動産仲介の売上はどう計算する?売買・賃貸の具体例
売上計画は、物件価格だけでなく「1件当たりに実際に得る手数料×計上する件数」で作ります。値引き、片手・両手の構成、取扱物件の価格帯が変われば、同じ件数でも売上は変わります。
売買仲介:片手と両手で受け取る相手が違う
売買価格が400万円を超える場合、通常の仲介報酬上限は、依頼者一方につき「税抜の売買価格×3%+6万円」に消費税を加えた額で計算できます。価格帯に応じた料率による計算を簡略化した式なので、400万円以下へそのまま当てはめないでください。低廉な空家等には別の特例もあります。価格帯別の計算や報酬の扱いは、不動産仲介手数料の仕組みと計算方法で詳しく解説しています。詳細は国土交通省の仲介手数料に関する案内を確認します。
税抜価格4,000万円の物件を仲介する例では、次のようになります。
仲介の形 | 手数料を受け取る相手 | 税抜の手数料売上の例 | 税込の受領額の例 |
|---|---|---|---|
片手仲介 | 売主または買主の一方 | 4,000万円×3%+6万円=126万円 | 138万6,000円 |
両手仲介 | 売主と買主の双方 | 126万円×2=252万円 | 277万2,000円 |
両手仲介でも、売買された物件は1件です。社内の「件数」が物件数なのか、売主側・買主側を別々に数える取引側数なのかによって、平均手数料が変わるため定義をそろえます。売上目標のために両手仲介へ誘導したり、取引機会を不適切に制限したりする考え方は避け、依頼者の利益と適切な取引を優先します。
たとえば、片手仲介8件で1件当たり税抜100万円、両手仲介2件で1件当たり税抜200万円なら、売上は「800万円+400万円=1,200万円」です。両手仲介2件は、それぞれ双方から得る手数料の合計を200万円と置いています。計画の根拠には、一律の理論上限より、自社で合意・実現している単価を使う方が適しています。
賃貸仲介:家賃と仲介報酬、預り金を分ける
賃貸仲介でも、契約した物件の家賃すべてが仲介会社の売上になるわけではありません。仲介報酬は、通常、貸主・借主双方から受け取る合計で借賃1か月分に消費税を加えた額が上限です。居住用建物では、一方から受け取る額は原則として借賃0.5か月分に消費税を加えた額までで、媒介の依頼を受ける際に承諾を得ている場合は扱いが異なります。長期の空家等の特例は、通常の取引とは分けて確認します。
家賃10万円の住宅について、貸主・借主からそれぞれ税抜5万円を受け取る合意なら、1件の手数料売上は税抜10万円です。20件なら200万円になります。借主から受け取り、貸主に渡す敷金や家賃は、仲介手数料と同じ売上欄へ入れないようにします。
売上を増やす打ち手は、単価と件数で考える
物件価格の高い案件を増やせば必ず成果が出るとは限りません。高価格帯ほど商談期間が長い、自社の反響と合わない、といった事情もあるためです。単価を見直すときは、成約までの期間、必要な広告費、担当者の負担もセットで確認します。
一方、同じ反響数でも顧客の希望を整理し、候補の比較を進めやすくすれば、営業工程の改善余地が見つかります。売上の数字を直接動かそうとするより、成約までに止まっている工程を確かめる方が具体的です。
条件に合う物件を何件も送っているのに、次の相談につながらない。そんなときは、買主が候補を比較し、気になる点を伝えやすい提案になっているかを見直してみませんか。
売上が増えても利益と手元資金が増えるとは限らない
売上、利益、手元資金は別々に確認します。売上目標を達成していても、費用の増加や入金の遅れによって経営が苦しくなることがあります。
利益は「何の費用を引いた数字か」まで決める
仮に、月の仲介売上が税抜1,200万円、対象となる営業費用が1,000万円なら、差額は200万円です。売上が翌月1,400万円へ伸びても、広告・人員増で同じ範囲の費用が1,300万円になれば、差額は100万円に下がります。
この比較では費用の範囲をそろえる必要があります。広告費だけを引いた数字を営業利益と呼んだり、本部費用を含む店舗と含まない店舗を単純比較したりすると、判断がずれます。会社の会計方針に沿って、経営会議で使う利益指標を固定しましょう。
売上目標と併せて「必要な利益+その利益を得るためにかかる費用」を考えると、目標の意味が明確になります。固定費600万円、売上に連動する費用の割合20%、必要利益200万円という仮定なら、必要売上は「(600万円+200万円)÷(1−20%)=1,000万円」です。実際の費用は完全に比例するとは限らないため、採用や広告枠の追加で増える費用も別に確認します。
売上計上日と入金予定日を同じものにしない
法人税の基本通達では、仲介・あっせん報酬は、原則として売買・交換・賃貸借等の契約の効力が発生した日の属する事業年度の益金に算入する扱いです。売買・交換には、継続して一定の取引完了時点で計上する場合のただし書きがあります。すべての取引で、入金日を自由に売上日として選べるという意味ではありません。賃貸借へ売買・交換の扱いをそのまま広げることもできません。国税庁「法人税基本通達2-1-21の9」
社内管理では、税理士等と確認した売上計上基準に加え、請求日・入金予定日・実際の入金日を別々に持たせます。契約の解除や決済延期が起きたときも、見込み、確定売上、入金のどこを直すか判断しやすくなります。会計・税務上の処理と、営業管理の見込みステージは区別してください。
営業数字と資金繰りを合わせて経営判断に使う方法は、不動産会社の経営で確認したい収益・組織・業務でも解説しています。
売上目標から必要な成約件数・商談数を逆算する
売上目標は、前年の数字に一定率を掛けるだけでなく、単価と営業工程に分けて検討します。必要件数を計算した後に、反響数・商談期間・人員の制約と照らし合わせることで、実行できる計画になります。
まず必要な成約件数を求める
月の売上目標が1,200万円、成約1件当たりの平均手数料が税抜100万円なら、必要な成約は12件です。ここでの平均は、片手・両手や価格帯の構成を含む、自社実績に基づく数字とします。
検討項目 | 仮定 | 計算結果 |
|---|---|---|
必要成約件数 | 売上目標1,200万円、平均手数料100万円 | 12件 |
必要商談数 | 商談から成約への転換率20% | 60件 |
必要反響数 | 反響から商談への転換率30% | 200件 |
これは計算方法を示す例で、業界平均や推奨目標ではありません。商談・成約の定義をそろえ、十分な期間の自社実績を使ってください。少数の案件による変動を、そのまま翌月の標準値にはしない方が安全です。
月をまたぐ案件を含めて目標を点検する
売買では、今月の反響が今月の成約になるとは限りません。反響200件を今月集めれば、今月の売上が1,200万円になる、と読むのは誤りです。過去に獲得した案件の進捗、契約予定、売上計上予定、入金予定を見ながら、今月と数か月先を分けます。
また、必要商談60件を担当者4人で扱うなら、平均15件です。ただし、単純に均等割りする前に、担当エリア、対応中の案件数、内見に要する移動時間、新人の育成負担も確認します。目標だけを上げて対応が遅れれば、後工程の転換率を下げるおそれがあります。
実績との差を見つけたら、「反響を50件増やす」「商談化率を30%から35%にする」など、改善量を置いて再計算します。同時に複数の条件を楽観的に上げるより、最も根拠のある改善から検証しましょう。
目標から逆算できても、今の人数で案件を追い切れるかは別の課題です。顧客情報の共有や物件提案の流れを含め、自社で見直すべき業務を相談できます。
売上を改善するには、営業のどこで止まっているかを見る
売上未達の原因は、反響不足だけではありません。商談化、物件提案、内見、条件調整など、前の工程から次へ進みにくい場所を探します。
担当者の行動と結果を結び付ける
架電件数やメール送信数が多い担当者が、必ずしも高い売上を上げるとは限りません。活動量を見るときは、「どの顧客に、何の目的で連絡し、次にどう進んだか」を併せて確認します。対応履歴が残っていなければ、成約した理由も失注した理由も個人の説明に頼ることになります。
部門や担当者を比較する場合には、反響の種類と顧客の検討段階もそろえます。購入希望が具体的な顧客と、情報収集を始めたばかりの顧客では、短期の成約率が異なるためです。評価だけを目的に数字を並べず、次の行動を改善するために使いましょう。営業成績を見える化する指標と運用では、数字の定義や共有方法を整理しています。
営業会議で「今月は頑張ります」で終わらせず、顧客対応と結果を照らし合わせたい方へ。情報の集約・活動管理・分析に使える機能を、FaciloのCRMのサービス紹介資料で確認できます。
反響後に連絡が止まっていないか
最初の返信は早くても、その後の担当や連絡日が決まっていなければ、顧客が比較を進める間に接点が切れる場合があります。返信済みかだけでなく、次の対応予定、顧客からの返答、担当者不在時の引き継ぎまで確認します。
追客件数を増やすこと自体が目的ではありません。購入時期が変わった顧客には連絡頻度を調整し、検討が進んだ顧客には必要な情報を早く渡す、といった判断に履歴を使います。
担当者が休みの日に、「前回どこまで話したのか」が分からない。その状態を減らすには、顧客情報と対応履歴を同じ場所で確認できることが役立ちます。
物件提案から次の相談へ進めているか
提案数が多いのに内見につながらないなら、候補の量だけでなく、選びにくさや情報の不足も見ます。駅距離、予算、間取りなどの比較軸がばらばらになっていないか、顧客が気になった点を返せるか、希望条件を更新できているかを確認しましょう。
一方、内見後の申込みが少ない場合は、顧客が見送った理由を整理します。資金計画の不安なのか、物件条件のずれなのかによって次の対応は異なります。「成約率が低い」という集計だけで、すべてを接客力の問題にしないことが大切です。
提案した物件や顧客の反応を、その後の接客に生かせているでしょうか。物件購入クラウドのサービス紹介資料で、買主への物件提案と、その後の対応を支える機能を確認できます。
売上実績・見込み・入金を混ぜずに管理する方法
同じ案件から複数の数字を確認できるようにしつつ、確定売上と将来予測、入金は別の項目として管理します。営業管理だけで会計・資金繰りをすべて代替するのではなく、それぞれの役割を決めます。
管理する情報 | 主な確認内容 | 混同すると起こる問題 |
|---|---|---|
案件情報 | 顧客・物件・担当・取引側・最新の状況 | 同じ案件の重複計上、担当不明 |
売上見込み | 想定手数料・成約見通し・予定月・根拠 | 未確定案件を実績扱いしてしまう |
確定した売上 | 合意報酬・計上日・会計上の区分 | 契約件数と売上計上件数がずれる |
請求・入金 | 請求額・入金予定日・受領日・未収 | 売上達成を資金確保と誤認する |
見込み金額に確度を掛けて予測する場合も、その確度が担当者の感覚だけになっていないか確認します。「申込みあり」「融資審査中」など、判断材料を共有すると、予測が外れた原因を振り返りやすくなります。ただし、確度を掛けた金額は会計上の売上でも入金保証でもありません。
週次では案件の停滞・次の対応・予定の変更を見て、月次では売上計上と請求・入金を照合する、というように確認頻度を分ける方法があります。解約、条件変更、担当変更があったときは、誰がどの情報を更新するかも決めます。
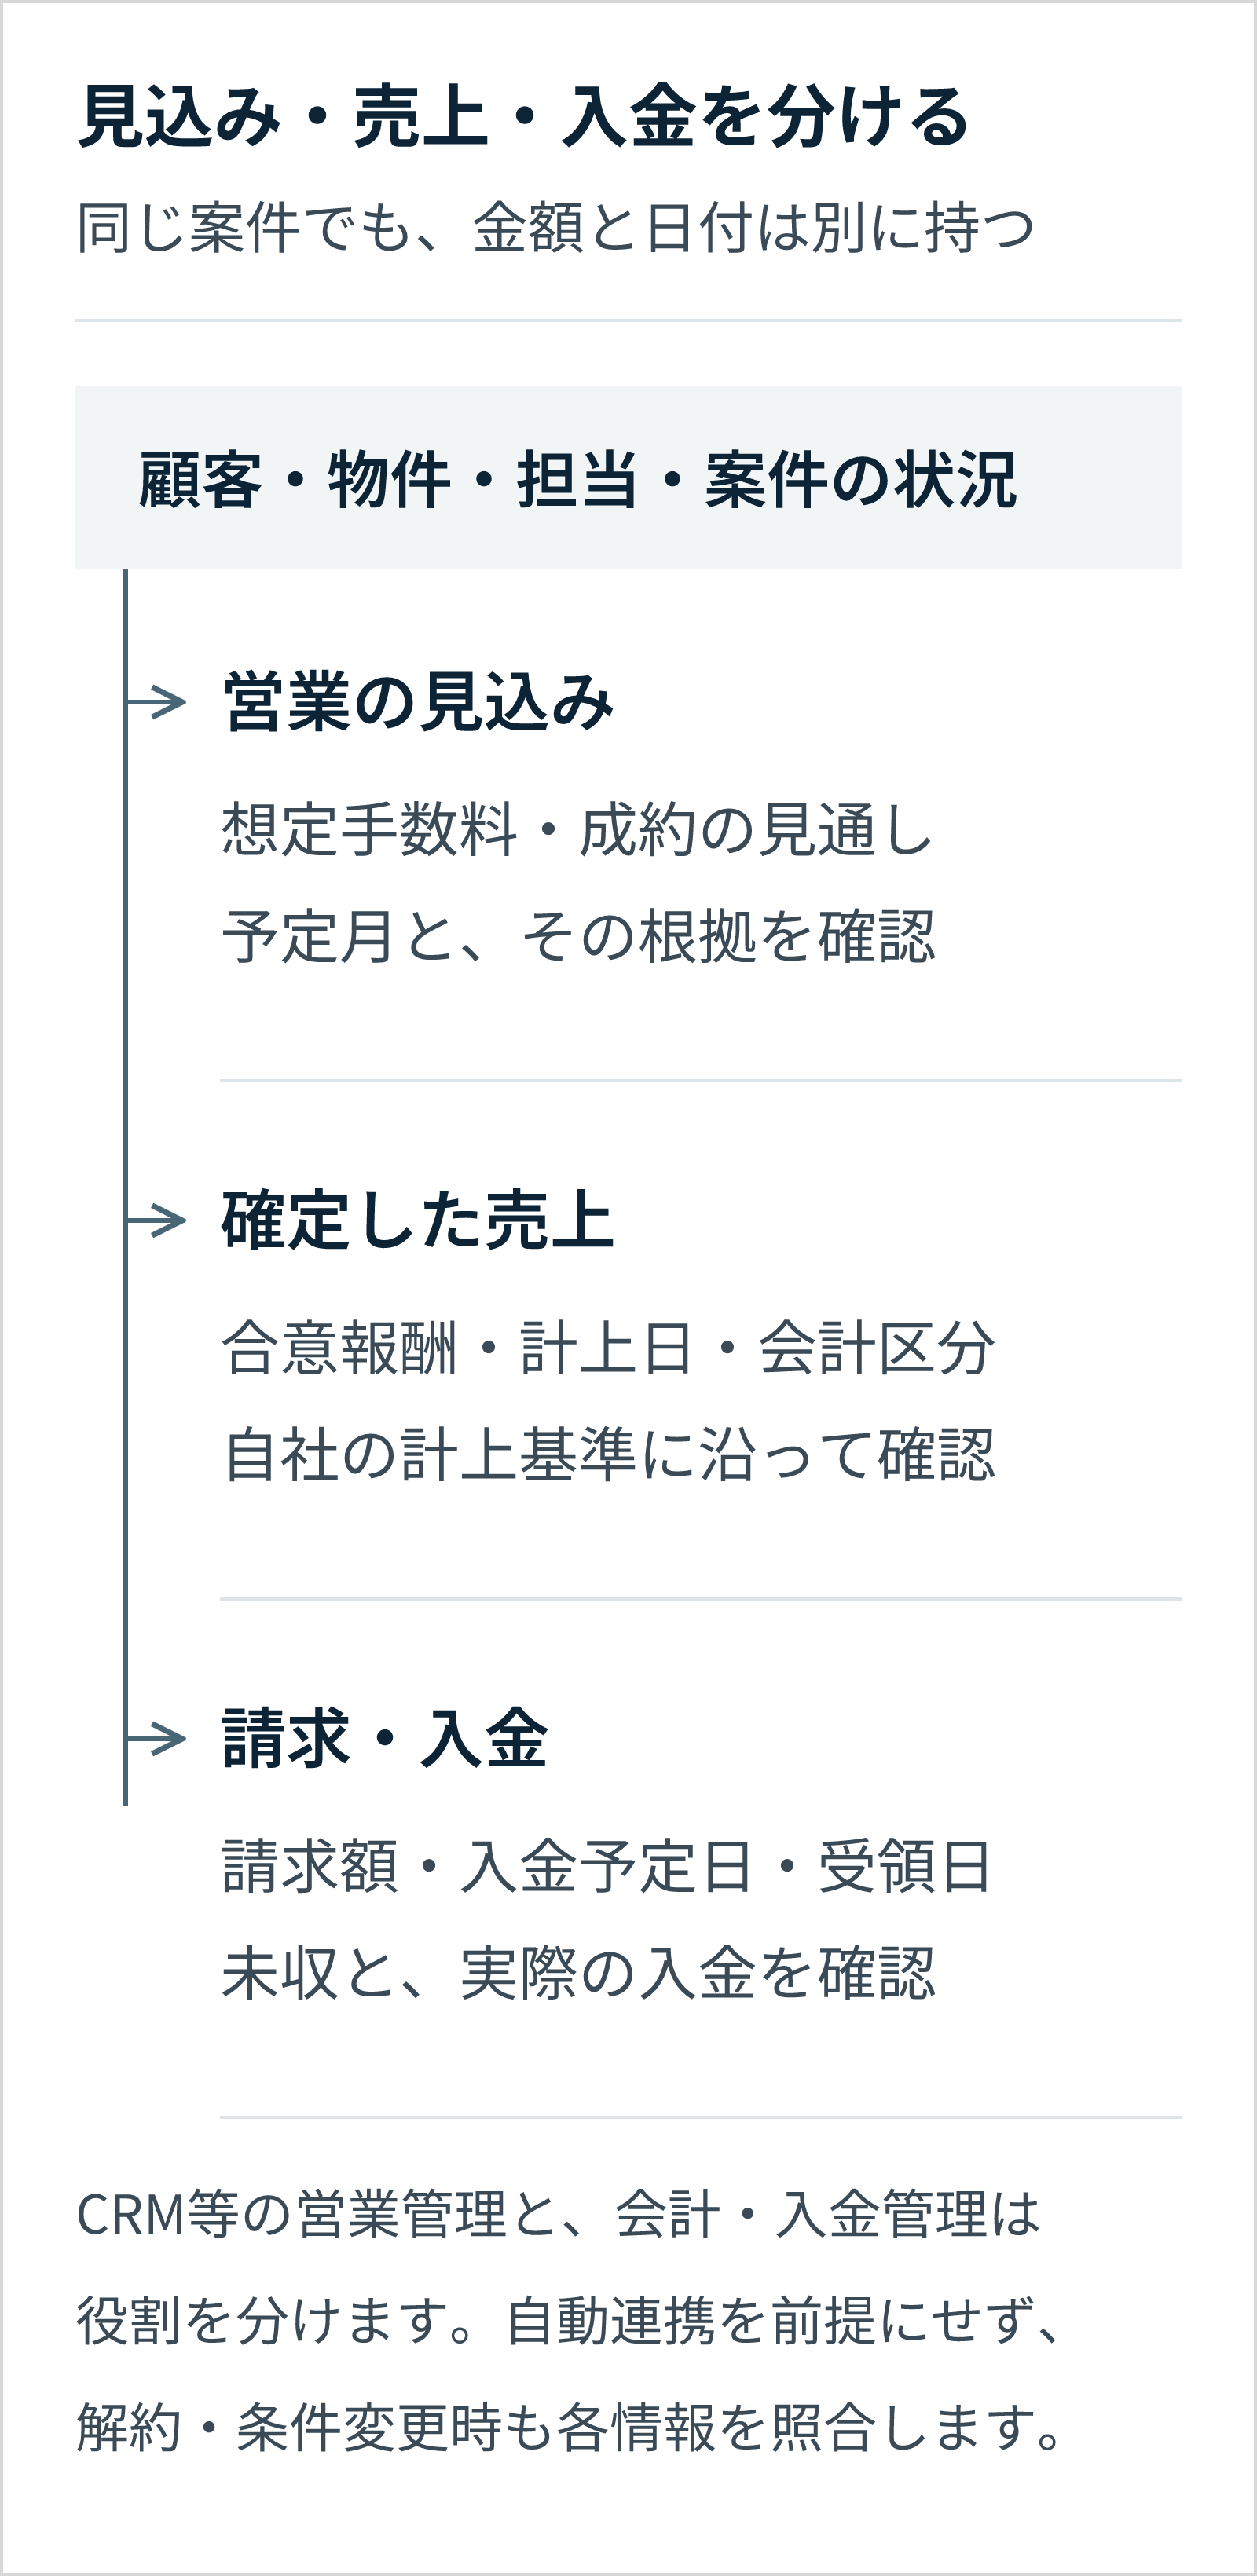
売上の結果だけでなく、その前にどんな顧客対応があったかも共有したい。顧客情報、営業活動、成果をつなげて見直すための機能を確認できます。会計処理や入金管理との役割分担は、導入時に整理しましょう。
不動産仲介の売上に関するよくある質問
不動産仲介の売上は物件価格の何%ですか?
一律には決まりません。売買価格帯、片手・両手、依頼者との報酬合意、適用する特例などで変わります。「3%+6万円」は一定価格帯における一方当事者からの通常の報酬上限を求める速算式であり、すべての売上を物件価格の3%とする式ではありません。
一人当たり売上の目標はいくらにすべきですか?
平均手数料、担当する業務範囲、反響の質、必要利益によって変わります。業界の平均らしい数字だけで目標を置かず、自社で必要な売上と、成約までの活動量・時間を照合します。比較する場合も、対象事業、人数の数え方、期間をそろえる必要があります。
仲介手数料は契約時と決済時のどちらが売上になりますか?
法人税の基本通達には原則と一定のただし書きがあり、入金日だけで決まるわけではありません。自社が継続して適用する会計・税務上の基準を確認し、営業上の成約日、売上計上日、受領日を分けて管理してください。
営業担当者の売上と年収は同じですか?
異なります。担当案件の手数料売上は会社の営業実績を表す数字です。本人が受け取る給与や歩合は、会社の報酬制度、評価、支給条件などによって決まります。個人売上の額を、そのまま本人の年収や手取りと考えないようにしましょう。
仲介業務の改善といっても、売買・賃貸、提案・追客など、課題は会社ごとに異なります。まず自社の業務に近いサービスから比較したい方は、資料をご利用ください。
売上の定義をそろえ、次に変える営業活動を決めよう
不動産仲介の売上は、取扱高や入金とは異なります。手数料の単価と件数、費用、入金時期を分けて把握したうえで、目標から必要な商談・反響へと逆算しましょう。
数字を集める目的は、売上を報告することだけでなく、次にどの顧客へ何をするかを決めることです。活動と成果を照らし合わせ、止まっている工程から改善すれば、売上計画を日々の対応につなげやすくなります。
売上会議を、次の顧客対応が決まる時間へ
顧客情報や対応履歴が担当者ごとに分かれていると、数字の背景を確認するだけで時間がかかります。FaciloのCRMでは、情報を集約し、営業活動や成果を把握するための機能を確認できます。
- 顧客と物件に紐づく情報を共有する
- 対応履歴をもとに、担当者間で状況を確認する
- 営業活動や成果を分析し、改善に使う
自社で必要な機能と運用の組み合わせを、資料で具体化してみませんか。
執筆:Facilo編集部/制度・製品情報の確認日:2026年10月28日
Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00