買取再販のビジネスモデルとは?利益の計算・資金リスクと始め方
経営・バックオフィス
目次
買取再販は、不動産会社が中古住宅などを買い取り、改修や権利関係の整理などを行ったうえで、買主へ販売するビジネスモデルです。売主と買主を結ぶ仲介とは異なり、自社が物件の所有者となるため、販売代金だけでなく、仕入れ・工事・保有にかかる費用と資金負担を考える必要があります。
「安く買い、高く売れば利益が出る」とだけ捉えると、工事費の増加や販売の長期化で、想定した利益が残らないことがあります。本記事では、参入や事業拡張を考える不動産会社に向けて、仕組み、利益と資金の試算、税の特例、始める前の確認点を解説します。
買取再販のビジネスモデルは、仲介と何が違う?
買取再販は、自社で物件を取得し、商品として整えて販売する事業です。仲介の手数料収入と違い、販売までの価格変動や工事、在庫のリスクを自社で負います。
比較項目 | 買取再販 | 売買仲介 |
|---|---|---|
会社の立場 | 物件を買い取り、売主として販売する | 売主と買主の取引を支援する |
主な売上 | 自社物件の販売代金 | 仲介手数料 |
利益を左右するもの | 仕入価格、工事・保有・販売費用、売却価格 | 手数料単価、成約件数、営業費用 |
必要資金 | 仕入れ、工事、税・諸費用、運転資金 | 主に営業・事業運営のための資金 |
販売が長引く影響 | 資金が回収できず、金利や維持費も発生する | 売上・入金の遅れや営業工数の増加が起こる |
たとえば3,000万円で自社物件を販売した売上と、3,000万円の他人物件を仲介した売上は同じではありません。前者では販売代金が売上となる一方、物件の取得・改修などに多額の費用がかかります。売上規模だけで事業の有利不利を比べないようにしましょう。
買取再販で提供する価値
買主にとっては、改修内容が明らかで、そのまま入居を検討しやすい住宅を選べることが価値になり得ます。売主にとっては、会社による買取という売却先の選択肢が増えます。ただし、現金化の早さ、設備の更新範囲、保証の内容は取引条件によって異なり、すべての買取再販が同じ品質・条件ではありません。
事業者には、地域の需要を読み、物件の状態と価格を見極め、工事・販売を管理する力が求められます。仲介や賃貸管理と組み合わせる場合も、それぞれの担当と収益を切り分けて考えます。不動産ビジネスの種類と収益モデルも、事業を比較する際の参考になります。
買取再販と仲介を兼業する会社では、仕入れ・工事の管理に加え、仲介部門の物件提案や顧客対応も整理が必要です。Faciloが支援する不動産業務の範囲を確認できます。
買取再販はどのように進む?仕入れから販売までの流れ
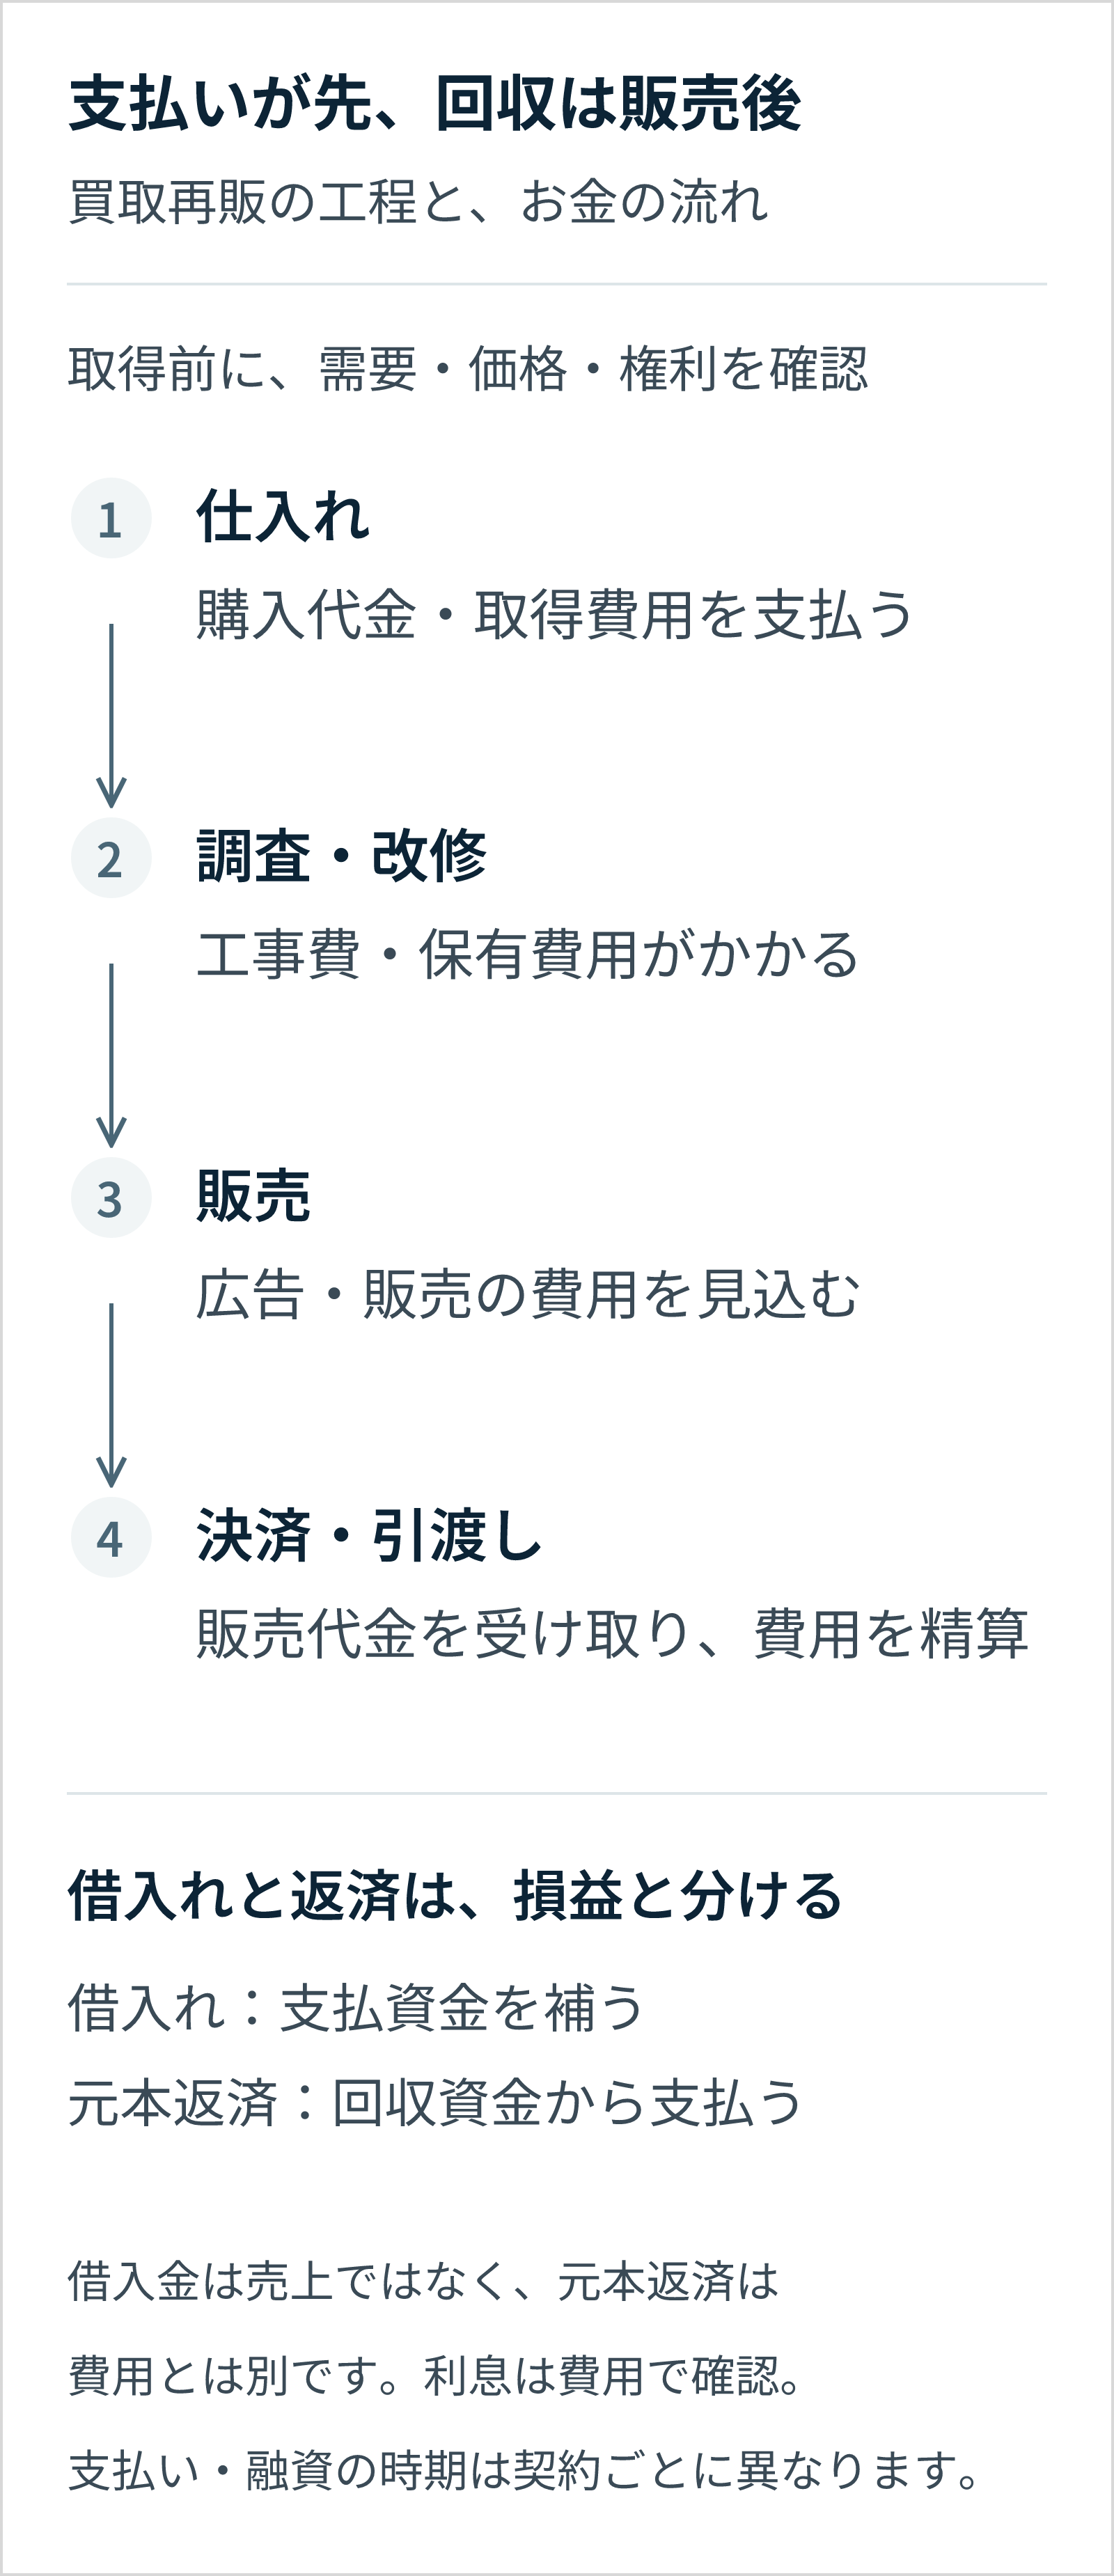
基本の流れは、需要と出口の確認、仕入れ、調査・改修、販売、決済・引渡しです。仕入れを決めてから売り方を探すのではなく、誰に、どの状態で、いくらで販売するかを先に仮定します。
1.販売先と価格を想定して仕入れ条件を決める
周辺の売出価格だけでなく、確認できる成約情報、競合する新築・中古物件、駅や学校との位置関係、需要のある広さや間取りを調べます。売出価格は成約価格を保証しないため、「この価格で売れているはず」と扱わないことが重要です。
想定売価から工事・取得・保有・販売費用と必要な利益を引き、仕入価格の上限を検討します。そのうえで、権利関係、接道、再建築や用途の制限、境界、管理規約、設備・建物の状態などを確認します。調査で大きな不確定要素が残る場合は、予備費を増やすだけでなく、取得を見送る選択肢も必要です。
2.改修範囲と工事費、販売までの日程を固める
改修は、見た目を新しくすることだけが目的ではありません。建物の状態と想定する買主を踏まえ、補修すべき箇所、更新する設備、間取りの変更、残す部分を整理します。調査結果と見積りの範囲が一致しているか、解体後に追加工事が必要になった場合の判断方法も確認します。
工事会社には、金額だけでなく、工期、仕様、変更時の承認、検査、引渡し後の対応を確認します。再販価格が同じでも、工期が延びれば金利や保有費用が増え、次の仕入れに使える資金も拘束されます。
3.買主が比較できる販売資料を準備する
販売では、立地・面積・価格だけでなく、改修した箇所、未改修の箇所、工事履歴、検査・保証などを整理します。「リフォーム済み」の一言だけでは、買主が何を比較すべきか分かりません。仲介会社へ販売を依頼する場合も、資料の版と最新の条件をそろえます。
仲介部門で他社物件も提案するなら、自社の再販物件だけを押すのではなく、買主の条件に沿って候補を比較できることが大切です。価格・改修範囲・入居時期の違いを説明し、質問に答えられる状態を作ります。
仲介部門で再販物件と他の候補を提案するとき、資料が別々だと比較しづらくなることがあります。買主が候補を見比べ、気になる点を伝えやすい提案方法があります。
販売開始前に、情報の渡し方も決める
物件情報を更新しても、営業担当者が古い資料を送っていては条件の食い違いが起こります。工事中の写真と完成写真、価格変更、内見可能日などを、誰が更新し、誰が顧客へ伝えるかを決めておきます。
販売準備の段階で顧客への提案方法も整えておくと、完成後に資料を作り直す負担を減らせます。なお、仲介向けの物件提案ツールと、買取再販の仕入れ・在庫・工事原価管理は役割が異なります。必要機能を一つの製品がすべて備えているとは限りません。
販売を担う仲介部門で、物件の提案と顧客とのやり取りを整えたい方へ。物件購入クラウドのサービス紹介資料で、購入希望者に情報を届ける仕組みを確認できます。
4.反応を確かめ、契約・決済へ進める
販売開始後は、問い合わせ件数だけでなく、内見後の反応、比較された物件、見送られた理由を記録します。価格が理由なのか、設備や立地が合わないのかによって見直す内容は変わります。値下げの判断は、追加の保有費用や資金回収時期も含めて行いましょう。
仲介部門で「資料は送ったが、その後の関心が分からない」と感じる場合は、提案後の閲覧状況も次の連絡の参考になります。
契約後は、融資の進捗、残工事、登記・引渡しの準備などを確認します。契約が成立しただけでは販売代金の全額を受け取ったことにはなりません。決済までの資金計画も残しておきます。
買取再販の利益はどう計算する?利益率の分母も確認
事業判断では、売価と仕入価格の差額から、工事・取得・保有・販売にかかる費用を差し引いて確認します。単に「500万円上乗せできる」だけでは、利益が出るか判断できません。
1物件の採算を試算する
以下は仕組みを説明するための仮定です。相場、標準的な費用、利益の保証ではありません。比較のため税抜でそろえ、消費税の資金負担、法人税等、会社全体の本部費用は別途検討するものとします。
項目 | 仮定の金額 | 見落としやすい内容 |
|---|---|---|
販売価格 | 3,000万円 | 希望売価だけでなく、売却できる根拠を確認する |
仕入価格 | 2,000万円 | 物件の状態や権利関係も踏まえて決める |
改修費 | 400万円 | 追加工事、仕様変更、処分費等の範囲 |
取得関連費用 | 100万円 | 仲介報酬、登記、取得税等 |
金利・保有費用 | 60万円 | 金利、管理費、保険、維持管理等 |
販売関連費用 | 100万円 | 仲介報酬、広告、販売時の諸費用等 |
費用合計 | 2,660万円 | 上記の仕入れと各費用の合計 |
物件単位の採算差額 | 340万円 | 3,000万円−2,660万円 |
この340万円は、上記の費用範囲で算出した採算差額です。会社の営業利益や税引後利益をそのまま表す数字ではありません。会計上の売上原価と販売管理費の区分とは別に、物件判断用の表として使います。
税金や仲介報酬を「諸費用一式」とだけ置くと、適用条件の違いを見落としやすくなります。見積りがあるもの、仮置きのもの、適用未確認の軽減を分け、根拠と更新日を残すことが重要です。
利益率と投資した費用に対する割合を区別する
上の例で販売価格を分母とした採算差額の割合は、「340万円÷3,000万円×100=約11.3%」です。一方、費用合計を分母にすると「340万円÷2,660万円×100=約12.8%」になります。どちらも計算はできますが、同じ指標ではありません。
会社の開示資料や事例に「利益率」が出ていても、粗利益なのか営業利益なのか、物件単位か会社全体か、分母が何かを確かめます。根拠のない「買取再販なら一律20%」などを仕入基準にしないでください。個々の物件の状態、地域、工事範囲、資金調達条件で採算は変わります。
売価から逆算して仕入れの上限を考える
想定売価3,000万円、仕入れ以外の費用660万円、必要な採算差額340万円という仮定なら、仕入上限は2,000万円です。実際の売価が2,800万円になりそうなら、他の条件を固定した場合、同じ差額を確保する仕入上限は1,800万円へ下がります。
「この金額で買えるか」を先に考えるのではなく、売却可能性と必要費用から逆算することが大切です。高く買った分を、根拠の薄い高値売却で埋める計画にしないようにしましょう。
黒字の予定でも資金が足りなくなるのはなぜ?
買取再販では、利益が出る予定であっても、販売代金が入るまでの支払いを賄えなければ事業を続けられません。損益の表と、時点ごとの資金の表を分けて用意します。
仕入れ・工事の支払いが売上の回収に先行する
先ほどの例では、販売関連費用100万円を販売代金の回収時に払うと仮定すると、それ以外の2,560万円は先に支払う計画になります。取得関連費用や税金の実際の支払時期は異なるため、これは資金負担を説明する簡略例です。
融資2,000万円を利用する場合でも、差額の560万円に加え、消費税の支払い、予備費、会社の運転資金などを確認する必要があります。融資の実行時期や対象費用が計画と違えば、必要な手元資金も変わります。
また、借入金の元本返済は費用と同じものではありません。売却代金を受け取っても、借入金の返済に充てる部分があります。「3,000万円入ったから、次の物件に3,000万円使える」とは考えないでください。
値下げ・追加工事・販売遅延の影響を比べる
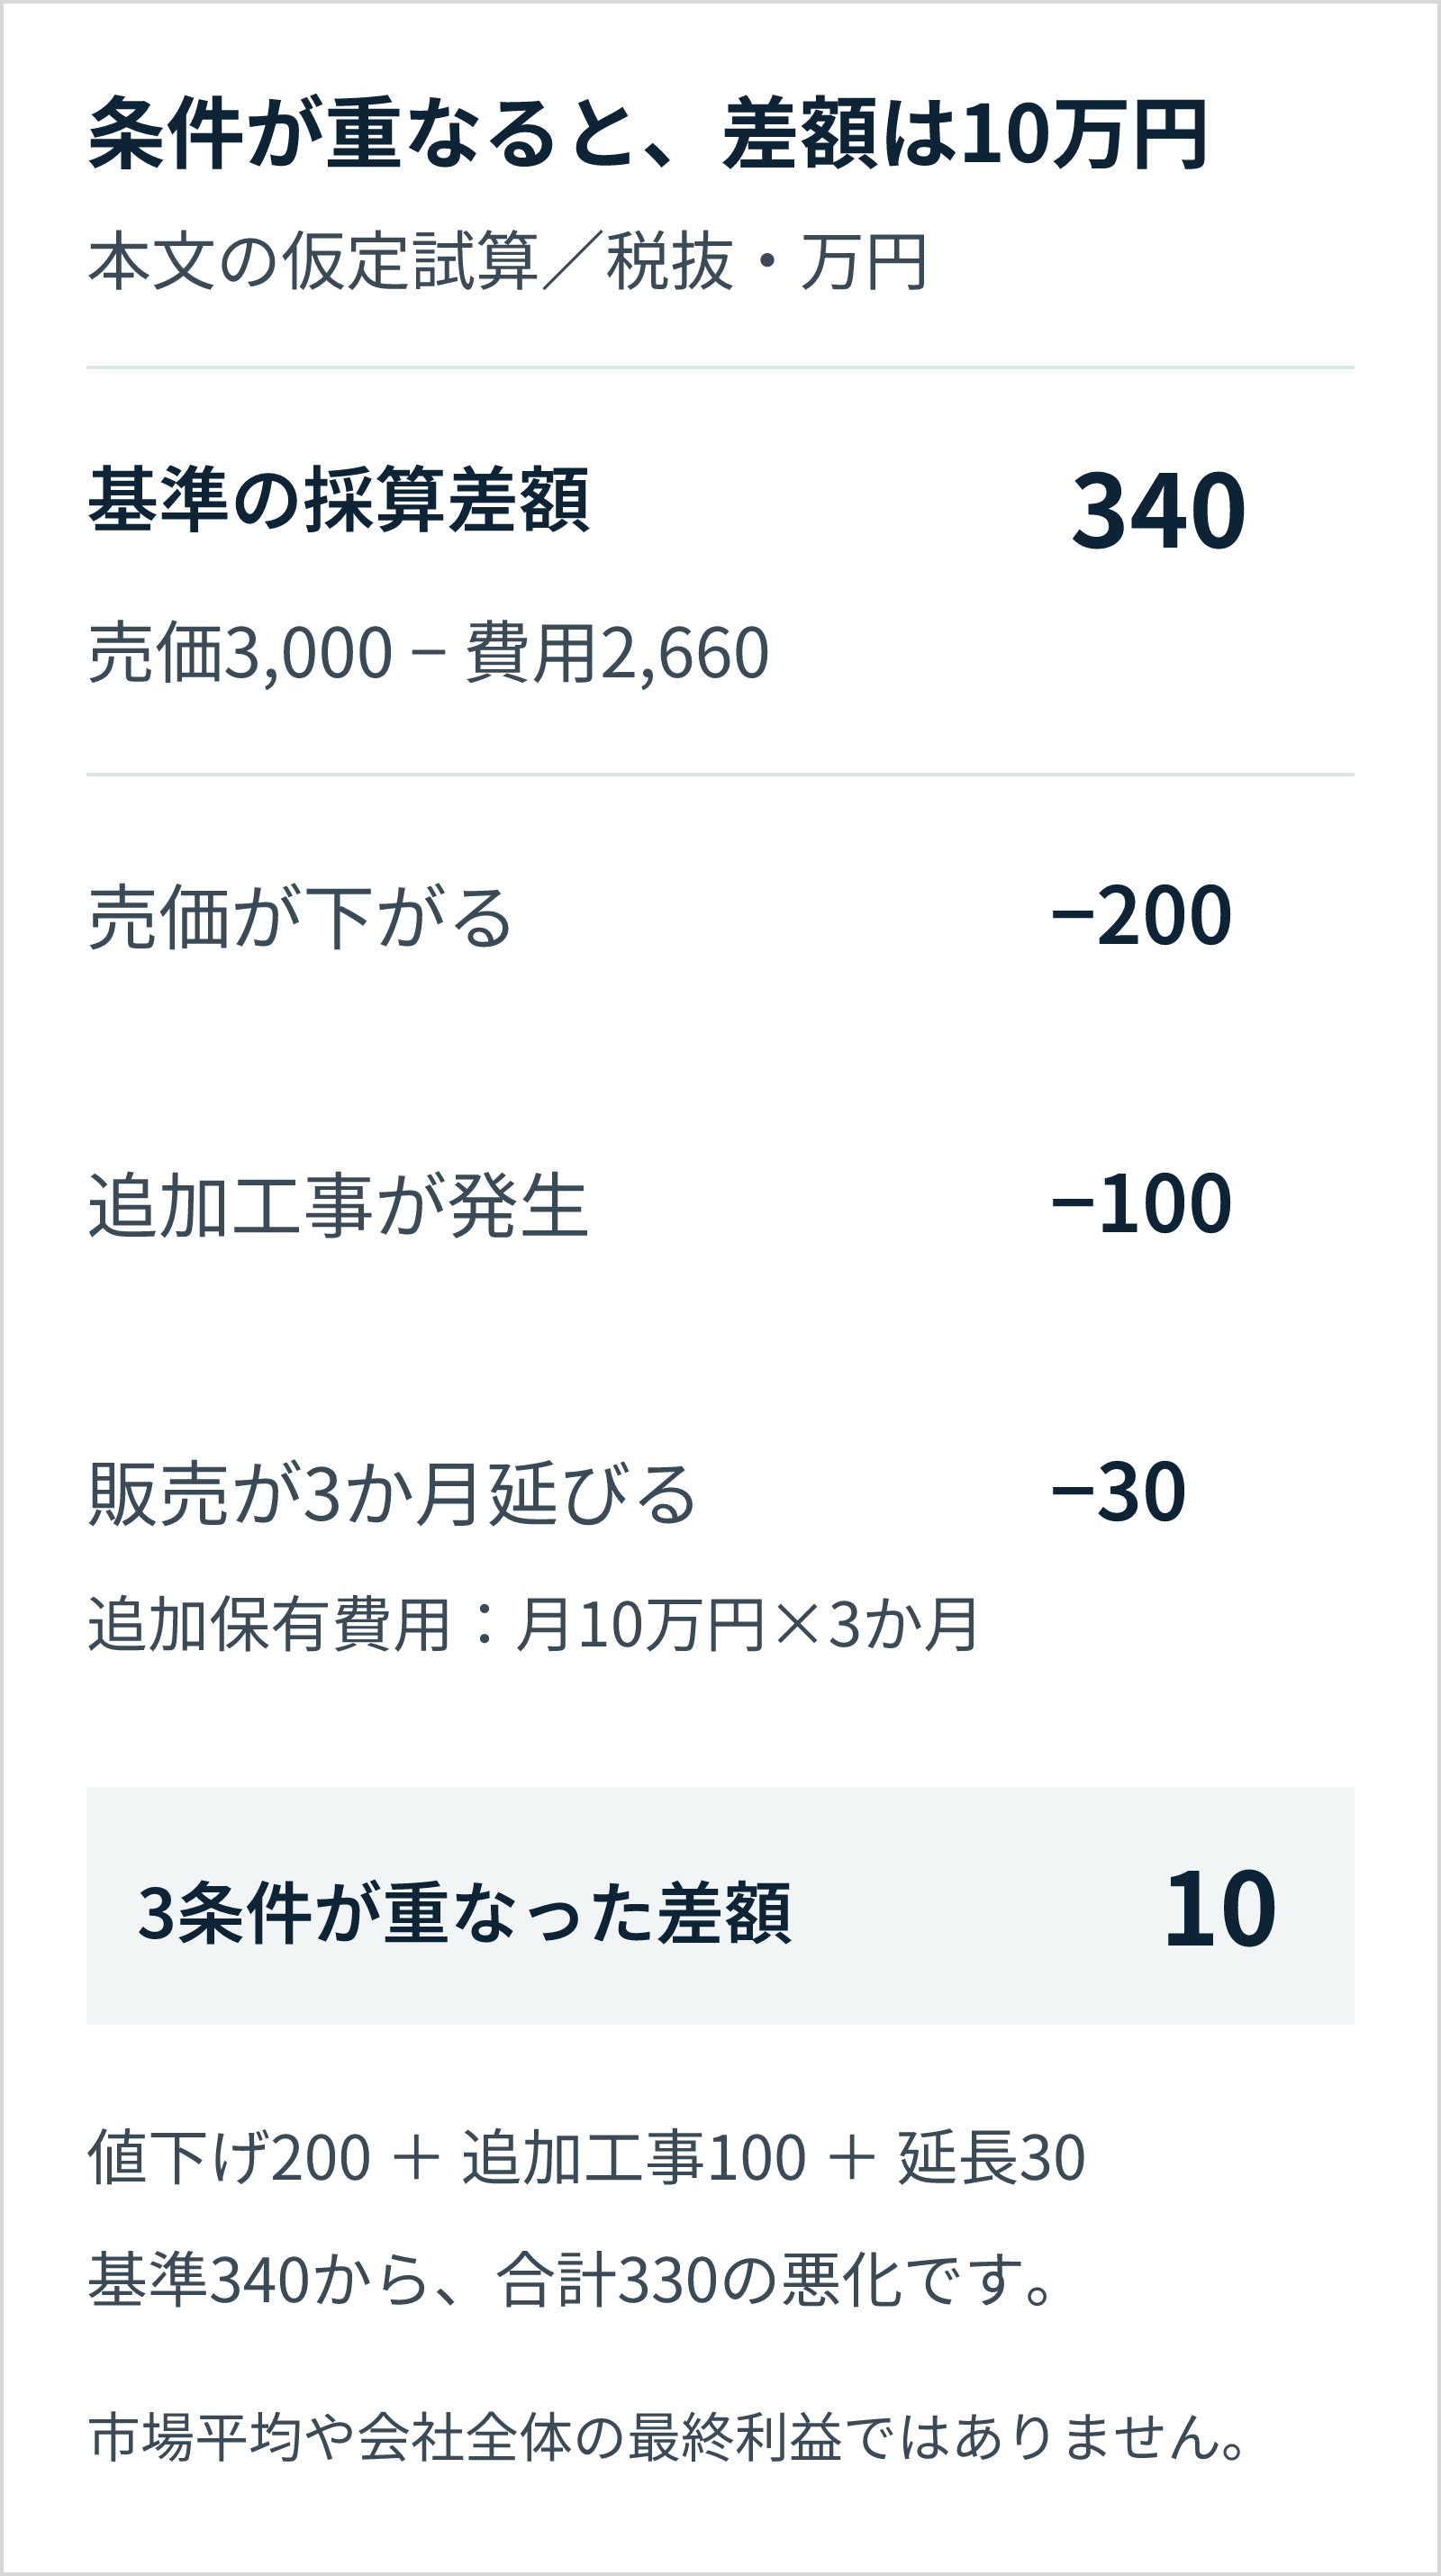
基準の採算差額340万円に対し、条件が一つ変わった場合を見ます。次の表も仮定の試算で、数値は市場の平均ではありません。
変更する条件 | 基準からの変化 | 採算差額 |
|---|---|---|
基準の計画 | 売価3,000万円・費用2,660万円 | 340万円 |
売価が200万円下がる | 売価2,800万円、その他は同じ | 140万円 |
工事費が100万円増える | 費用2,760万円、売価は同じ | 240万円 |
販売が3か月延びる | 追加保有費用を月10万円と仮定 | 310万円 |
上の3条件が同時に起こる | 売価−200万円、費用+130万円 | 10万円 |
それぞれ単独なら黒字でも、複数が重なると利益がほとんど残らないことがあります。さらに売価が下がれば赤字になるため、仕入判断時に、値下げを検討する時期と金額、追加工事の承認上限、資金の余裕を決めます。
物件が複数になると、1件の遅れが次の仕入れや工事費に影響します。案件ごとの採算だけでなく、会社全体の資金回収予定を並べることが必要です。不動産会社の経営では、収益・組織・業務を合わせて確認する考え方を紹介しています。
買取再販のメリットと主なリスク
改修や販売方法を自社で決めやすい
自社が所有者になるため、地域の需要に合わせて改修範囲や販売方針を決めやすいことが特徴です。築年数だけでは評価されにくい住宅でも、状態を確認し、必要な手入れと情報整理を行うことで、買主が検討しやすい商品にできる場合があります。
ただし、費用をかけた分がそのまま価格に反映されるとは限りません。地域の需要から外れた高額設備や過度な改修は、回収しきれないおそれがあります。
調査漏れと販売の長期化が採算を崩す
取得後に分かった問題は、仕入れを決める前より選択肢が狭くなります。構造・設備の状態、法令上の制限、境界、マンション管理上の条件などは、必要に応じて専門家と確認します。対象物件や工事によって必要な調査は異なります。
販売段階では、問い合わせが少ない理由を価格だけに決めつけないことも重要です。情報が不足している、販売対象と訴求が合わない、問い合わせの引き継ぎが止まっている、といった業務上の問題も切り分けます。
仲介部門で問い合わせの担当や対応履歴が分かれていると、買主が気にしている点を共有しづらくなります。顧客ごとの情報を引き継ぎ、対応をそろえる方法があります。
買取再販向けの管理と、仲介の営業支援を分けて選ぶ
仕入判断、工事原価、在庫、借入れ、販売活動など、必要な管理は多岐にわたります。どこを改善する製品なのかを確認せず、顧客管理や提案ツールだけで全体を管理できると判断しないようにします。
現在の管理表を起点に、「誰が更新するか」「どの数字が確定値か」「どの部門へ引き継ぐか」を整理すると、必要な機能を選びやすくなります。
買取再販の仕入れ・原価管理と、仲介部門の顧客対応を切り分けたうえで、Faciloで支援できる業務を確認したい方へ。
買取再販の税の特例は、業者側と買主側を分けて確認する
買取再販に関する税の特例は、会社が仕入れる際の税金と、個人が再販住宅を買う際の税金で対象が異なります。同じ「軽減」という言葉でも、納税者、期限、床面積、工事や証明書の条件を混ぜないでください。
業者側:一定の住宅・土地を取得する場合の不動産取得税
宅地建物取引業者が対象となる既存住宅を取得し、一定の改修工事を行って個人へ譲渡する場合、条件を満たすと不動産取得税の減額を受けられます。業者の住宅取得から、個人への譲渡・自己居住までを2年以内に行うなどの要件があります。
2026年10月28日に確認した現行の自治体資料では、対象期間は住宅が2015年4月1日から2027年3月31日まで、土地が2018年4月1日から2027年3月31日までの取得です。「2027年3月31日までにすべての再販を終える」という意味ではなく、取得期限と取得後の期間要件を分けて確認します。北海道・買取再販住宅に係る軽減
2026年4月1日以後に取得する住宅では、床面積40㎡以上240㎡以下とする案内を確認しています。それ以前の取得には50㎡以上の条件が示されており、取得日によって確認が必要です。築年数、耐震性、対象工事や費用、個人の居住などにも条件があります。土地には住宅と同時に取得することなどに加え、安心R住宅または既存住宅売買瑕疵保険等に関する要件もあるため、住宅の減額だけで敷地も自動的に対象とはなりません。長崎県・2026年4月版の案内
買主側:対象住宅の所有権移転登記に関する登録免許税
個人が、宅建業者によって一定の増改築等が行われた住宅を取得し、自分の居住用にする場合、対象家屋の所有権移転登記の税率を0.1%とする特例があります。土地を含めた取引全体が0.1%になる制度ではありません。
2027年3月31日までの取得、取得後1年以内の登記、床面積50㎡以上などの条件があり、業者側の取得税の床面積要件と同じではありません。工事費の条件だけを満たせばよいわけでもなく、対象工事の種類や金額、業者の取得から再販までの期間なども確認します。国税庁・登録免許税の税額表「特定の増改築等がされた住宅用家屋」
確認項目 | 業者側の不動産取得税 | 個人買主側の登録免許税 |
|---|---|---|
対象となる場面 | 業者が再販用の住宅等を取得 | 個人が対象住宅を取得し、所有権移転登記 |
軽減の内容 | 所定の税額減額。必ず全額免除ではない | 対象家屋の登記税率0.1% |
主な期限 | 業者の取得期限と、取得後2年以内の譲渡・居住等 | 個人の取得期限と、取得後1年以内の登記等 |
主な相談・手続先 | 物件所在地の都道府県税の窓口 | 家屋証明の窓口・登記を担当する司法書士等 |
工事前から証明書を用意できるか確認する
必要な工事や証明を後から整えようとしても、対応できない場合があります。登録免許税の特例では、所定の工事証明等を踏まえて住宅用家屋証明書を取得し、登記申請へ添付する手続が必要です。国土交通省の要件・手続資料
ここで紹介したのは主な確認点であり、すべての適用要件ではありません。取得日、所在地、物件、工事内容を特定して、現行の窓口案内と専門家の確認により判断してください。事業の採算は、適用未確認の軽減を確定した節税額として織り込まず、軽減がない場合も試算しておきます。
買取再販を始める前に確認したいこと
免許・契約・売主としての責任を整理する
自ら物件を売買する事業を始める場合は、仲介だけを行う場合とは異なる売主としての責任も確認します。宅地・建物の売買を業として行う場合は、宅建業免許が必要になる範囲です。「自分の物件だから免許不要」とは判断できません。国土交通省・宅地建物取引業の免許
買主が宅建業者かどうかなどで契約に適用される規制は異なります。契約不適合責任、説明事項、引渡し条件、保証の範囲を、契約書のひな型だけで済ませず確認します。建築・改修には別の法令確認も必要です。開業準備全体は不動産会社を開業するための準備も参照してください。
仕入れ・工事・販売を担う体制を決める
仕入判断者、調査や工事を依頼する専門家、販売担当、資金管理担当を明確にします。少人数で兼務する場合も、誰が最終判断するかは分けておきましょう。販売の情報が仕入れへ戻らないと、買主の希望とずれた物件を繰り返し取得するおそれがあります。
仲介部門も含めて役割を整理するなら、顧客情報や物件提案をどこで共有するかも検討したいところです。Faciloのサービス紹介資料で、自社の担当領域に合う機能を確認できます。
販売経路と、見直すタイミングを決める
自社で販売するのか、他社仲介を活用するのか、両方を使うのかを計画します。販売開始後の問い合わせ・内見・申込みを確認する頻度と、価格や見せ方を変える判断者も決めておきます。
「3か月で売れると思う」だけでなく、「予定より遅れた場合、どの時点で何を判断するか」まで決めると、資金計画とのずれに早く気付けます。空き家を仕入対象に考える場合は、空き家ビジネスの種類と収支・リスクも確認しましょう。
仲介部門で案件を見直す際は、価格や内見件数に加え、担当者ごとの追客状況も確認します。営業責任者が顧客対応の状況を一覧で把握する機能を紹介しています。
買取再販のビジネスモデルに関するよくある質問
買取再販の利益率はどのくらいですか?
物件、工事範囲、売却価格、販売期間、集計する費用によって変わり、一律ではありません。利益率を見る前に、利益の種類と分母、物件単位か会社全体かを確認してください。本記事の約11.3%は仮定の試算であり、業界平均ではありません。
自己資金が少なくても始められますか?
融資の可否だけでなく、融資対象外の費用、工事中の支払い、売却が遅れた場合の資金を確認する必要があります。予定利益が出る物件でも、回収までの資金が不足する可能性があります。
リフォーム費用が300万円なら税の特例を使えますか?
金額だけでは判断できません。対象工事、費用の計算、築年数・面積・耐震性、取得や譲渡の時期、個人の居住、証明書などの要件があります。業者側の取得税と買主側の登録免許税を分けて確認してください。
仲介会社が買取再販を兼業するときの注意点は?
仲介手数料の収入と、自社物件の売上・原価・資金繰りを分けて管理します。仕入れや工事の判断、売主としての責任、在庫の資金負担が加わるため、従来の営業管理だけで十分かを見直します。
仲介と買取再販を兼業していて、顧客対応や物件提案の整理から始めたい方へ。仕入れ・原価管理と切り分けて、支援できる範囲を確認できます。
採算・資金回収・販売体制をそろえて買取再販を判断しよう
買取再販は、自社で取得した物件を整え、買主へ販売する事業です。売価と仕入価格の差だけでなく、工事・取得・保有・販売の費用、売却までの資金、遅れや値下げへの耐性を確認しましょう。
仕入れの可否は、物件単体の予定利益と、会社全体の資金・販売体制を合わせて判断することが大切です。税の特例は適用条件を確認し、営業支援のツールも、改善したい業務に合う範囲で選びます。
仲介部門の物件提案と顧客対応も、事業に合った形へ
仕入れや工事の管理に加え、販売を支える仲介部門では、買主の希望や提案した物件、対応履歴を共有することが重要です。Faciloは、物件提案や情報共有など、不動産会社の業務を支援するサービスを提供しています。
- 買主が候補物件を比較しやすい提案
- 顧客の反応を踏まえた接客
- 担当者間で引き継げる顧客情報の共有
買取再販の原価・在庫管理とは役割を分け、自社の仲介業務に合う機能を確認してみませんか。
執筆:Facilo編集部/制度・製品情報の確認日:2026年10月28日
Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00