不動産の法人化はいつ検討する?賃貸経営のメリット・費用と仲介業の注意点
開業・独立
目次
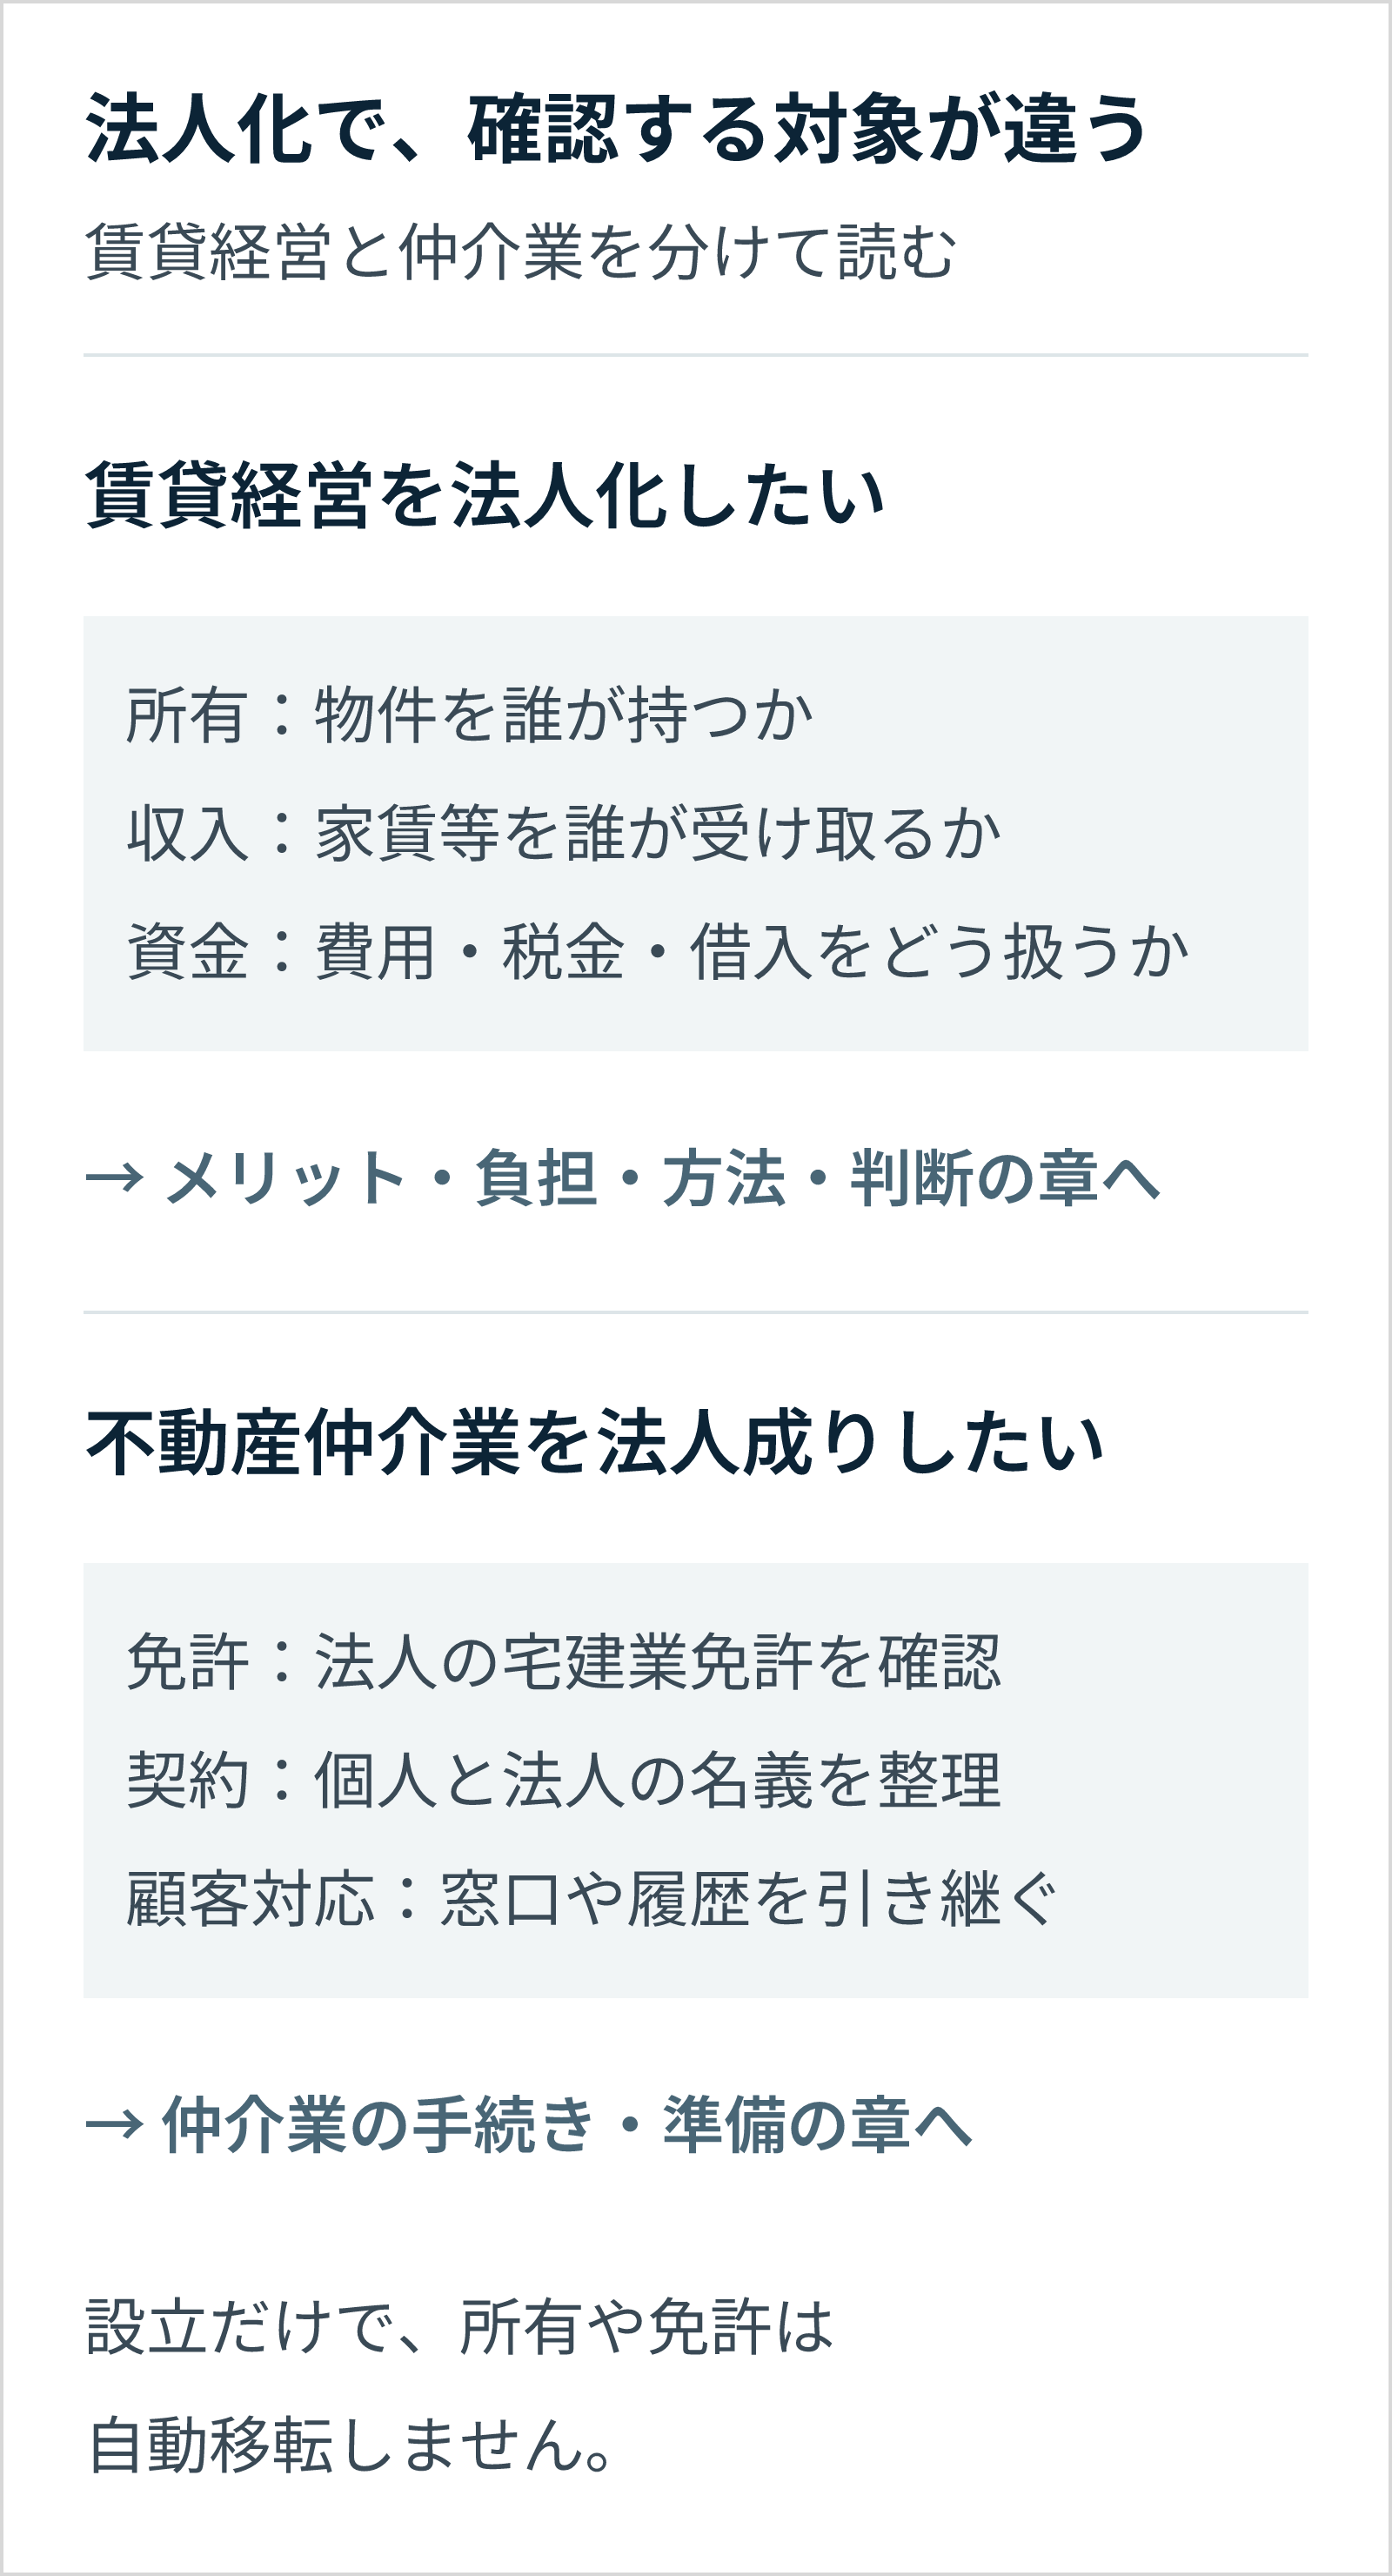
不動産の法人化は、個人で行っている事業の全部または一部を、設立した会社で行う方法です。ただし、賃貸物件を持つオーナーの法人化と、不動産仲介業の法人成りでは、移すものも手続きも違います。
賃貸経営なら、物件の所有者、家賃を受け取る主体、借入れ、管理業務をどうするかが中心です。仲介業なら、宅建業免許、取引先との契約、顧客対応の切り替えも重要になります。
また、年収や家賃収入が一定額を超えたら、必ず法人化した方が得とはいえません。個人と法人を合わせた税・社会保険の負担、会社の維持費、既存物件を移す費用、将来の売却や承継まで比べる必要があります。
この記事では、前半で賃貸経営の法人化を判断する材料と進め方を、後半で仲介業を法人化する場合の注意点を解説します。
不動産の法人化とは?賃貸経営と仲介業で違う点
個人と法人は、別の契約・資産の主体になる
会社を作ると、個人とは別の主体として、契約、資産の保有、資金の管理を行うことになります。個人の物件を、そのまま会社の所有物として扱えるようになるわけではありません。
法人を設立することと、物件・借入れ・家賃収入を法人へ移すことは別の手続きです。何を移し、何を個人に残すかを先に決めることで、必要な費用や契約を整理できます。
主な読者 | 法人化で考えること | この記事で読むところ |
|---|---|---|
賃貸物件を持つオーナー | 物件の所有、家賃・管理料、借入れ、税・社会保険、承継 | 「メリット・負担」から「進める手順・よくある質問」まで |
個人で仲介業を営む事業主 | 会社の設立に加え、免許、契約、顧客・担当者の引き継ぎ | 後半の「仲介業を法人化する方へ」以降 |
法人化を考えるオーナーを支援する仲介会社 | 顧客の目的を理解し、税務・登記等の専門家と役割を分ける | 前半で論点を確認し、自社の営業運用は後半へ |
自ら貸す事業と、仲介する事業を分ける
自ら所有する不動産を貸すことと、他者の不動産の売買・賃貸を仲介することでは、宅建業免許の扱いが異なります。自己所有物件の賃貸だけであれば、一般に宅建業免許の対象となる業務とは区別されます。一方、売買や仲介を業として行う場合は、その業務内容に応じて免許の確認が必要です。大阪府:宅地建物取引業の概要
「不動産会社を作る」という言い方だけで判断せず、設立後に何を行う会社なのかを具体的にします。賃貸管理や転貸など、別の制度の確認が必要になる業務もあるため、事業内容ごとに整理してください。
不動産会社の事業構造と経営の全体像は、不動産会社の経営に関する解説でも確認できます。
仲介業を法人化する方へ:会社の手続きとあわせて、顧客対応や物件提案の体制を整えたい場合は、業務に合うサービスも確認できます。Faciloは、仲介営業の情報共有・提案などを支援するサービスです。
法人化で変わることと、メリット・負担
所得の受け取り方や、事業の引き継ぎ方を設計できる
法人で賃貸事業を行うと、会社に利益を残す部分と、役員報酬などとして個人へ支払う部分を検討できます。事業に関わる家族の役割や、将来の経営の引き継ぎも、会社の組織・持分とあわせて考えられます。
ただし、会社から個人へお金を払えば、それだけで全体の税負担が減るわけではありません。受け取る個人の税・社会保険も考える必要があります。家族への給与も、実際の業務や金額の妥当性、税務上の条件を確認して設計します。
役員報酬には、法人税上、損金にできる支給方法などの条件があります。国税庁は、定期同額給与などの要件と、不相当に高額な部分の扱いを示しています。利益が出た分だけ自由に役員へ支払えば、すべて会社の経費にできるというものではありません。国税庁:役員に対する給与
承継についても、法人が所有する不動産そのものと、個人が持つ会社の株式・持分を分けて考えます。会社を作るだけで相続の問題がなくなるわけではなく、評価・所有割合・議決権などの検討が残ります。
事業の資金と、個人の生活費を区分する
法人化を機に、入出金、契約、帳簿、証憑の管理を分けると、事業の状況を確認しやすくなります。物件を増やす場合や、複数人で業務を分担する場合にも、誰が何を決めるかを整理できます。
一方で、法人の預金を個人の生活費として自由に使う運用はできません。役員報酬、立替金、貸付金など、お金が動く理由を整理する必要があります。資金を分けるメリットと、管理する負担は同時に発生します。
設立費用だけでなく、維持費と移転費用がかかる
法人化の費用は、「会社を作る費用」「毎年維持する費用」「物件等を移す費用」の3つに分けます。登記の費用だけを見て判断すると、既存物件の移転や社会保険の負担を見落としやすくなります。
費用の区分 | 主な項目 | 確認する点 |
|---|---|---|
設立時 | 設立登記、定款の作成・認証、証明書、専門家への依頼 | 株式会社・合同会社の違い、電子・紙、支援制度の適用 |
継続的な運営 | 申告・会計、法人住民税、社会保険、登記変更、各種契約 | 赤字でも生じる負担、個人側と重複する費用 |
資産・契約の移転 | 売却時の税、取得・登記の税、借換えや契約変更の費用 | 対象物件、移転価格、金融機関の条件、必要手続き |
設立登記の登録免許税は、通常の取扱いでは株式会社・合同会社とも資本金の0.7%で、最低額は株式会社15万円、合同会社6万円です。これは設立費用の総額ではありません。軽減措置が適用される場合もあるため、個別の要件を確認します。国税庁:登録免許税の税額表
会社形態は、この金額差だけで選ぶものではありません。出資者、意思決定、資金調達、将来の引き継ぎ方を踏まえて、司法書士などへ相談しましょう。
社会保険と、赤字のときの負担も確認する
日本年金機構は、法人の事業所について、事業主だけの場合を含め、厚生年金保険等の適用対象となることを案内しています。実際に誰が被保険者になるかは、報酬や勤務実態などの条件を確認します。法人を作るという事実だけで、すべての関係者の加入・負担を一律に計算しないようにしてください。日本年金機構:適用事業所と被保険者
また、赤字でも法人住民税の均等割などが生じる場合があります。税額や取扱いは所在地・会社の条件によるため、設立地の自治体で確認します。東京都主税局:法人事業税・法人都民税
法人化を判断するときの数字とタイミング
家賃収入・所得・手元資金を混同しない
家賃収入は、経費を引く前の収入です。所得や利益は、そこから税務・会計上の費用などを反映して考えます。さらに、借入れの元本返済や設備投資などがあるため、利益と手元の現金も同じにはなりません。
たとえば、同じ家賃収入でも、修繕、借入れ、物件の取得時期、ほかの所得が違えば、法人化の判断は変わります。「収入が800万円」「所得が900万円」などの単一の数字を、すべての人の分岐点として使うのは適切ではありません。
比べるのは法人だけの税額ではなく、個人と法人を合わせた負担と、将来残る資金です。会社に利益を残せても、個人の生活に必要な資金をどう確保するかが決まっていなければ、運営が難しくなります。
同じ前提で、個人のままの場合と比較する
税理士などへ試算を依頼する際は、次の項目をそろえます。節税額を先に決めて計算するのではなく、前提を共有して比較します。
比較する項目 | 個人で続ける場合 | 法人化する場合 |
|---|---|---|
収入・費用 | 家賃、経費、修繕、減価償却等 | 会社と個人のそれぞれに帰属する収入・費用 |
税負担 | 不動産所得とほかの所得を含む税 | 法人の税、報酬等を受ける個人の税 |
社会保険 | 現在の加入・負担 | 会社負担と個人負担、加入条件の変化 |
資金繰り | 返済、生活費、将来の修繕資金 | 会社の返済・運転資金と、個人へ移す資金 |
移行費用 | 原則として移転をしない前提 | 設立、資産移転、借換え、契約変更等 |
将来の出口 | 売却・承継時の取扱い | 会社の資産売却、株式・持分の承継等 |
試算は、直近1年だけでなく、予定している修繕や返済、買い増しなどを含めて考えます。一時的に利益が増えた年だけを基準にすると、その後の負担に見合わない可能性があります。
新しい物件を取得する前は、検討しやすいタイミング
既存の個人所有物件を法人へ移す場合、移転に伴う税・登記・金融機関の調整などが必要になります。一方、新規取得する物件を最初から法人で持つ案なら、既存物件の移転とは別に検討できます。
ただし、法人の融資条件、自己資金、保証、取得費用が適切かは別途確認します。「新規物件なら必ず法人が有利」と結論づけることはできません。
買い増しの予定、家族が業務に関わる予定、承継を考え始めた時期、仲介業で従業員を増やす時期なども、目的を整理する機会になります。今すぐ移す案だけでなく、「既存分は個人に残し、次の物件から法人」という案も比較しましょう。
賃貸経営を法人化する方法と、物件・収入の移り方
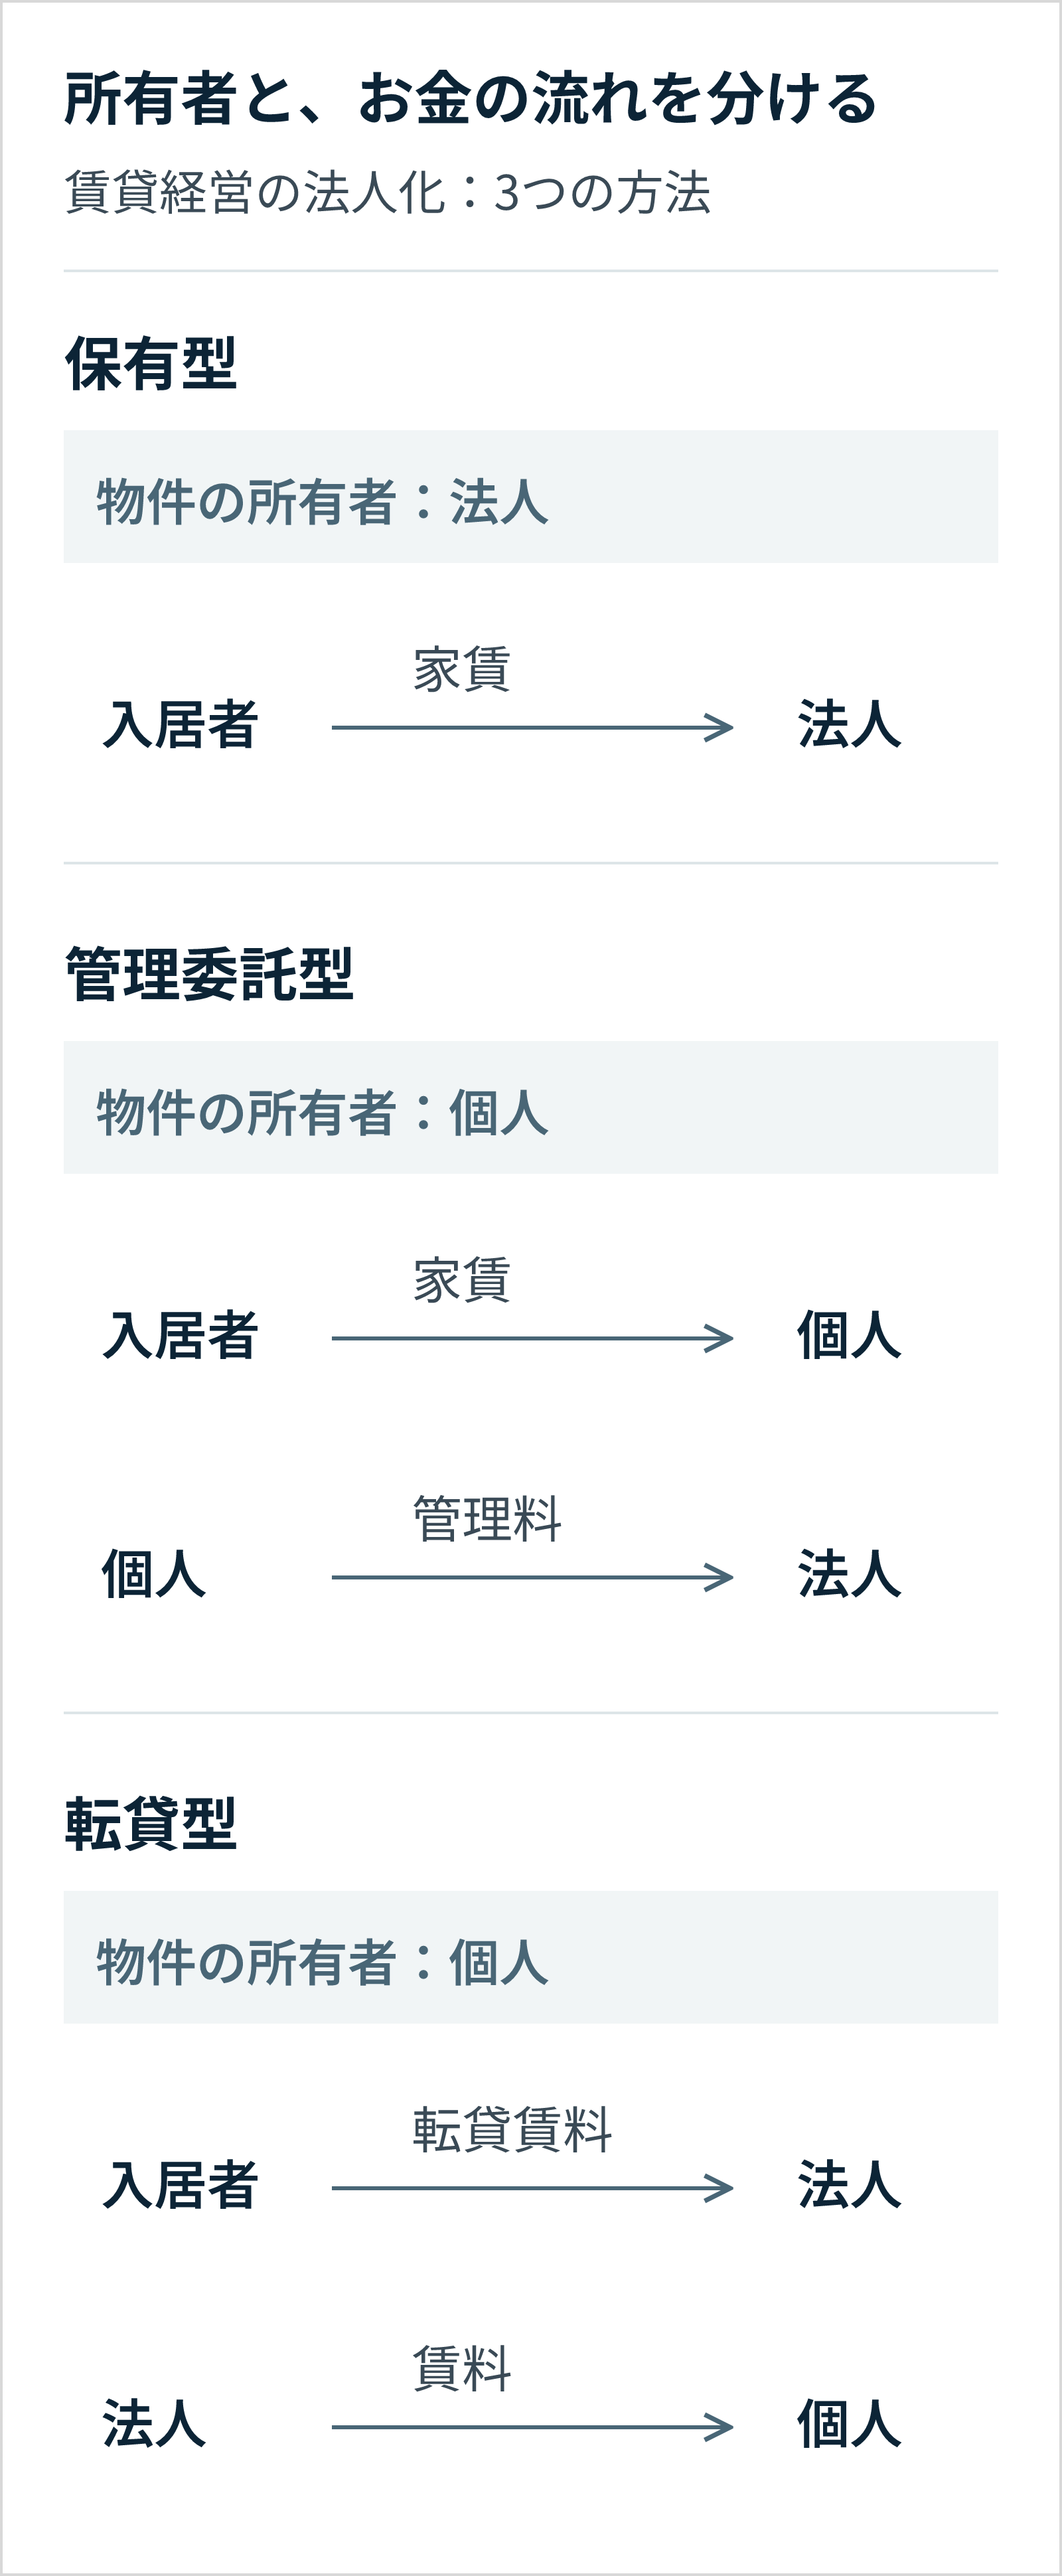
保有型・管理委託型・転貸型は、収入の流れが違う
賃貸経営で検討される方法には、法人が物件を持つ形、個人の物件の管理を法人へ委託する形、法人が借りて転貸する形があります。以下は実務上の整理であり、どの方法も税務上の効果を保証するものではありません。
方法 | 物件の所有者 | 法人に生じる主な収入 | 先に確認すること |
|---|---|---|---|
保有型 | 法人 | 所有物件を貸す家賃収入 | 取得・移転費用、借入れ、賃貸借契約 |
管理委託型 | 個人のまま | 実際に行う管理業務の対価 | 業務の実態、委託範囲、管理料の妥当性 |
転貸型 | 個人のまま | 法人が借りた物件を転貸して得る賃料 | 転貸の承諾、契約、賃料差、空室等のリスク |
実務上の方法の整理は、税理士法人の賃貸経営の法人化に関する解説も参考になります。自分の物件で使えるかは、契約と試算によって確認してください。
保有型:物件そのものを法人で持つ
保有型では、法人が物件を取得し、賃貸事業を行います。既存物件を個人から法人へ売却する案と、新しく取得する物件を法人で買う案は分けて比較します。
個人から自分の会社へ売る場合でも、別の主体への取引です。売主側の譲渡に関する税、買主側の取得・登記に関する税、価格の妥当性などを確認します。「自分の会社だから安く移せばよい」とは考えないようにしてください。
国税庁は、法人に対して土地・建物を著しく低い価額で譲渡した場合に、時価で譲渡したものとして扱う条件を示しています。実際の対価だけで課税関係が決まるとは限りません。国税庁:低額譲渡等の取扱い
管理委託型:所有を残し、管理業務を法人に委託する
管理委託型では、物件と賃貸収入は個人側に残し、法人が担う管理業務に対して管理料を支払う形を考えます。誰がどの作業を行うか、委託契約と実態を一致させる必要があります。
すでに外部の管理会社へ委託している場合は、法人が新たに何を担うのかを具体化します。同じ作業に二重の対価を付けたり、実務がないまま利益だけ移したりする発想では、合理的な説明ができません。
管理料は「家賃の何%なら必ず大丈夫」と一律に決めるのではなく、業務の内容、量、責任、外部に委託した場合の条件などを踏まえて検討します。
転貸型:借りて貸す契約と、負担するリスクを整理する
転貸型では、個人から法人が物件を借り、法人が入居者へ転貸する形を考えます。入居者から受け取る賃料と、個人へ支払う賃料の間に、法人が担う業務やリスクがあるかを確認します。
空室、滞納、修繕、解約などを誰が負担するかによって、契約の意味が変わります。関連する法令や説明・契約上の義務、金融機関の条件も確認が必要です。単に家賃の受取口座を変えるだけの方法ではありません。
所有と借入れは、同時に自動で移るわけではない
既存物件を動かす前に、金融機関へ所有・借入れ・担保の変更条件を確認します。会社を設立しても、個人名義のローンを自動で法人へ引き継げるわけではありません。
売買、借換え、債務の扱い、保証など、必要な調整は契約によります。金融機関への確認前に所有権移転などを進めないよう、税理士・司法書士等と段取りを合わせましょう。
入居者との契約、敷金等の預り金、管理会社との契約、保険、家賃の振込先も整理します。会社設立の登記だけが終わっていても、賃貸事業の切り替えが完了したとはいえません。
賃貸経営の法人化を進める手順・よくある質問
目的と対象を決めてから、設立・移行へ進む
法人化は、会社を先に作ってから使い方を考えるより、目的と対象物件を決めてから進める方が、手続きの手戻りを避けやすくなります。
段階 | 行うこと | 準備するもの |
|---|---|---|
1 目的を整理 | 税負担、買い増し、承継、業務分担などを明確にする | 目的と優先順位、将来の取得・売却予定 |
2 対象と方法を比較 | 個人に残すもの、法人で持つもの、委託する業務を決める | 物件一覧、契約、返済予定、帳簿 |
3 負担を試算 | 個人+法人の税・社会保険・維持費・移転費用を比べる | 確定申告書、収支、修繕予定、ほかの所得 |
4 金融機関へ確認 | 融資、担保、所有・借入れの変更条件を確認する | 借入契約、残高、設立・移行計画 |
5 会社を設立 | 形態、出資、役員、事業目的、決算期等を決めて登記する | 定款、出資、役員等の必要資料 |
6 契約・届出を整える | 資産移転、管理・賃貸借等の契約、税・社会保険の手続きを行う | 手続き一覧、期限、担当者 |
7 運用を開始 | 入出金、帳簿、契約管理、定期的な確認を行う | 法人・個人を分けた会計と記録 |
税務署への法人設立届出書は、国税庁の現行案内では設立後2カ月以内が提出時期です。青色申告、給与支払、地方税、社会保険などは別の手続き・期限があるため、設立届だけで完了したと考えず、適用するものを一覧にします。国税庁:法人設立届出書
相談先と、持っていく資料を分ける
相談先 | 主な確認内容 | 持参すると整理しやすい資料 |
|---|---|---|
税理士 | 税負担の試算、役員報酬、資産移転、申告・届出 | 申告書、物件収支、取得資料、借入・修繕予定 |
司法書士 | 会社設立・不動産の登記、登記上の必要手続き | 会社計画、登記情報、移転予定 |
金融機関 | 法人の借入れ、既存融資・担保・保証の条件 | 返済予定、資産一覧、事業計画 |
社会保険労務士・年金事務所等 | 加入・届出、役員や従業員の取扱い | 報酬、勤務実態、雇用予定 |
弁護士等 | 契約の移行、転貸・委託条件、紛争上の懸念 | 現行契約、変更案、関係者の整理 |
相談内容が重なる場合は、誰が何を確認するかを合わせます。たとえば物件移転なら、税額だけでなく、登記・金融機関・賃貸借契約の条件を一緒に確認する必要があります。
家賃収入が1,000万円を超えたら、法人化は必須ですか?
その金額だけで法人化が義務になるわけではありません。また、家賃収入の金額を、そのまま消費税の課税売上高と扱うこともできません。
住宅の貸付けは一定の条件で消費税が非課税とされますが、貸付期間や用途等による例外があります。事務所や駐車場などが混在する場合も、収入の内容を分けて確認します。国税庁:住宅の貸付け
設立した会社についても、「最初の2年は必ず消費税がかからない」とは限りません。資本金などの条件や、インボイス登録等の状況によって扱いが変わります。国税庁:基準期間がない法人の取扱い
個人名義の物件を残してもよいですか?
個人で保有を続け、新規取得分だけを法人で持つなどの案があります。管理業務を法人へ委託する場合も、実態と対価、契約を整える必要があります。個人と法人の収支・資金を混ぜず、それぞれの申告・記録を管理します。
赤字でも法人を維持する負担はありますか?
あります。法人住民税の均等割、会計・申告、契約、社会保険など、利益だけでは決まらない負担があります。休業・事業終了時にも手続きがあるため、設立時だけでなく、続けられない場合の費用も確認しましょう。
個人の融資を、法人へそのまま引き継げますか?
自動的には引き継げません。金融機関の審査・承諾や契約の変更等が必要か、借換えの条件はどうかを確認します。個人と法人のどちらが債務者になり、誰が保証を負うかも整理してください。
賃貸経営の判断では、次の項目を確認してから、実行する方法を決めます。
- 法人化の目的を、税負担以外も含めて説明できる
- 所有・家賃・管理業務・借入れの帰属を決めた
- 個人と法人を合わせた負担を試算した
- 既存物件の移転と、新規取得からの法人利用を比較した
- 金融機関や契約先へ確認する順番を決めた
- 設立後の会計・届出・資金管理を担当する人を決めた
オーナーの法人化は、会社を作ること自体より、物件・収入・資金をどう持ち続けるかの設計が重要です。ここまでが賃貸経営者向けの主な確認点です。以下は、仲介業を法人化する事業者に向けて解説します。
【仲介業を法人化する方へ】免許・契約・顧客対応の切り替え
1.個人の免許と、法人の新規免許の段取りを確認する
個人の宅建業免許は、会社を設立しただけでは法人へ引き継がれません。大阪府の案内でも、個人から法人にする場合は法人の新規免許が必要とされています。申請、個人側の廃業、保証協会等の手続きは、免許行政庁と加入団体へ確認し、営業が途切れないよう計画します。大阪府:宅建業免許のFAQ
代表者が同じでも、個人と法人は別主体です。免許前の法人名でどこまで広告や取引を進められるかを自己判断せず、切り替え日と必要条件を確認してください。
事務所、専任の宅建士、保証の手続きなど、開業全体の確認は不動産会社の開業手順で整理しています。独立の形態を比較する段階なら不動産仲介で独立する方法も参考になります。
2.契約・請求・委託関係を一覧にする
媒介契約、顧客との合意、事務所の賃貸借、ポータル掲載、システム利用、外部への業務委託などを一覧にし、名義変更で済むのか、新しい契約や相手方の承諾が必要かを確認します。
進行中の案件では、個人と法人のどちらが業務を行い、誰が請求し、どの口座へ入金してもらうかを明確にします。契約書、請求書、広告、メールの署名で名義が食い違わないようにしてください。
対象 | 切り替え前に確認すること |
|---|---|
進行中の仲介案件 | 契約主体、履行する業務、請求・入金、説明する相手 |
事務所・広告・業務システム | 契約変更や再契約、利用開始日、アカウント権限 |
外部委託 | 委託主体、業務範囲、報酬、情報の取り扱い |
顧客への案内 | 会社名、免許、窓口、連絡先、変更の説明 |
3.顧客と担当者の引き継ぎを決める
法人へ移す顧客情報は、事業承継等の形と個人情報の利用目的・契約を踏まえて、適法に扱える範囲を確認します。同じ経営者だから何でも移せる、あるいはシステムに取り込めば問題ない、と判断しないことが前提です。
そのうえで、進行中の案件、継続して提案する顧客、対応を終えた顧客を整理します。現在の担当者、次の約束、保留事項、必要な説明を確認すると、名簿だけを移す場合より引き継ぎに使えます。
切り替え日に担当が不明になることを避けるため、移行前の担当と移行後の担当を決め、連絡が必要な顧客を一覧にしておきましょう。
組織や屋号が変わっても、お客様への対応を止めないために。顧客情報と担当者を一緒に管理できる仕組みを用意すると、誰が次に連絡するかを確認しやすくなります。
4.連絡履歴と、これまでの約束を共有する
顧客一覧に氏名と電話番号があっても、直前の相談内容が分からなければ対応を引き継げません。希望条件、提案した物件、回答待ちの質問、次の連絡予定などを整理します。
メールやLINE、紙のメモなど、情報がある場所も確認します。必要な記録を移す際は、閲覧権限、保存期間、元データの保管、取り込みできない項目を決めます。すべてが自動で移せる前提にせず、代表的な案件で確認してから対象を広げると、抜けを見つけやすくなります。
「前の担当には伝えたのに」とお客様に繰り返し説明していただく状況を減らしたい方へ。顧客ごとのタイムラインで、接客の経緯を共有するCRMの機能をご覧ください。
5.物件提案の資料・送付方法も切り替える
会社名や連絡先が変わる場合は、図面の帯、提案メール、物件ページ、署名などの表示も確認します。古い名義の資料が残ると、お客様がどの会社とやり取りしているか分かりにくくなります。
一方、切り替えを機に提案方法まで一度に変えると、現場の負担が大きくなる場合もあります。まず名義・窓口を正しく整え、次に資料作成や比較の仕組みを見直すなど、変更の順番を決めます。
売買・賃貸・事業用では、顧客が比較する条件や関係者が違います。自社が扱う業態と、現在時間がかかっている工程を基準に、必要な機能を選びましょう。
図面の準備や物件の比較を、法人化後の体制に合わせて見直したい場合は、扱う業態に合うサービスを選べます。売買・賃貸などの物件提案と顧客対応を、業務別に確認できます。
6.導入・引き継ぎの担当と、確認日を決める
移行は、経営者だけで完結するとは限りません。免許・契約を確認する人、顧客へ連絡する人、資料を直す人、システムを設定する人を決めます。
一覧には、作業、担当、期限、確認結果、残っていることを記録します。システムの利用開始日だけで完了とせず、現場の担当者がログインできるか、顧客情報を見られるか、必要な連絡や提案を行えるかまで確かめます。
旧環境のデータや契約書は、保存義務・契約・社内方針に沿って保持します。新しい仕組みに移したからといって、確認前に古い記録を削除しないようにしましょう。
関係者と導入範囲をそろえるには、サービス紹介資料を共有して、必要な機能を話し合う方法もあります。Faciloの紹介資料を、顧客管理・提案業務を担当する方との相談にご活用ください。
【仲介会社向け】法人化後の業務基盤を整える
手続きの完了と、営業運用の定着を分ける
免許や契約の切り替えが終わっても、顧客対応の方法が決まっていなければ、現場の混乱は残ります。法人化を区切りとして、顧客情報、担当、連絡履歴、提案資料がどこにあるかを確認しましょう。
最初に直すのは、顧客との約束を守るために必要な情報が、担当者へ届かない箇所です。すべてを同時に変えるのではなく、引き継ぎに必要な記録、提案準備、管理・分析など、課題に応じて順番を決めます。
導入前には、扱う物件・顧客、担当人数、現在使うサイトやシステム、移行したいデータ、開始希望時期をまとめます。これらを示すと、必要機能と導入準備を具体的に相談できます。
現在の運用のうち、どこを残し、どこを変えるか迷う場合は、Faciloの導入相談で確認できます。相談の対象は顧客管理・物件提案などのサービス導入で、法人設立や税務の相談窓口とは異なります。
担当・履歴・提案の流れを確認する
導入後の確認では、「顧客が登録されているか」だけでなく、実際の担当者が次の行動へ進めるかを見ます。たとえば、担当変更時に過去の経緯を確認し、提案済みの物件を把握し、連絡できる状態かを確かめます。
法人化は、賃貸経営なら所有・収入・資金、仲介業なら免許・契約・顧客対応を切り分けて進めることが大切です。税負担だけで結論を出さず、設立後に運営できる体制まで見据えて判断してください。
法人化を機に、顧客対応の仕組みも見直す方へ
担当者の記憶や個人の連絡履歴だけに頼らず、会社として接客を続けられる状態を作るために。Faciloでは、不動産仲介の業務に合わせたサービスを確認できます。
- 顧客・担当者・接客履歴を整理するCRM
- 買主や借主への物件提案と比較を支援する仕組み
- 売主との情報共有を支援する仕組み
自社の課題と機能を照らし合わせる際は、サービス紹介資料をご活用ください。引き継ぎ準備の章で案内したものと同じ資料です。法人設立の手続きや節税策を案内する資料ではありません。
執筆:Facilo編集部/制度・製品情報の確認日:2026年10月30日

Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00